
錢包裡的卡愈來愈多,功能卻愈來愈模糊。銀行寄來的通知信說「你的提款卡已經更新」,但更新之後它到底還能不能在海外刷卡?信用卡月結單上忽然多出一筆「外幣交易手續費」,那筆錢是怎麼算出來的?這些疑問平日不太困擾人,直到你在成田機場的櫃員機前面、或者在阿姆斯特丹的酒店前台,才發現自己完全不知道手上這張卡會收多少錢。
香港人講「提款卡」,通常指的是銀行戶口附帶的那張塑膠卡,但這個叫法在今日已經不夠準確。純提款卡、扣賬卡、信用卡三者在櫃員機前面看起來都很像,插進去都能出鈔票,可是收費邏輯、資金來源、被盜用時的後果全部不同。把三類卡分開講清楚,並且集中在最容易被低估的一環:海外提款的實際成本結構。梳理清楚後,就能準確判斷現在手上的卡夠不夠用,以及下一次換卡或開戶時應該往哪個方向挑選。
提款卡、扣賬卡、信用卡:先弄清楚手上那張是什麼
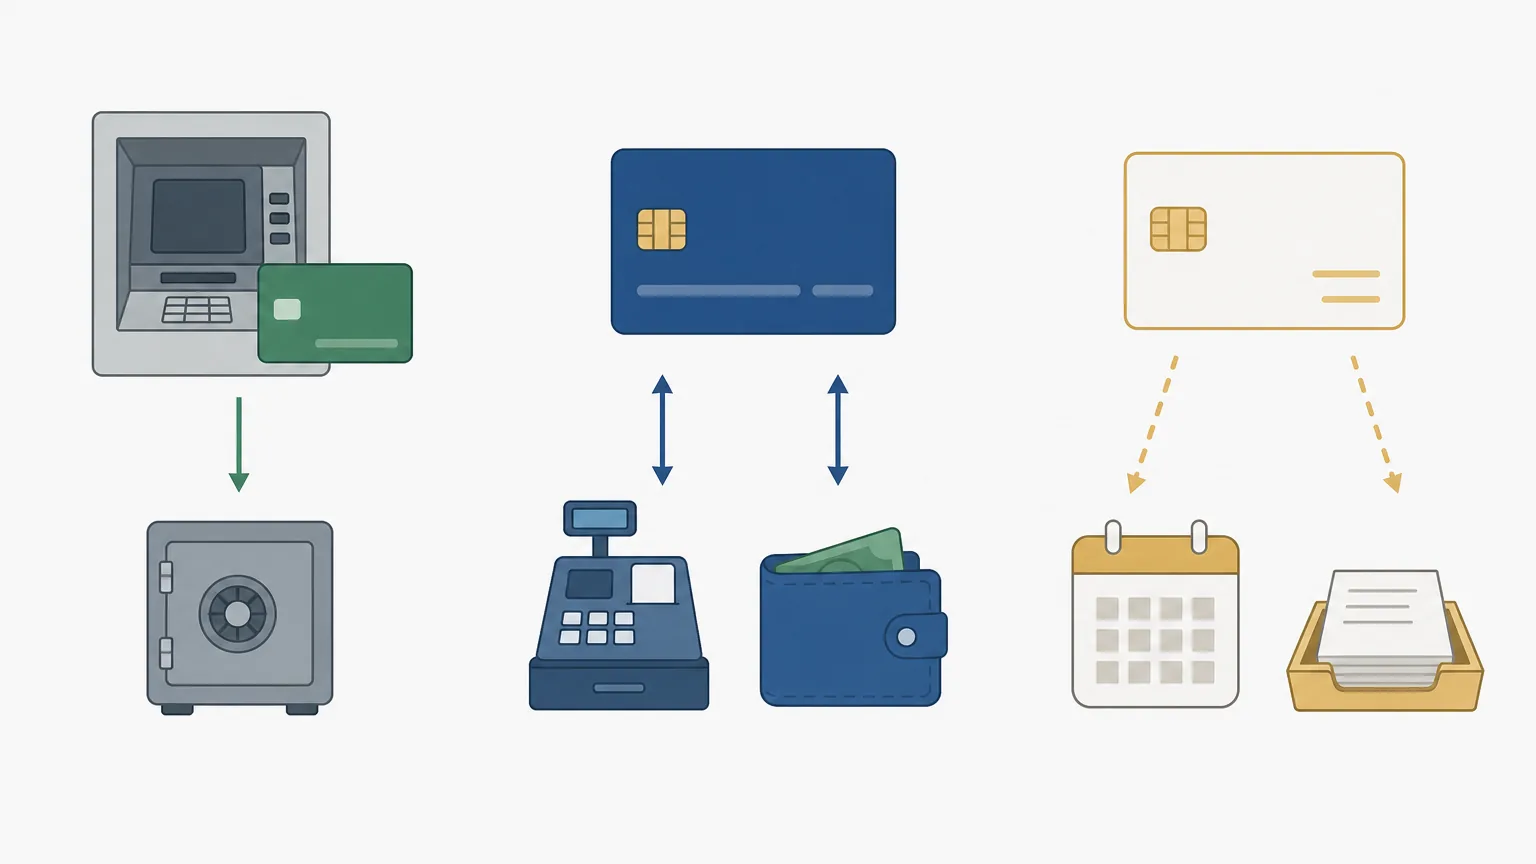
同一個銀行戶口,可以配發不同種類的卡。有人以為銀行只會發一張,其實不少銀行讓客戶選擇,甚至可以同時持有純提款卡和扣賬卡。分別在於卡面或卡背有沒有國際卡組織的標誌,以及那筆錢是即時離開戶口,還是變成一張月結單。
純提款卡:主要用於自動櫃員機
傳統純提款卡主要用作在自動櫃員機查餘額、提取現金、在已登記的戶口之間轉賬,或者親身在銀行櫃位配合簽名核對身份。它未必具備可在商戶刷卡消費的支付通道,但這裡要小心一個常見誤會:卡面可能仍然印有銀聯、Plus 或 Cirrus 等網絡標誌,這些標誌代表它可以在相關網絡的櫃員機提款,並不等於一定可以在商店刷卡或網上付款。個別提款卡即使帶銀聯標誌,也未必開通消費功能。收到卡時,先看銀行隨卡附上的產品說明和收費表確認實際用途,比單憑卡面標誌判斷穩妥。
純提款卡的最大好處是風險相對低。卡號就算外洩,也很難被拿去商戶消費或網上付款,因為它通常不具備那條支付通道。壞處同樣明顯:出了香港之後,可用範圍視乎卡面網絡和銀行是否已開通海外提款。在外地只能靠它取現,而取現本身要付手續費,部分銀行甚至對每次海外提款收定額費用,再加一個按提款額計算的百分比。
純提款卡還有一個實際限制,就是多數情況下不能綁定手機支付。Apple Pay 和 Google Pay 通常要求卡片帶有可作消費的卡組織標誌,純提款卡未必符合。近年銀行主力推廣扣賬卡,部分戶口預設配發的已經是帶卡組織標誌的扣賬卡;如果本來就打定主意只用來提款和轉賬,可以向銀行查詢能否關閉本地或海外消費功能,等於把手機遺失、卡號被盜的風險收窄到只剩櫃員機場景。
扣賬卡:簽賬與提款共用同一個戶口
扣賬卡(Debit Card)帶有卡組織標誌(如 Visa、Mastercard 或銀聯),可以在商店刷卡、網上付款,也可以插進自動櫃員機提款。消費時,錢直接從儲蓄或往來戶口扣除,不會產生月結單債務,也就不存在忘記還款的問題。對自制力一般、又不想被信用卡利息牽著走的人來說,這個特性相當實用。
扣賬卡的扣數時機視乎卡種。部分卡是即時扣賬,商戶請款後錢馬上離開戶口;另一部分則會先在戶口凍結一筆金額,正式入賬可能隔一至兩日才完成。酒店和租車公司做預授權時,凍結金額往往高於實際消費,如果戶口餘額剛好只夠付房租,就可能出現明明有錢卻刷不過的尷尬場面。帶備一張信用卡作後備,在這種情況下會有實際幫助。
爭議處理機制也是一個分水嶺。信用卡被盜用,在符合發卡機構條款的前提下,未授權交易一般可獲處理,損失先反映在銀行的信貸額上;扣賬卡被盜用,錢是從自己的戶口流走,銀行雖然有調查和退款機制,但調查期間那筆錢確實不在手上。這是不少人在做提款卡比較時容易忽略,卻在出事之後影響極大的差別。
信用卡:先消費,後結算
信用卡的錢來自銀行給予的信貸額度,在免息期內全數還清,資金成本是零。海外簽賬一般收一筆外幣交易手續費,常見水平約在 1% 至 2% 之間(以發卡機構收費表為準),個別主打旅遊或現金回贈的卡種會提供手續費豁免或回贈。這筆手續費與提款手續費是兩回事,不少人在月結單上看到「外幣」字眼便容易混淆。
用信用卡在自動櫃員機取現,屬於現金透支。利息由提款當日起計,沒有免息還款期,多數銀行另外收取透支手續費,部分更會同時收取定額費用和提款額百分比。除非遇到極端緊急情況且找不到其他提款工具,否則不建議使用信用卡提款。
| 比較項目 | 純提款卡 | 扣賬卡 | 信用卡 |
|---|---|---|---|
| 商戶消費 | 一般不支援(視乎卡種) | 支援實體及網購 | 支援實體及網購 |
| 資金來源 | 銀行戶口存款 | 銀行戶口存款 | 銀行信貸額度 |
| 海外櫃員機提款 | 支援指定網絡,需預先開通 | 支援指定網絡,需預先開通 | 屬現金透支,利息即時起計 |
| 外幣交易手續費 | 不適用 | 視乎卡種,部分豁免 | 通常約 1.95%(視卡種而定) |
| 月結單與還款 | 無 | 無(直接扣賬) | 有,需按期還款 |
| 盜用風險影響 | 風險較低(缺乏消費通道) | 直接從戶口扣除現金 | 佔用信貸額,可先列入爭議款項 |
扣賬卡適合日常消費與外遊小額提款,信用卡適合應付預授權、大額消費及提供爭議保障,純提款卡則適合只想要基本存取現金功能的人士。
海外提款手續費的真實結構:三筆費用與隱藏陷阱
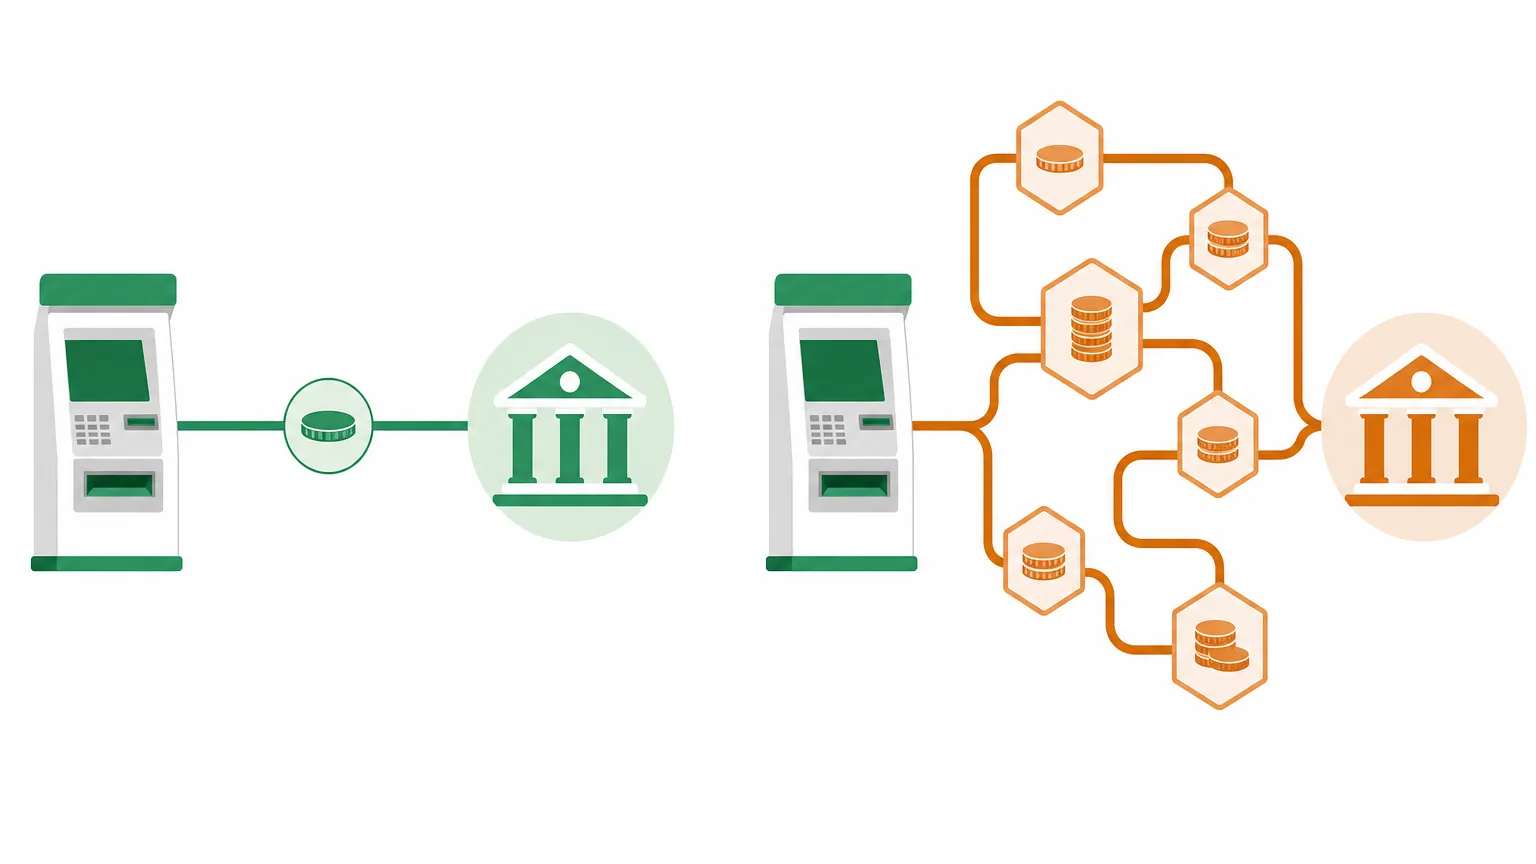
「海外提款手續費」聽起來像是一筆固定的收費,實際上通常由多層成本疊加而成。在櫃員機見到的扣款金額只是最終結果,要準確衡量成本,需要將其拆解清楚。
1. 發卡銀行端手續費
本地發卡銀行收取的海外提款費用主要分為兩類:定額收費或按提款額百分比收費。定額收費對大額提款相對有利,百分比收費則對小額提款更有利。
不同銀行及戶口類別的收費政策差異顯著。例如部分銀行的綜合理財戶口在非關聯海外網絡提款每次收取約 HK$20 至 HK$40 定額手續費;亦有部分銀行的多貨幣 Mastercard 扣賬卡對特定國際網絡提供免手續費提款優惠。同一張提款卡在銀通(JETCO)、銀聯(UnionPay)或 Cirrus 網絡下提款,收費亦可能各有不同。在挑選卡片時,務必查閱發卡機構最新的服務收費表。
2. 當地自動櫃員機(ATM)營運商附加費
這筆費用由當地櫃員機營運機構收取,與發卡銀行無關,在日本、泰國、美國及歐洲等旅遊熱點非常普遍。部分櫃員機(特別是機場、便利店或獨立營運的 ATM)會直接在提款金額外加收一筆定額服務費。通常在交易確認前,螢幕會顯示預計收取的附加費金額,旅客可看清後再決定是否確認交易。若想減省這筆支出,可盡量選擇當地大型主流銀行的分行實體櫃員機。
3. 卡組織與銀行匯率加成
卡組織(如 Visa、Mastercard、銀聯)每日會訂定基準匯率,部分銀行或在卡組織匯率之上再加上少許匯率差價作為結算匯率。這筆加成往往內嵌在兌換率中,不會在收費表上單獨列出。累積頻繁提款時,匯率加成的差距便會逐步顯現。
4. 警惕動態貨幣轉換(DCC)陷阱
在海外提款或刷卡時,櫃員機或 POS 機螢幕有時會詢問「是否以港幣(HKD)結算」或「以當地貨幣結算」。這個機制稱為動態貨幣轉換(DCC)。若選擇以港幣結算,營運商會使用其自訂的即時匯率將外幣轉換為港幣,當中往往包含高達 3% 至 5% 或更高的隱藏匯價加成。在海外提款或消費時,切記一律選擇「以當地貨幣(Local Currency)」扣賬,交由發卡網絡與銀行清算,避免蒙受昂貴的匯率損失。
提款卡比較關鍵指標:這些數字比年費更重要
單純看免年費或迎新禮品不足以全面評估卡片實用性,以下核心數據對外遊與日常使用的影響更為直接:
- 每日及單筆提款上限: 每日上限決定整日可取得的現金總額,單筆上限則影響能否透過「單次大額提取」來攤薄定額附加費。香港金融管理局提醒,如需境外提款,應預先向銀行確認限額及相關設定。
- 海外網絡支援(銀聯 vs Visa/Plus vs Mastercard/Cirrus): 銀聯網絡在中國內地及亞洲覆蓋極佳,Plus 與 Cirrus 則在歐美地區更普及。出發前可檢查卡背標誌與目的地櫃員機的網絡契合度。
- 外幣戶口直扣支援: 部分多貨幣扣賬卡支援直接從已預先兌換的外幣戶口餘額扣款,省去即時兌換匯差的成本。
- 即時安全開關與通知: 大部分銀行支援在手機應用程式中隨時啟用或關閉「海外提款功能」及設定限額,回港後及時關閉能有效防範境外未授權提款。
不同場景下的卡片配置策略
情境一:外地便利店與車站 ATM 緊急取現
優先使用多貨幣扣賬卡或提款手續費較低的提款卡,單次提取足夠現金以減少被多次徵收定額附加費的次數,並確保選擇當地貨幣結算。
情境二:酒店登記入住與租車預授權
一律使用信用卡。由於商戶會預先凍結保證金,扣賬卡會直接鎖定戶口可用存款數天至數星期,信用卡則僅佔用信貸額度,不影響手頭現金流。
情境三:外幣網購與日常外地簽賬
可選用豁免外幣手續費或提供高額外幣簽賬回贈的信用卡/扣賬卡,能有效抵銷 1.95% 的常規手續費支出。
揀卡前自我評估清單
- 常去的旅遊或出差目的地是亞洲還是歐美?(決定網絡組織偏好)
- 外遊時習慣以現金為主還是刷卡為主?(決定著重提款手續費還是簽賬回贈)
- 是否有習慣預先低吸外幣?(決定是否需要多貨幣扣賬卡)
- 是否經常需要進行租車或酒店預訂?(決定是否必須隨身攜帶信用卡)
- 手機銀行是否能方便地即時調整海外提款額度?(決定安全風控便利度)
常見問題(FAQ)
Q1:為什麼在海外 ATM 提款會顯示交易失敗?
最常見的原因是未在出發前開通「海外自動櫃員機提款功能」或設定的每日限額為零。此外,提款金額超過單筆限制、戶口存款不足或該櫃員機不支援卡片所屬網絡(如 Plus/Cirrus/銀聯)亦可能導致失敗。
Q2:扣賬卡在海外消費是否一定比信用卡划算?
不一定。扣賬卡的好處是即時扣除存款、無利息負擔;但部分主打旅遊的信用卡提供 2% 至 3% 以上的外幣簽賬回贈,足以抵銷外幣手續費並倒賺回贈,同時提供更完善的爭議退款保障。
Q3:外遊時可以用信用卡在櫃員機提款嗎?
可以,但屬於「現金透支」,利息從提款當天起算且年利率通常偏高,發卡行亦會額外收取一筆透支手續費。除非遇到極端緊急情況,否則應優先使用純提款卡或扣賬卡。
Q4:在海外 ATM 遇到貨幣選擇畫面時,應該按哪個?
請務必選擇「當地貨幣(Local Currency)」。若選擇港幣(HKD),會觸發動態貨幣轉換(DCC),當地營運商會收取額外且高昂的匯率加成費用。
