翻開去完旅行嘅信用卡月結單,見到成堆外幣簽賬後面跟著一欄細字,叫做「外幣簽賬手續費」。金額看似唔算多,幾十蚊至一百幾十蚊,但一年去兩次旅行、加上平日訂閱串流影音、買外國遊戲或者海外網購,累積落嚟嘅手續費分分鐘夠食幾餐好嘢。
揀啱一張合適嘅外幣信用卡就係要幫你慳返呢筆隱形成本。市場上嘅選擇極多,有啲標榜免外幣手續費,有啲主打高額現金回贈,亦有結合多幣種戶口嘅扣賬方案。單計香港最常見嘅 1.95% 外幣交易手續費,一年外幣簽賬 HK$80,000 就已經被扣走 HK$1,560;如果喺海外商戶以港幣結算,部分卡仲會額外收取跨境港幣交易費(CBF)。
從收費結構、三類卡種特性到實用嘅揀卡步驟,逐一拆解點樣用自己嘅消費習慣找出真正慳錢嘅選擇。
外幣簽賬嘅真實成本:拆解三層費用
大部分人只留意月結單上手續費嗰一行,但真正影響最終支出的其實有三個層面:發卡機構與卡組織收取的費用、結算匯率,以及是否誤中商戶嘅動態貨幣轉換。
第一層:外幣交易手續費(FCC)與跨境港幣手續費(CBF)
香港大部分信用卡以非港幣結算時,發卡機構均會收取外幣交易手續費(Foreign Currency Conversion, FCC)。市場普遍水平為交易金額嘅 1.95%(通常由 Visa、Mastercard 等國際卡組織收取約 1%,發卡銀行加收約 0.95% 行政費)。美國運通(American Express)普遍收取約 2.0%。至於銀聯卡(UnionPay),大部分本地發行嘅銀聯雙幣信用卡在處理人民幣或指定幣種時會豁免外幣交易手續費,但若透過非人民幣之其他外幣結算,各銀行手續費政策介乎 0% 至 1.2% 不等,簽賬前必須查閱發卡條款。
另一個常見陷阱係跨境港幣交易費(Cross-Border Fee, CBF)。如果喺外國註冊嘅商戶(例如部分航空公司、App Store、Google Play、Netflix、Spotify 或海外網購平台)購物,即使結算幣種顯示為港幣,因為交易由海外收單機構(Acquiring Bank)處理,部分發卡銀行依然會收取約 0.8% 至 1% 嘅跨境手續費。唔少消費者以為揀港幣結算可以避開手續費,實際上只係換咗另一個收費名目,有時甚至未能賺取任何外幣簽賬回贈。
第二層:卡組織基準匯率與折算機制
信用卡一般採用國際卡組織(Visa、Mastercard、JCB 或銀聯)每日公布嘅批發匯率,通常貼近銀行間同業拆借中間價,較零售找換店及機場櫃位更具競爭力。然而,各卡組織在匯率定價與幣種轉換路徑上存在細微差異:
- 折算時間差:信用卡匯率並非按你「拍卡簽賬當刻」計算,而係以商戶向卡組織呈交單據嘅「入賬日」(Settlement Date / Posting Date)匯率為準。由交易到入賬通常需時 1 至 3 個工作天,若遇上匯率劇烈波動期,最終折算金額可能與簽賬當日存在微幅出入。
- 多重幣種折算:部分稀缺或冷門外幣在透過特定卡組織結算時,系統會先將該外幣按內部匯率折算為美元,再將美元折算為發卡賬戶之港幣,過程中可能會產生兩次匯率點子差額。
第三層:動態貨幣轉換(DCC)嘅隱形溢價
喺海外實體店(如日本藥妝店、歐洲名牌店)刷卡或於外國網站結賬時,終端機或結算頁面有時會主動詢問「以 HKD 港幣結算」定係「以當地貨幣結算?」,呢個機制就係動態貨幣轉換(Dynamic Currency Conversion, DCC)。
DCC 表面上提供「即時確認港幣扣賬額」嘅便利,但商戶配合嘅海外收單機構會喺中間價之上加入高達 3% 至 5%(甚至更高)嘅匯差溢價(Mark-up)。更嚴重嘅係,因為收單地屬於海外,用港幣結算後發卡銀行仍可能額外徵收 1% 嘅跨境港幣交易費(CBF),令整體額外成本高達 4% 至 6%。
核心原則:無論在海外實體店刷卡抑或海外網站結賬,見到貨幣選項時,一律選擇當地貨幣(Local Currency)結算。寧可支付標準 1.95% 手續費並享受卡組織中間匯率與發卡行回贈,亦切勿接受 DCC 帶來嘅高額匯差。
三類主流外幣卡深度比較
市面上常見嘅外幣支付工具可歸納為三大類,各自適合不同簽賬模式與理財習慣:
1. 傳統高回贈信用卡(現金回贈 / 飛行里數)
此類卡照常收取約 1.95% 手續費,但發卡銀行提供 2.5% 至 6% 不等嘅外幣簽賬現金回贈,或低至 HK$3 至 HK$4 / 里嘅飛行里數累積比率。策略係利用「高回贈覆蓋手續費」並賺取淨差額。
- 優點:淨回報上限較高;享有信用卡免息還款期(一般長達 50 至 56 日);提供租車、酒店等預授權(Hold 額度)彈性及全面嘅爭議退款(Chargeback)保障。
- 缺點:條款繁複,通常設有每月簽賬上限、指定幣種要求、最低累積簽賬門檻,或需要每季於專用 App 手動登記推廣。
2. 免外幣手續費信用卡/扣賬卡
部分虛擬銀行、特定金融科技機構或個別傳統銀行推出直接豁免 1.95% 手續費嘅卡種,簽賬直接按 Mastercard 或 Visa 之官方匯率折算扣除,無任何行政加成。
- 優點:透明直接,毋須計算回贈是否封頂;小額簽賬、每月零散網購或小額外幣訂閱完全毋須擔心被手續費蠶食。
- 缺點:除豁免手續費外,額外嘅基本回贈率一般較為平實(約 0.4% 至 1%);若屬扣賬卡形式,簽賬時戶口必須有足額港幣結餘。
3. 多幣種綜合戶口扣賬卡(Global Wallet)
近年本地主要零售銀行普遍推出連結綜合貨幣戶口嘅萬事達卡或 Visa 扣賬卡。用家可預先在銀行流動應用程式內趁外幣匯率處於低位時兌換並存放於戶口(如日圓、英鎊、歐元、美元、澳元等 10 至 12 種常見主流貨幣)。
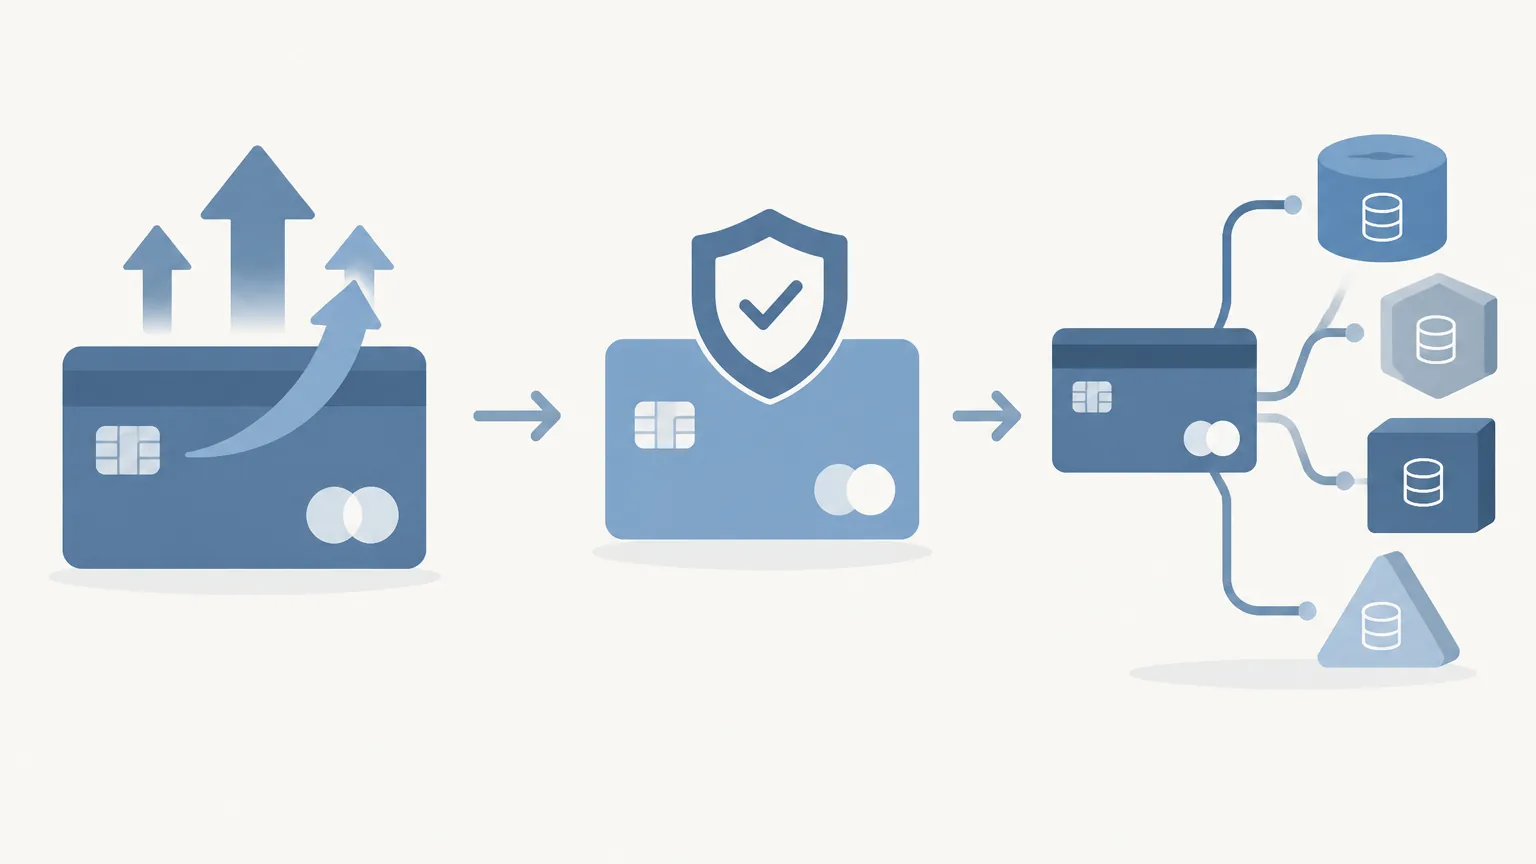
- 優點:簽賬時直接自對應外幣戶口扣除餘額,完全零手續費,並可鎖定行前已兌換嘅理想匯率;可於海外支援之 ATM 網絡直接提取外幣現鈔。
- 缺點與邊界:若簽賬幣種不在支援清單內,或該外幣戶口結餘不足,系統會自動轉以港幣戶口即時折算,部分銀行可能會按零售電匯牌價扣款並收取手續費;此外,預先兌換外幣會鎖定資金流動性,若匯率後續下跌亦需承擔貶值風險。
| 卡種分類 | 外幣交易手續費 | 回贈/核心效益 | 管理難度 | 最適合場景 |
|---|---|---|---|---|
| 高現金回贈信用卡 | 收取 1.95% | 約 3% - 6% 現金回贈 | 中至高(需查上限及登記) | 集中一次過大額消費、海外實體掃貨 |
| 飛行里數信用卡 | 收取 1.95% - 2.0% | HK$3 - HK$4 / 里 | 中等(需留意里數兌換手續費) | 換取長途商務艙、高價值機票用戶 |
| 免手續費卡種 | 豁免 1.95% | 約 0.4% - 1% 基礎回贈 | 低(即刷即折算,無需計算) | 海外小額網購、App 內購、常規訂閱 |
| 多幣種扣賬卡 | 指定貨幣扣款 0% | 自選低位鎖定匯率、ATM 現金提取 | 中等(需預先兌換外幣) | 海外留學、經常出差、海外 ATM 取現 |
回贈計算模型:睇清「淨回報」與回贈上限
發卡機構宣傳嘅「5% 外幣高額回贈」往往附帶各類條件。若未詳細計算扣除手續費後嘅真實回報率(Net Return),容易陷入「簽得越多、蝕得越多」嘅盲點。
計算公式:真實淨回報 =(外幣簽賬額 × 回贈率 [受上限約束])-(外幣簽賬額 × 1.95% 手續費)
情境試算:單月海外簽賬 HK$20,000(標準手續費 1.95% = HK$390)
-
方案 A(高回贈無上限卡):外幣回贈 3.5%,無封頂限制。
獲得回贈:HK$20,000 × 3.5% = HK$700。扣除手續費 HK$390 後,淨回報為 HK$310(實質淨賺約 1.55%)。 -
方案 B(封頂型超高回贈卡):外幣回贈 6%,但每月回贈上限為 HK$300(簽賬達 HK$5,000 即封頂)。
獲得回贈:封頂 HK$300。扣除手續費 HK$390 後,淨回報為 -HK$90(倒蝕 HK$90)。 -
方案 C(純免手續費卡):豁免 1.95% 手續費,另設 0.5% 基本回贈。
獲得回贈:HK$20,000 × 0.5% = HK$100,手續費 HK$0,淨回報為 HK$100(實質淨賺 0.5%)。
由上述模型可見,方案 B 雖然宣傳回贈率最高,但在大額簽賬下,一旦突破回贈上限,未獲回贈覆蓋嘅超出部分仍需全額承擔 1.95% 手續費,最終淨收益反而大幅落後於免手續費卡或無上限卡。
三大典型應用場景與配置策略
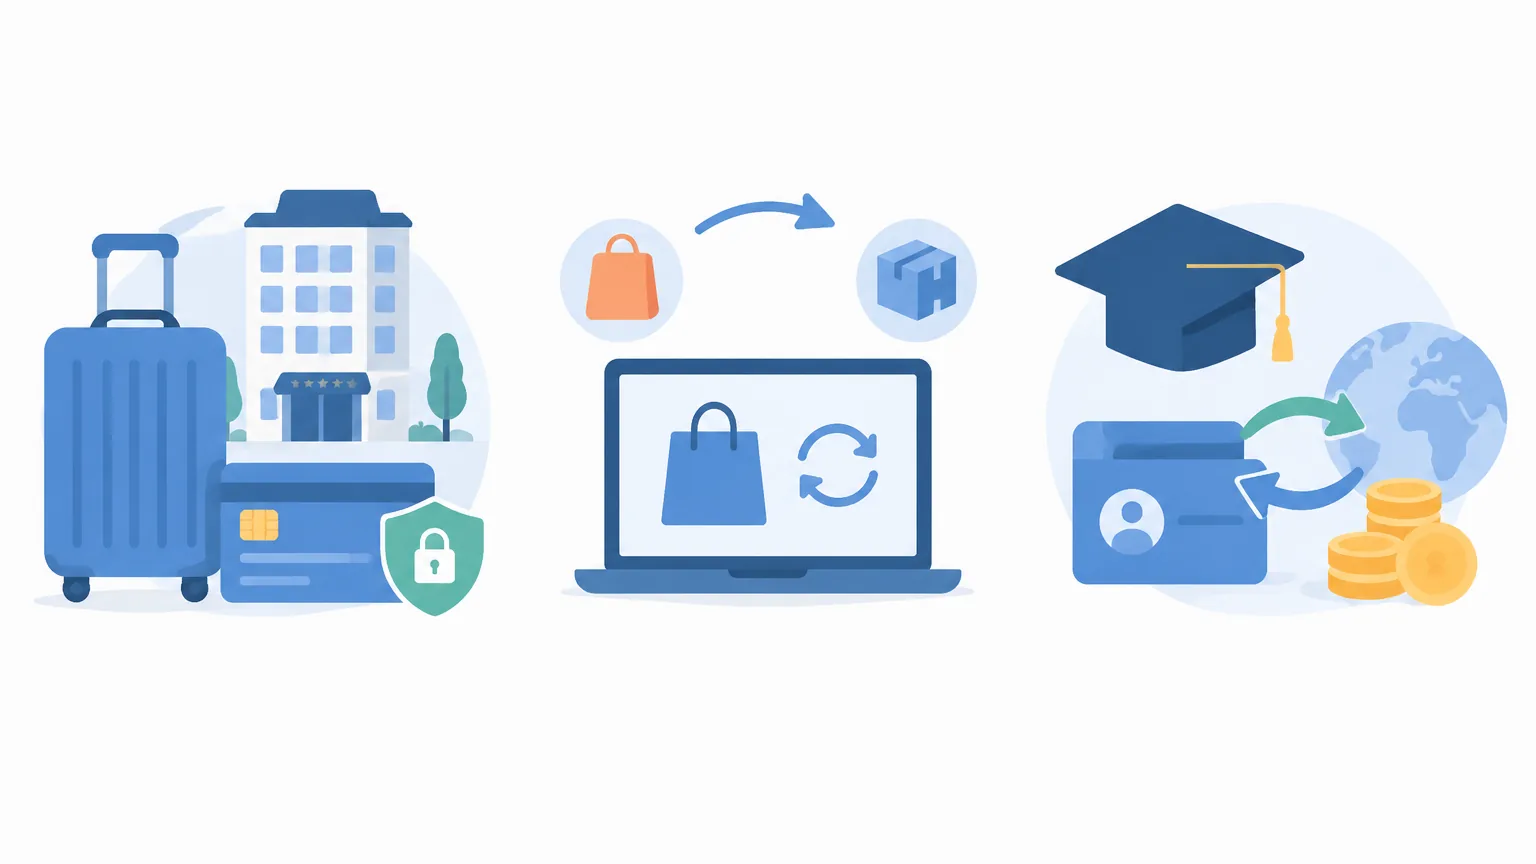
場景一:海外旅遊(酒店、租車、退稅與實體消費)
海外旅遊開支兼具「大額預訂」與「日常小額」特性。在預訂酒店或租車時,商戶通常需要收取保證金(Pre-authorization / Hold 額度),此時應使用傳統信用卡而非扣賬卡,避免活期戶口現金被長時間凍結。若在歐洲等地購物辦理海外退稅,退稅款項退回信用卡時,部分銀行會視同外幣交易扣除手續費或按較差匯率買入,建議向退稅櫃位確認退款幣種。
場景二:跨國網購、遊戲平台與定期訂閱服務
海外網購(如 Amazon、日本樂天、外國品牌官網)以及 App 訂閱服務,特點係金額零散且頻率高。由於部分跨國服務商採用海外收單架構(容易觸發 CBF),最理想策略係綁定免手續費信用卡或針對網購有專屬高回贈嘅卡種,省去每月逐筆核算手續費與回贈上限嘅負擔。
場景三:海外留學生活費與大額學費繳納
留學生日常支出週期長且涉及大額學費。學費支付若使用一般信用卡,發卡行或大學支付通道(如 Flywire、Convera)可能會額外徵收 1.5% 至 3% 手續費;日常生活開支則建議採用多幣種扣賬卡,由家長或學生趁匯率低位兌換充足外幣,在當地直接扣賬消費或提款,有效規避匯率波動風險並免除跨國匯款手續費。
外幣退款與爭議交易(Chargeback)的隱藏成本
海外簽賬若發生退貨、航班取消或交易爭議,外幣退款(Refund)機制存在以下兩項常被忽略的財務細節:
- 手續費是否退還:不同卡組織與發卡銀行對退款處理方式各異。部分發卡行在處理外幣退款時,僅退回交易本身本金,原先收取嘅 1.95% 外幣交易手續費不會退還;亦有部分銀行會將退款視為一筆獨立嘅反向交易,甚至再次收取行政費用。
- 匯差雙重損失:海外商戶退款通常按退款處理當日嘅卡組織匯率計算。由簽賬到退款若相隔數星期,外幣對港幣匯率一旦下跌,折算回賬戶嘅港幣金額將少於原始簽賬額,產生實質匯率虧損。
實用揀卡五步法
- 盤點個人消費結構:檢視過去半年月結單,分清外幣開支屬於實體旅行集中消費、海外網購,定係恆常影音與軟件訂閱。
- 計算臨界簽賬額:根據個人單月預計簽賬額,帶入「淨回報公式」,找出高回贈卡之封頂臨界點,判斷淨回報是否確實優於免手續費卡。
- 查閱合資格簽賬定義:細讀發卡機構條款,確認外幣網購、歐盟實體簽賬(部分歐洲卡組織有特殊限制)或電子錢包增值是否屬於合資格回贈範疇。
- 檢視附加權益與防盜保障:長途出行可一併衡量信用卡所附送之免費旅遊保險、機場貴賓室(Lounge)使用權,以及 App 內即時鎖卡、自訂外幣交易限額等安全設定。
- 建立「一主一副」雙卡策略:出門建議攜帶一張無回贈上限或高額上限嘅信用卡作為主力簽賬工具,另備一張免手續費卡或多幣種扣賬卡(涵蓋不同卡組織,如 Visa 配搭 Mastercard),既可分散商戶終端機拒刷風險,亦能靈活應對小額零碎開支。
常見問題(FAQ)
Q1:外幣簽賬揀「港幣」定「當地貨幣」最抵?
一律建議選擇「當地貨幣」。選擇港幣會觸發 DCC(動態貨幣轉換),商戶收取的匯率溢價往往高達 3% 至 5% 以上,且部分發卡行仍會收取跨境港幣手續費(CBF),形成雙重收費。
Q2:免外幣手續費卡係咪一定好過高回贈卡?
不一定。若單月外幣消費金額適中且未超出高回贈卡之回贈上限,扣除 1.95% 手續費後嘅淨回贈(例如 5% - 1.95% = 3.05%)通常顯著高於免手續費卡(約 0.4% 至 1%)。但若簽賬額極大超出上限,或屬於零散小額簽賬,免手續費卡更穩妥省心。
Q3:外幣信用卡可以直接喺海外 ATM 提款嗎?
信用卡海外提款屬於「現金透支」(Cash Advance),除需繳付手續費(通常為提款額 3% 至 4%)外,由提款當日起即時計算高額利息(年利率普遍逾 30%)。如需海外提取現鈔,應使用具備 Cirrus 或 PLUS 網絡嘅銀行提款卡或多幣種扣賬卡,並於離港前於網上銀行開通「海外提款功能」及設定每日提款限額。
Q4:點解喺香港網站買嘢都會被收外幣或跨境手續費?
部分跨國電商平台、機票酒店代訂網或外賣平台雖然網站介面顯示港幣標價,但其收單銀行註冊地位於海外(如新加坡、愛爾蘭或英國)。香港發卡機構會將其識別為跨境交易,並按照條款徵收跨境港幣交易費(CBF)。
Q5:外幣簽賬賺「里數」定「現金回贈」比較划算?
視乎兌換目標。若目標係兌換長途航班商務艙或旺季機票,每里價值普遍可達 HK$0.1 至 HK$0.15 以上,配合外幣簽賬低至 HK$3 至 HK$4 / 里嘅比率,換算實質回報率可達 3% 至 5%,吸引力高於一般現金回贈;但若偏好流動性且不想承擔里數過期或機位兌換限制,現金回贈則更為直接實用。
