
計劃一趟旅行,打開手機比較匯率,見到「1 港元兌換多少外幣」就以為自己掌握了成本,這種感覺很常見。實際落地之後,口袋裡剩下多少、匯率蝕了幾多、手續費付了多少,往往要到回港對數那一刻才清楚。外幣現鈔的價錢,跟你在網上看到的電匯中間價是兩回事,中間隔著現鈔價差、手續費、面額限制、時間成本,還有一堆旅行當下才會遇到的實際問題。整個兌換流程由比較匯率、網上預訂、外幣戶口提存,到抵達當地怎樣唱錢,每一步都關乎實際支出。
先分清幾個「價」,才知自己蝕在哪裡
銀行公布的匯率表,一般會把電匯價(TT)與現鈔價分開列出,並且按買入、賣出兩個方向各有數字。電匯價是帳面上轉移貨幣的價位,現鈔價是實體鈔票進出的價位。兩者之間有差距,因為銀行要承擔鈔票的運送、保險、庫存和損耗成本。這個差距,就是很多人以為「匯率好」但實際蝕錢的地方。
以東亞銀行公布的外幣現鈔兌換率為例,同一種貨幣在同一時間就有「買入」和「賣出」兩個數字,兩者之間的距離就是價差。方向很重要:「現鈔賣出價」是銀行把外幣鈔票賣給你的價錢,也就是你唱錢時要看的價;「現鈔買入價」是銀行從你手上買回外幣鈔票的價錢。你來回換一次,等於兩頭都付了成本。
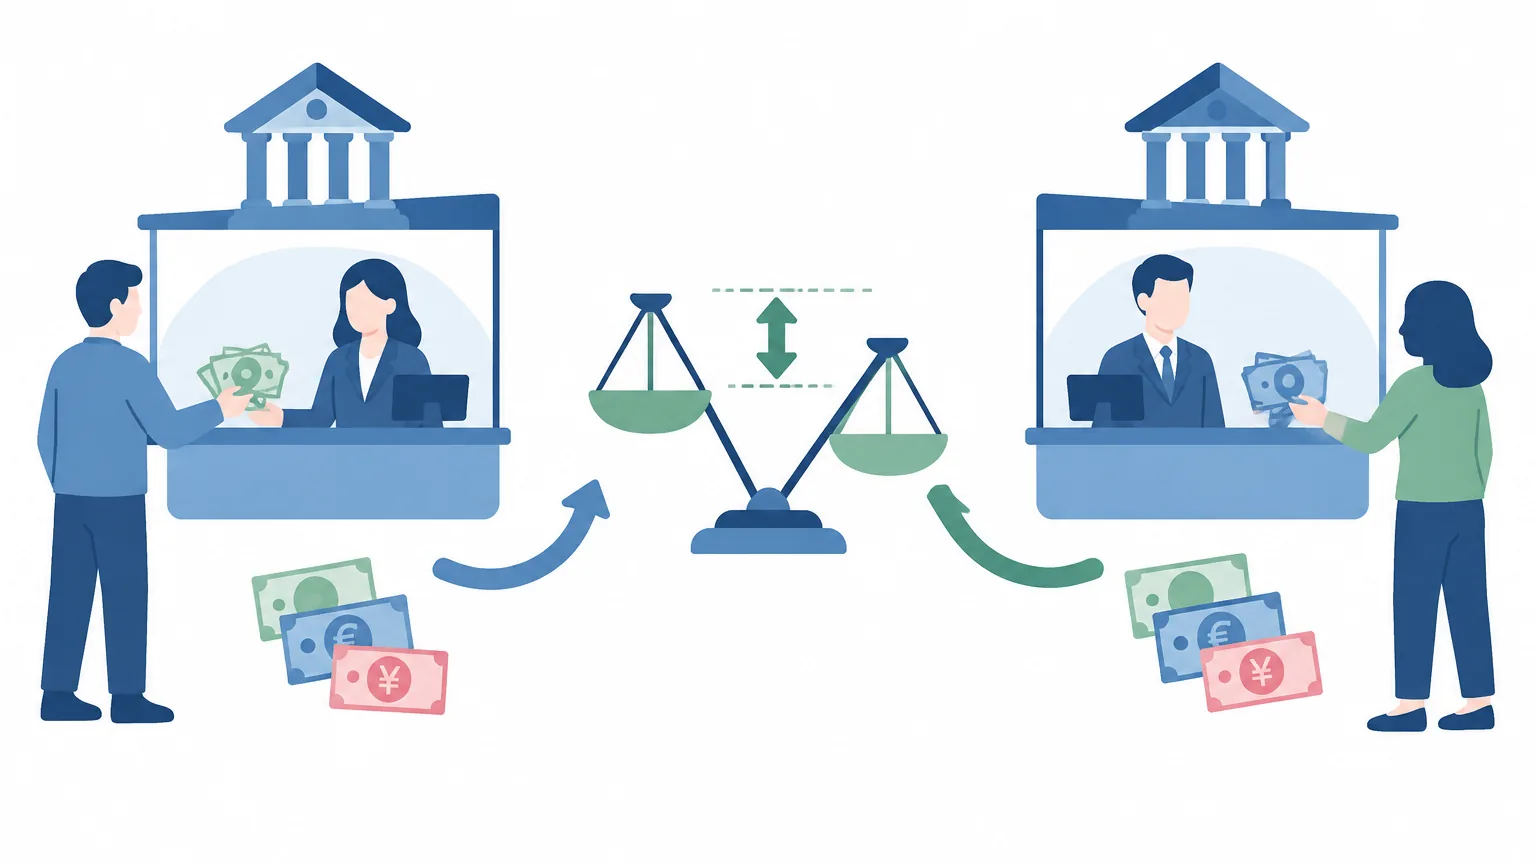
花旗銀行〈外幣點唱先抵?新手必讀實用冷知識〉指出,格價時真正要比較的是「賣出價」(Ask),也就是對方肯賣外幣給你的價錢,這個數字越低越好;反方向則看「買入價」。很多人盯着銀行網站最顯眼的那個數字,卻不是自己實際成交用的那一欄,這是第一個常見誤會。
舉個常見情境:在香港用港幣買入日圓現鈔,旅程結束剩下一批日圓,回港再換回港幣,這一出一入的價差,視乎金額和當時的價差,可能已經吃掉一頓晚飯的錢。金額越大,價差的絕對值越明顯,所以唱錢前把總額和價差一起算,比單看「匯率靚唔靚」實在。
找換店的報價版面各有不同,有些把熱門貨幣的數字放得很大,有些則像銀行一樣同時列出買入和賣出兩欄。無論版面怎樣,你要問清楚的都是同一組問題:有沒有手續費、有沒有最低兌換金額、給你的鈔票面額是甚麼。有些店在熱門貨幣上報得很好,冷門貨幣卻開得很闊;有些店標價漂亮,但只給大面額鈔票,或者要收一筆固定手續費。把這些加起來,才是你真正的成本。
比較匯率時,把「最終拿到手的鈔票金額 ÷ 你付出的港元」算出來,這個數字比任何牌價都誠實。手續費、交通費、時間成本都計進去,你才知道哪一間真的划算。
五大外幣現鈔兌換渠道逐個看
香港可以拿到外幣現鈔的地方不少,各有各的適用場景。以下把常見渠道的實際體驗整理出來,方便按行程和金額選擇。
| 渠道 | 價位特點 | 手續費 | 適合情況 |
|---|---|---|---|
| 銀行分行櫃位 | 現鈔價,主要貨幣價差較窄,冷門貨幣較闊 | 視乎銀行、客戶身份及金額,部分情況收費 | 金額較大、需要指定面額、想要收據保障 |
| 網上銀行/手機 App 預訂 | 通常比分行即場唱錢稍好,部分可即時鎖價 | 視乎銀行及是否客戶,多數免手續費 | 行程已定、想提早鎖定匯率、不想排隊 |
| 找換店 | 熱門貨幣競爭激烈,報價可以很貼近市價 | 視乎店舖,部分收固定費用或已計入匯率 | 即日小額、市區順路、想拿散紙零錢 |
| 外幣自動櫃員機 (ATM) | 按當時顯示的現鈔兌換價,彈性高但未必最優 | 視乎銀行與機種,多數本行客戶免手續費 | 臨時起意、非辦公時間、小額應急 |
| 機場及酒店櫃位 | 一般而言價差較闊,方便程度換取成本 | 常有服務費或最低消費 | 趕飛機、忘帶現鈔、只需極小額應急 |
銀行櫃位:金額大、想有單據就選它
去分行唱錢的好處是流程清楚,有正式收據,事後有疑問可以查。缺點是分行營業時間固定,熱門時段要排隊,而且分行庫存不一定齊全。如果你想拿指定面額,例如一堆小額外幣,最好提前一兩日致電查詢。冷門貨幣如瑞士法郎、紐西蘭元、瑞典克朗,很多分行平時不備貨,需要提前預訂調貨。
部分銀行對非客戶唱錢會收取手續費,或者要求開戶才享有較佳牌價。如果本身在該行有往來,記得帶提款卡或講出帳戶號碼,有些分行會自動提供客戶優惠價。落單前亦值得在銀行網站查一次收費表(資料以銀行最新公布為準)。
找換店:小額、即日、順路最實際
香港的找換店集中在遊客區和商業區,同一條街幾間互相競爭,熱門貨幣的價位有時比銀行更有優勢。要留意的是,它們多數只做幾種主流貨幣,而且營業時間各異。唱錢時當面點清,鈔票有沒有破損、有沒有膠紙修補、號碼是否連號,這些都要看一眼。拿到手之後即場點一次,離櫃之後再發現問題就難以追究。
找換店給你的鈔票面額組合,往往反映其庫存狀況。想全部拿小面額,可能要加錢或者做不到。若你重視面額分布,銀行的預訂服務通常更有把握。另外,小店的匯率牌有時只更新其中幾種熱門幣種,冷門貨幣的報價可能是舊價,落單前問清楚才不會白行一趟。
外幣自動櫃員機:彈性但別當主力
外幣 ATM 的價值在於時間彈性。深夜想起明天要出發、忘了唱錢,這類機器救得了一命。收費與匯率視乎銀行和機種。以恒生銀行的自助銀行服務常見問題為例,該行指定外幣提款機為戶口持有人提供的外幣現鈔提取及兌換服務通常不收取手續費,換算匯率依照交易當時機器顯示的外幣現鈔兌換價計算(具體條款以銀行最新公布為準)。換句話說,便利是有代價的:現鈔兌換價本身就包含價差,用 ATM 唱錢並不等於用電匯價成交。
它的限制還有提款上限與貨幣選擇。每次提款能拿的鈔票張數有限,部分機種只提供日圓、美元、歐元等主要貨幣,冷門貨幣未必有。若只是補一小筆應急錢,用它是合理的;整趟旅費靠它,成本通常偏高。
網上預訂外幣現鈔:流程與容易出錯的位置
網上或手機 App 預訂外幣現鈔,已經成為不少人出遊前的指定動作。流程大致是:登入網上銀行,選擇貨幣和金額,揀選領取分行和日期,確認後收到通知,到指定日期帶身分證去分行取鈔。看似簡單,但有幾個關鍵位容易出錯:
- 截單時間。每家銀行不同,有些即日預訂翌日可取,有些要兩個工作天。星期五下午之後落單,可能要等到下星期二,遇上公眾假期更會順延。
- 取鈔人身份。絕大部分情況要求帳戶持有人本人取鈔,並出示身分證正本。代人取鈔要事先確認授權安排。
- 匯率鎖定條款。有些銀行在確認交易那一刻鎖定匯率,有些則在取鈔當日才計價。兩者差別可以很大,落單前要看清楚條款。
- 取消與改期。臨時改行程要取消預訂,部分銀行接受,部分會收取行政費或要求重新報價。太早落單未必最划算。
- 面額要求。落單時通常可以填備註(如多配小鈔),銀行會盡量配合,但最終仍以分行實質庫存為準。
對於冷門貨幣,網上預訂通常是較穩妥的方法。可以在出發前一至兩星期落單,給銀行足夠時間調貨,同時避免到分行才發現沒有現鈔。要留意的是,如果銀行是在取鈔日計價,落單時看到的匯率只是參考,非最終成交價。
落單前記下確認交易時的參考匯率,取鈔時對一對。若匯率在期間大幅波動,而銀行是在取鈔日計價,實際拿到的金額可能跟預期有距離。
外幣戶口提存現鈔:省錢還是更貴?
持有外幣戶口的人,換匯時用的是電匯價,通常比現鈔價好。很多人因此以為開個外幣戶口,再提取現鈔就等於用電匯價拿現鈔,這中間其實存在規則細節。
從外幣戶口提取外幣現鈔,銀行怎樣計價,視乎銀行、貨幣和提款方式。一種做法是按現鈔價重新折算,即在帳面上持有的外幣,提出來的時候要按現鈔價計算差價,這就等於把電匯價的優勢部分收回;另一種是維持原幣扣帳,但收取一筆現鈔處理手續費。兩種方式哪個划算,視乎提款金額和當時價差。金額大、價差窄的時候,付一筆定額費用可能更好;金額小的話,重新計價的損失可能低於手續費。
手續費本身各行差異明顯,值得落單前查閱收費表。以中銀香港的一般銀行服務收費表為例,指定綜合理財客戶在外幣帳戶存入或提取指定原幣現鈔在特定限額內屬於豁免收費項目(具體以銀行最新收費表及適用條款為準)。不過要留意,「免手續費」指的是服務費,不代表自動豁免匯率買賣差價;查價時把「費用」和「匯率」分開了解,才不會混淆。
存入現鈔的情況類似。旅行回來剩下一批外幣鈔票,想存回外幣戶口,銀行一般會用現鈔買入價計算,這個價位比當初用電匯價買入的價位差,中間的差額就是成本。部分銀行對存入現鈔亦設有每日免手續費上限。
實務上的建議:如果經常去同一個目的地(例如每年去日本),開立日圓戶口趁低位分批買入電匯是可行的,但出發前提現要兼顧現鈔手續費與提款限額;或者直接配合支援外幣戶口扣帳的 Debit Card(扣帳卡)在當地刷卡或海外 ATM 提現,往往比在香港分行櫃位提實體外幣現鈔更划算。
旅行唱錢的節奏:出發前、出發當日、抵達之後
出發前兩三星期:觀察與分批
匯率短期走勢難以準確預測,但可以做的是不要一次過把整筆旅費在同一天換完。把需要的金額分兩三次兌換,平均成本會比單一時點穩妥。這段時間也可以順便比較幾間銀行和找換店的報價,記下差距。
同時要決定帶多少現鈔。現鈔的好處是不受網絡和刷卡系統故障影響,壞處是遺失風險和匯率成本。一個實用的分配方式是:現鈔應付交通、街頭小食、夜市、寺廟門票這類不接受電子支付的場合,其餘大額消費用信用卡或海外扣帳卡支付。
出發當日:檢查與分裝
取鈔之後即場點清金額,確認面額分布符合需要。把外幣現鈔分成兩至三份,放在不同位置,例如隨身袋、行李箱內袋、貼身防盜包,切忌全部集中在一處。大額鈔票另外放,日常使用的小額放在容易拿取的位置。
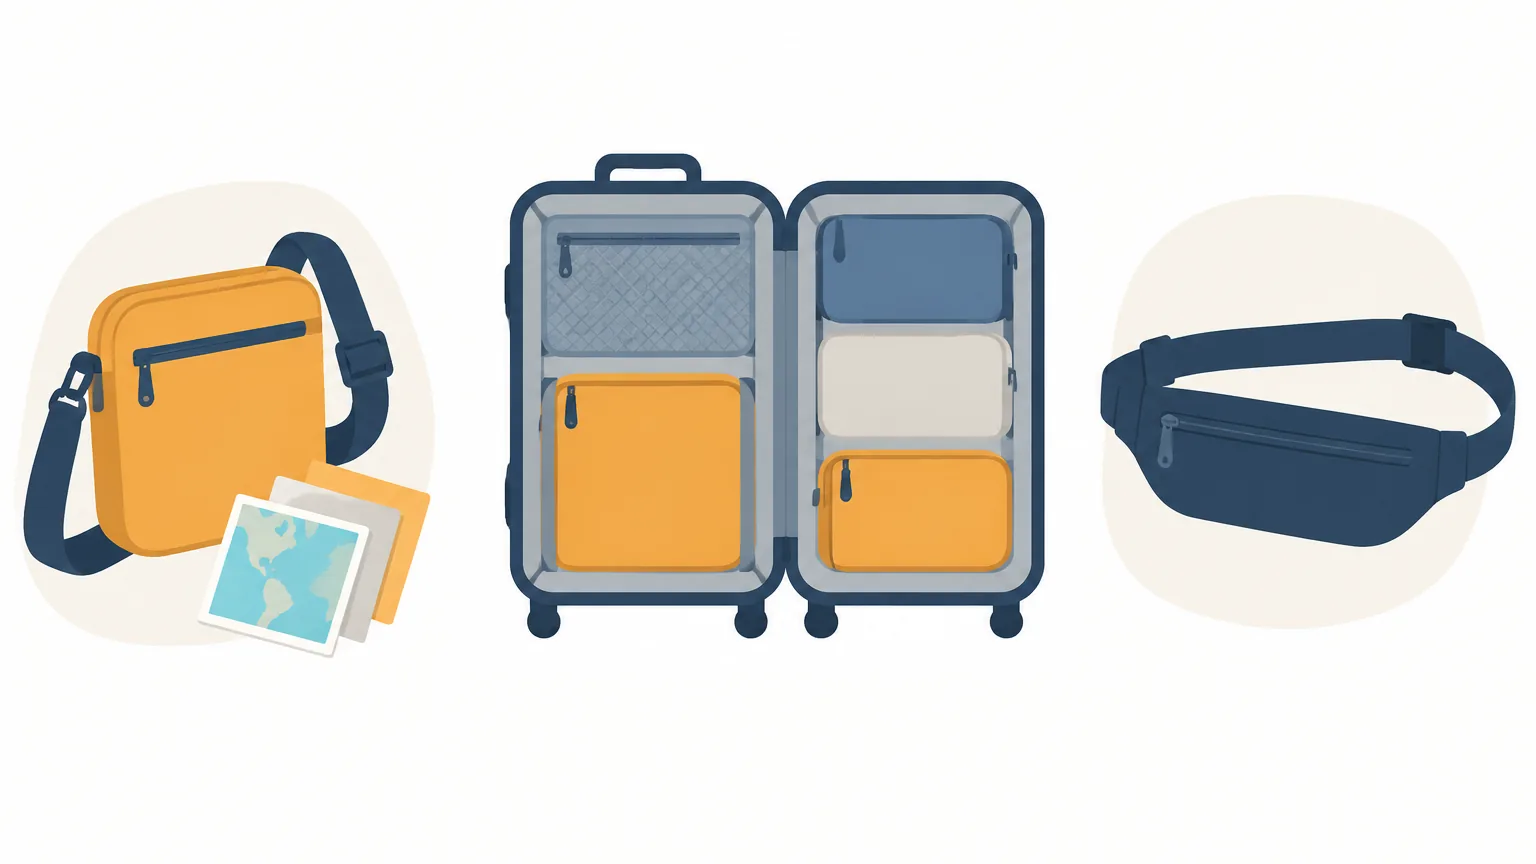
用手機拍下鈔票的數量或重要大額面鈔留作記錄,萬一遺失或被盜,向警方報案和向保險索償時有憑有據。
抵達之後:機場只換應急金額
機場兌換櫃位的價差通常較闊。落機之後,只需要換足夠搭車到市區和吃一餐的小額應急現金,其餘到市區再處理。市區的銀行、找換店、當地 ATM,價位一般比機場櫃位更具優勢。
若在當地 ATM 提款,提款機若詢問「以港元結算」還是「以當地貨幣結算」,務必選擇以當地貨幣結算。若選港元結算,會觸發動態貨幣轉換(DCC),換匯匯率由當地收單機構自行釐定,通常隱含極高價差與手續費。
容易被忽略的成本細節
- 面額未必越大越好。歐元 200 元和 500 元大鈔在很多歐洲小商店會被拒收;美國境外對 100 美元舊版鈔票的接受度也因地區而異。拿一堆大鈔可能面臨找不開的尷尬。
- 硬幣通常無法換回。絕大部分香港銀行和找換店不回收外幣硬幣,旅程尾聲的零錢盡量在當地花掉,或用於機場免稅店增值八達通/交通卡(視乎當地支援)。
- 鈔票品相有嚴格要求。有塗寫、破損、撕裂或用膠紙修補的鈔票,在東南亞(如泰國、印尼等)極容易被商戶或兌換店拒收。唱錢時若發現殘損鈔票,應即場要求更換。
- 回程換回港幣是雙重價差。買入和賣出各蝕一次價差,剩下不多外幣現鈔建議留作下次旅行使用,避免短期內反覆兌換。
- 交通與時間也是成本。為了微小匯率差價特地搭車前往偏遠找換店,車費與時間往往倒蝕。綜合評估「淨到手金額與總花費」最實在。
常見熱門貨幣的兌換特點
日圓(JPY):香港兌換日圓渠道最齊全、競爭激烈。日圓 1,000 円面額在自動販賣機、拉麵店售票機最實用,唱錢時可要求多配千円紙幣。日本部分老店及鄉郊地區依然依賴現金。
韓圜(KRW):韓國本地信用卡與行動支付極為普及,連路邊小攤亦廣泛支援刷卡。外幣現鈔需求偏小額,在香港兌換適量千圜及萬圜面額即可,亦可在抵達明洞等市區找換店即場兌換。
泰銖(THB):泰國曼谷等旅遊區找換店(如 SuperRich 等)競爭大,匯率往往比香港更佳。不少旅客選擇在香港準備少量車費現鈔,其餘帶乾淨港幣大鈔到當地市區兌換。
歐元(EUR)與英鎊(GBP):歐洲電子支付發達,英國及西歐主流商戶大多支援感應式信用卡。歐元現鈔以 5 元、10 元、20 元、50 元面額最實用;注意北歐等非歐元區國家各自使用本國克朗,且無現金化程度極高,出發前需確認貨幣種類。
人民幣(CNY):內地主流消費以電子錢包為主,現鈔需求大幅降低,但商戶依法不得拒收現金。備用少量乾淨、無破損的人民幣現鈔即可應對突發狀況。
攜帶現鈔出入境的申報與安全
香港實行跨境現金申報制度。根據香港海關關於大量實體貨幣及不記名可轉讓票據跨境流動申報及披露制度的說明(依據香港法例第 629 章),經各出入境管制站抵港或離港的人士,如管有總值高於 12 萬港元(或等值外幣)的實體貨幣或不記名可轉讓票據,須向海關人員作出申報或披露。攜帶大額現鈔出境購物或留學繳費時,務必遵守相關申報規定。
目的地國家和地區的申報門檻各異(例如日本門檻為 100 萬日圓、歐盟為 1 萬歐元、美國為 1 萬美元等),規定會不定期調整。申報手續本身通常不收取費用,若未按規定申報被查獲,則可能面臨重額罰款甚至現鈔沒收。出發前應至目的地官方海關網頁查詢最新規範。
安全防護方面,除了分裝存放,切忌在公共場所翻點大疊現鈔。唱錢完畢後在櫃台或安全區域整理妥當再步出店外。貴重現金若放置於酒店房間保險箱,亦需留意保險條款與安全保管原則。
出門前最後檢查清單
- 清點外幣現鈔金額與面額組合,確認足夠應付抵達初期的交通與小額開銷。
- 將現鈔分散存放在隨身包、行李內層等不同位置,降低單一遺失風險。
- 拍攝現鈔或兌換單據記錄存檔於手機。
- 帶備至少一張已開通「海外交易與提款功能」的信用卡或提款卡作為後備。
- 記下發卡銀行海外緊急報失熱線。
- 核對目的地及香港出入境的現金申報門檻,超過法定上限及早準備申報資料。
- 妥善保留唱錢收據,以備回程結餘兌換或保險索償時核對。
常見問題 (FAQ)
Q1:唱外幣現鈔時,「現鈔賣出價」同「電匯賣出價」有咩分別?
A:「現鈔賣出價」是銀行或找換店將實體鈔票賣給你的價格,已包含實體貨幣的運送、保險和庫存成本,因此價位通常較高;「電匯賣出價」是帳面資金轉移的價格,通常匯率較優。如果在櫃位直接換取實體鈔票,適用的是現鈔賣出價。
Q2:從銀行外幣戶口提取現鈔,一定比直接用港幣唱錢抵嗎?
A:不一定。雖然外幣戶口買入時享有電匯價,但提取原幣現鈔時,部分銀行會按現鈔差價折算或收取原幣提鈔手續費。若手續費或差價折算較高,整體成本未必比直接預訂現鈔更低。需視乎各家銀行的手續費豁免條款及提取金額而定。
Q3:去旅行帶超過幾多現金出入境香港需要向海關申報?
A:根據香港法例第 629 章規定,經指明管制站抵港或離港的人士,若管有總值高於 12 萬港元(或等值外幣)的實體貨幣及不記名可轉讓票據,必須透過紅通道向香港海關作出書面申報。申報不收費,但未依法申報將面臨法律責任及罰款。
Q4:外幣硬幣回港後找換店或銀行會回收嗎?
A:絕大多數香港銀行與找換店只接受外幣紙幣兌換,不回收外幣硬幣。建議在旅程結束前,將零錢硬幣在當地便利店、機場花費完畢,或在支援的機場設備增值當地交通卡。
