
同一筆港幣,換法唔同可以差幾百蚊
去日本旅行前一個星期,在機場禁區內的找換店換十萬日圓,跟在出發前十日透過手機銀行預訂、到屋企樓下分行取鈔,兩者付出的港幣可能相差數百元。金額再大一點,例如換一萬美元用來交留學學費,差距有機會拉闊到一千元以上。這個差距不是來自運氣,而是來自你選擇了哪一種價格、哪一個渠道,以及有沒有留意手續費和提鈔安排。
銀行兌換外幣聽起來很簡單:銀行有牌價,你付港幣,拿外幣。但實際運作裡面,同一間銀行會同時掛出幾個不同價格,不同渠道用的價格又不一樣,加上手續費、最低消費、提鈔限制、鈔票版本要求,最後的實際成本可以差很遠。掌握當中的運作機制,便能在唱錢之前清楚計算實際成本。
銀行牌價上那四個數字,分別是什麼意思
走進任何一間香港銀行的外匯牌價頁,會看到一列貨幣,旁邊跟著幾個數字。多數人只會望「賣出」那欄,但其實銀行掛的是幾種價,各自對應不同交易。以恒生銀行的外幣兌換價頁面為例,同一頁會同時列出電匯價與現鈔價,兩者並不是同一個數字。
電匯買入價與電匯賣出價
電匯價(TT Rate)是銀行之間、或者銀行與客戶之間以電子方式調撥資金的價格,不涉及實體鈔票。在網上銀行或手機App把港幣兌成外幣存進外幣戶口,用的就是電匯價。電匯價的買賣差距通常較窄,因為銀行不需要處理現鈔的運送、保險、點鈔和人手成本。
「買入」和「賣出」是從銀行的角度出發:銀行買入外幣,即客戶把外幣賣給銀行;銀行賣出外幣,即客戶用港幣向銀行買外幣。因此去換外幣現鈔,要看的是銀行的「賣出價」。香港銀行公會匯價表每日把「電匯買入價」和「電匯賣出價」分列,說明同一種貨幣會並存多個報價口徑。
現鈔買入價與現鈔賣出價
現鈔價(Notes Rate)針對實體鈔票。同一種貨幣,現鈔賣出價通常比電匯賣出價高,現鈔買入價通常比電匯買入價低。這個差額反映銀行處理現鈔的實際營運成本:要把鈔票由外地運來、放入金庫、投保、點算、分揀舊鈔,部分冷門貨幣更要長期備貨。
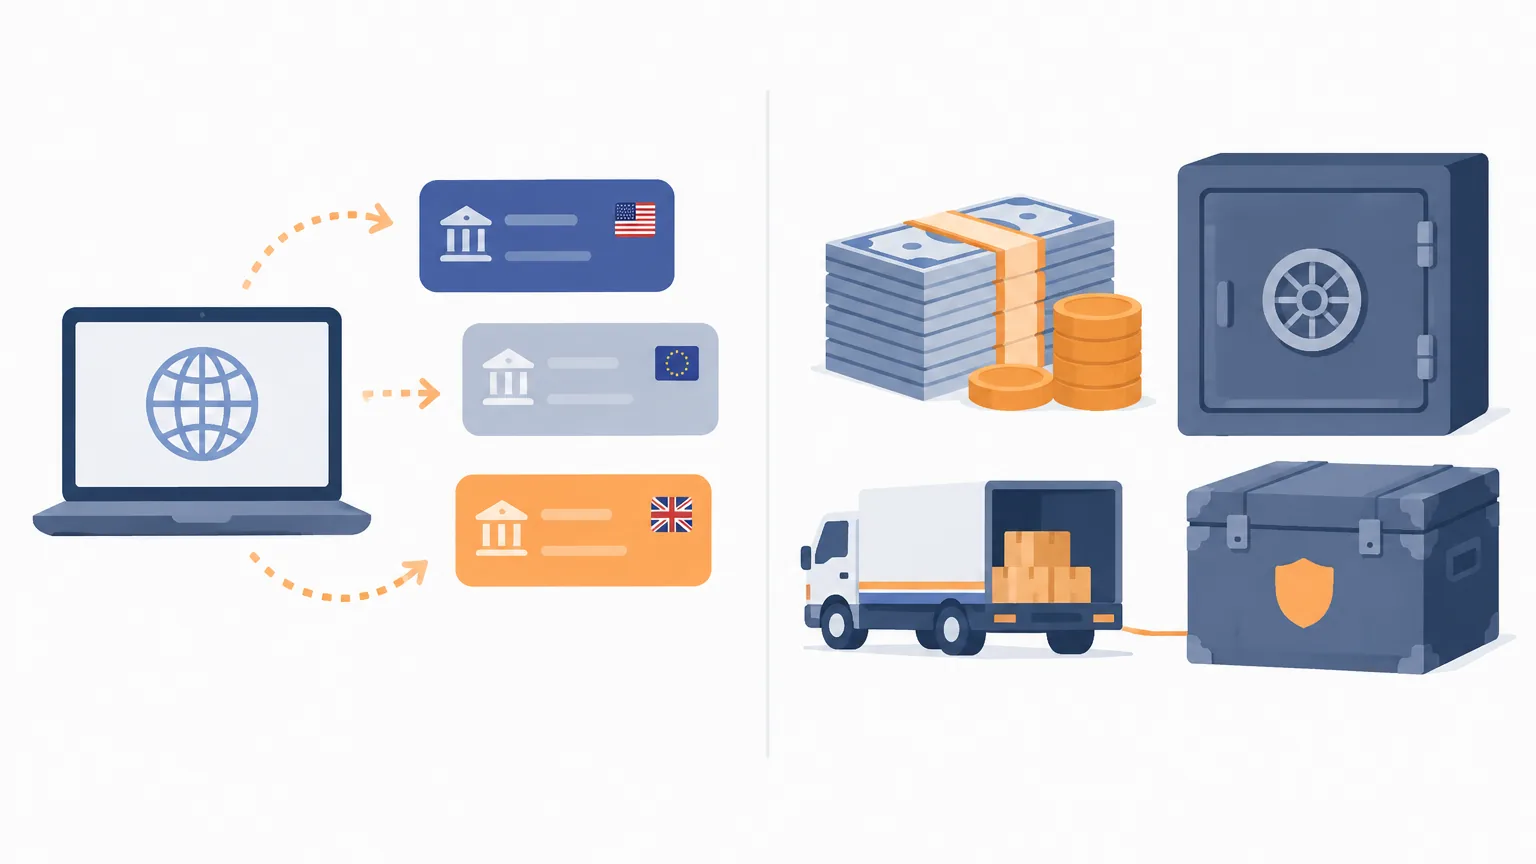
一般而言,美元現鈔的價差最小,因為流通量最高。日圓、人民幣、英鎊、歐元的價差屬中等。至於泰銖、韓圜、瑞士法郎以至北歐各國貨幣,現鈔價差可以闊得多,部分銀行甚至不常備現鈔,需要預先訂購。
中間價只是參考,不是你能成交的價
中間價通常出現在新聞報道或財經網站,是買入價和賣出價的中間點,用來反映某一刻的基準市場水平。在銀行做交易永遠不會拿到中間價,它是用來衡量銀行價差闊窄的基準。看到「日圓跌穿某個關口」的新聞,跟實際上在分行換到的價,中間仍隔著銀行的買賣價差。
重點:新聞提及的基準匯率、銀行牌價、實際成交的價格是三個不同數字。比較時要以最終成交的賣出價作準,才能準確評估兌換成本。
點計出真實成本:一條算式搞清
比較不同機構或渠道邊個抵,最直接的方法是把「付出的港幣總額」除以「收到的外幣金額」,得出每一單位外幣的實質港幣成本。這個數字已綜合了匯率與額外手續費,比單看牌價更準確。
舉個例:兌換 50,000 日圓現鈔,若甲銀行牌價顯示每百日圓兌港幣為 5.15 元,免手續費,總成本為 2,575 港元;乙銀行牌價較好,每百日圓報 5.10 元,但向非理財客戶收取 50 港元定額手續費,總成本則為 2,600 港元(2,550 + 50)。可見兌換金額較小時,定額手續費的影響更為顯著;金額越大,匯率價差的佔比才成為決定性因素。
價差(Spread)是銀行的基本利潤來源。假設某貨幣中間價為 5.00 港元,銀行現鈔賣出價為 5.06 港元,買入價為 4.94 港元,來回價差就是 0.12 港元(約 2.4%)。如果換完外幣後未經使用便馬上換回港幣,未計手續費就已經產生了這筆價差成本。因此,避免過量兌換實體外幣是控制成本的關鍵。
手續費:隱藏於價差與各項收費細則中
香港各銀行的外幣兌換收費架構各異。部分銀行將成本完全反映於匯率價差之中,對特定客戶標榜免手續費;有些銀行匯率較貼近市場,但會對特定現鈔提存收取手續費。
常見的收費項目
- 現鈔兌換手續費:部分銀行對非該行客戶、或交易金額低於指定門檻的現鈔兌換收取定額手續費(通常介乎數十至百多元)。
- 外幣現鈔存入及提取費:把外幣現鈔存入戶口,或直接由外幣戶口提取現鈔,若超過每日指定豁免上限,銀行有機會按金額百分比收取費用。
- 特別面額或調鈔費:冷門貨幣、特大面額或特別指定碎銀面額,部分分行若需專門調貨,可能衍生額外費用。
- 預訂逾期費用:透過網上鎖定匯率後,若未在指定期限內前往分行取鈔,部分銀行會取消預訂,或要求按取鈔當日牌價重新計算。
豁免與優惠條件
綜合理財戶口、出糧戶口及特定等級信用卡客戶,普遍享有現鈔兌換手續費豁免,甚至可獲更優的匯率點差。經由手機App或網上理財將港幣兌換存入外幣戶口,通常不收額外佣金。若涉及大額留學、海外置業或移民資金,透過分行或專屬客戶經理報價,有機會取得較牌價更優惠的大額電匯匯率。
四條唱錢路線,流程與適用場景
路線一:直接到分行櫃檯即場兌換
帶備香港身分證及港幣現金或提款卡前往銀行分行,職員會即時以當刻的現鈔賣出價計算金額。流程直接迅速,適合臨近出發、金額較小的應急情況。然而,分行備有的幣種及面額有限,遇上旺季或冷門貨幣可能撲空,且需配合分行營業時間排隊辦理。
路線二:手機App/網上預訂,分行取鈔
預先在手機銀行或網上理財選擇貨幣、金額、提鈔分行與取鈔日期。不少銀行支援在落單時即時鎖定現鈔匯率,並確保分行預備足夠現鈔與合適面額。好處是能在匯率心水時鎖定成本,亦節省現場等候調鈔的時間;但要留意取鈔期限,逾期訂單會被自動取消。
路線三:外幣提款機(ATM)即時提取
以滙豐銀行的外幣提款機服務說明為例,全港多處設有支援日圓、美元、歐元及人民幣等主流外幣的自動櫃員機。各銀行的扣帳機制略有不同:部分銀行支援直接由港幣戶口按即時匯率扣帳提取,部分則要求先在網上把外幣兌入外幣戶口再提款。優點是 24 小時隨時可取,彈性最高;缺點是機內鈔票面額固定,長假期前熱門幣種可能出現缺鈔情況,且受每日提款限額約束。
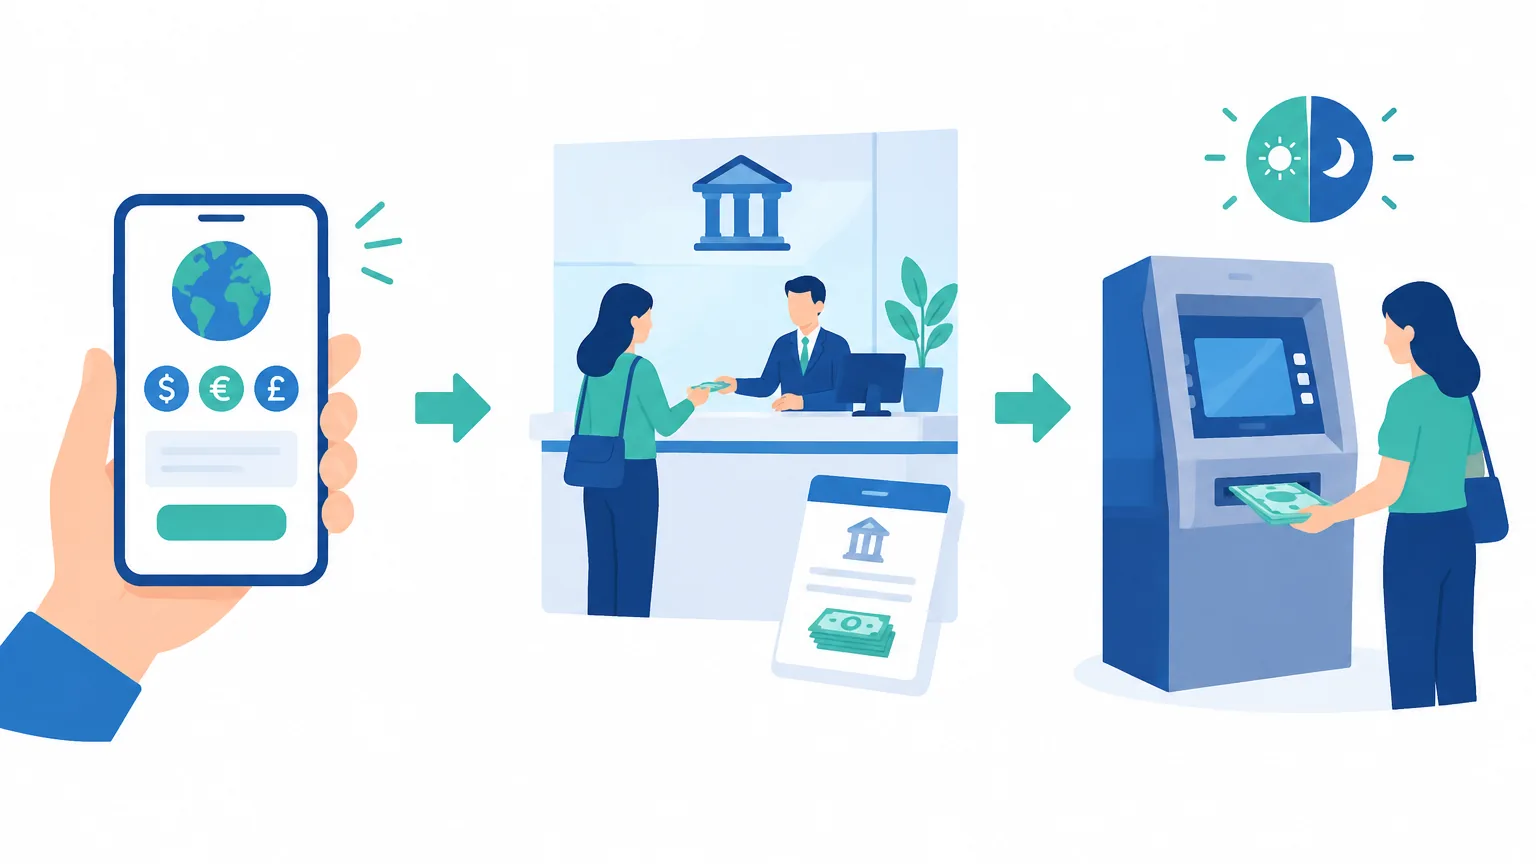
路線四:外幣戶口電匯價兌換,再於分行提現
透過網上銀行以較優惠的電匯價把港幣兌換為外幣存入戶口,之後再到分行櫃檯提取現鈔。中銀香港網上及手機銀行外幣兌換服務標明其兌換按電匯牌價結算。需特別留意:由電匯戶口提取實體現鈔時,部分銀行會按現鈔差價補收差額,或設有每日免手續費提鈔上限(如每日等值 1,500 美元),超出部分會收取百分比費用。
最常見的陷阱:電匯價買入,現鈔提走要補差價
很多初次接觸外幣戶口的人士,看見網上顯示的電匯賣出價比現鈔賣出價平,便將資金兌入外幣戶口,打算隨後去分行提取現鈔。到達分行時才發現,提取現鈔需要補足現鈔與電匯的差價,或需繳付現鈔處理費,最終成本並無節省。
若兌換外幣是為了海外消費,建議配合多貨幣扣帳卡(Debit Card)或海外簽賬信用卡使用,直接連結外幣戶口扣款,免卻提鈔的繁瑣與額外費用。需留意,使用信用卡於海外簽賬時,發卡機構普遍會收取約 1% 至 1.95% 的外幣交易手續費(CBF/FTF),部分標榜免海外簽賬費的卡種則除外。
合規提醒:若出入境時攜帶總值高於 12 萬港元(或等值外幣)的大額實體貨幣及無記名可轉讓票據,須依據香港海關規定經由「紅綠通道系統」申報;前往其他國家時亦須留意當地的外幣申報上限。
各渠道橫向比較
(手機版可左右滑動查看完整表格)
| 渠道 | 適用匯率 | 手續費安排 | 時間彈性 | 面額選擇 | 適合情況 |
|---|---|---|---|---|---|
| 分行櫃檯即場兌換 | 即時現鈔賣出價 | 視客戶等級,非客戶常設定額費 | 受分行營業時間限制 | 視分行即場存貨 | 臨時起意、急需少量現鈔 |
| 網上/App預訂取鈔 | 落單鎖定現鈔價 | 普遍全免,逾期取消訂單 | 可預訂數天後取鈔 | 可選指定面額組合 | 出發前有充裕準備時間 |
| 外幣提款機(ATM) | 電匯或即時現鈔牌價 | 本行客戶多數豁免手續費 | 24 小時隨時可取 | 只限主流貨幣大額鈔票 | 非辦公時間、主流外幣提款 |
| 戶口兌換後分行提現 | 電匯賣出價 | 超額提現或需補收差價/手續費 | 線上全天兌換,分行取鈔 | 需預先向分行預約 | 大額資金、部分作海外電匯 |
| 持牌找換店 | 找換店自訂現鈔價 | 通常計入牌價內,免佣金 | 營業時間長,假日多數開門 | 面額相對齊全,支援冷門幣種 | 需查核香港海關金錢服務牌照 |
唱錢時機與成本管理策略
分批兌換,平均匯率風險
如需為留學或海外置業準備大額外幣(如英鎊、澳元、加元),一次過全數兌換會承受較高的匯率波動風險。建議在出發前數個月將資金分開 3 至 4 次分批買入,以平均成本法降低單一時間點買入過貴的風險。
避開旅遊高峰與現鈔斷貨期
在長假期(如農曆新年、復活節、暑假及聖誕節)前夕,日圓、泰銖等熱門旅遊貨幣現鈔需求大增,分行庫存較易緊張。提前 1 至 2 個星期預訂,可確保獲得所需面額及幣種。香港國際機場設有找換店及銀行服務,但機場櫃檯價差普遍較闊,建議作為應急之用。
唱錢時容易忽略的實務細節
票面新舊與防偽版本
銀行對存入及兌出的鈔票狀況有明確指引。塗污、破損、浸水或有裂口的鈔票,銀行或海外商戶均有機會拒收。此外,部分國家(例如美國、印尼、柬埔寨等)對舊版美鈔的接受程度較低,取鈔時應留意是否為現行流通的新版鈔票。
大鈔與細鈔的配置比例
全數提取萬元日圓或百元美鈔,在海外小型食肆、便利店或乘搭交通工具時找續較為不便。透過手機App或分行取鈔時,可要求配搭適量中細面額(例如 1,000 日圓或 10/20 美元),令外遊使用時更加方便。
外幣硬幣的處理
香港各銀行普遍不接受外幣硬幣(Coins)的存入或兌回。旅程結束前,建議於當地機場或便利店將剩餘硬幣用盡,或增值至當地的交通儲值卡內,避免帶回香港造成閒置浪費。
出發前兌換檢查清單
- 釐清實體現鈔與電子支付(扣帳卡/信用卡)的比例,避免攜帶過量現金。
- 比對銀行的現鈔賣出價與電匯賣出價,計算實際換算成本。
- 確認所屬銀行戶口等級是否享有免手續費提鈔或外幣現鈔預訂優惠。
- 若使用手機銀行預訂現鈔,記錄取鈔截止日期及指定分行,避免逾期被取消。
- 取鈔時即場核對金額、檢查鈔票完整度,並確保包含適量常用細面額。
- 出入境時留意香港海關及目的地國家對大額現金申報的法定要求。
註:各銀行外匯牌價、手續費架構及提鈔條款會隨市場狀況調整,實際收費以辦理時各機構最新公佈為準。
常見問題(FAQ)
Q1:點解網上睇到嘅匯率,去到分行櫃檯兌換時貴咗?
網上財經新聞或搜尋引擎顯示的多為「中間參考價」,而手機銀行外幣戶口顯示的多為「電匯價」。在分行櫃檯兌換實體外幣時,銀行採用的是「現鈔賣出價」,當中已包含鈔票運輸、金庫儲存及人手點算等營運成本,因此價格會比電匯價略高。
Q2:外幣提款機(ATM)同分行櫃檯換錢邊個抵啲?
外幣提款機通常豁免額外手續費,並以即時牌價或預先兌換好的外幣戶口結算,匯率往往比非指定客戶在分行櫃檯即場兌換划算。不過外幣提款機一般只提供日圓、美元、歐元及人民幣等主流幣種的大額鈔票,如需冷門貨幣或指定細面額,經手機App預訂再到分行取鈔會更合適。
Q3:旅行用唔晒嘅外幣現鈔,換返做港幣抵唔抵?
將外幣現鈔兌換回港幣時,銀行會以較低的「現鈔買入價」結算,變相需要再次承擔買賣價差。若金額不大,建議保留現鈔供日後旅遊使用,或在當地離境前透過電子錢包增值及消費完畢;亦可存入外幣戶口供日後海外簽賬使用。
Q4:去非銀行持牌找換店唱錢,有咩需要注意?
在找換店兌換外幣時,應確認該機構持有香港海關發出的「金錢服務經營者牌照(MSO)」。交易前必須看清店內掛出的「淨買入/賣出價」,並向職員確認是否有任何隱藏佣金或最低兌換額限制,取鈔後務必即場點清並索取正式收據。
