
Analyzing the article "香港銀行查詢該從何入手:分行、戶口與日常服務資訊的查找方法," the primary task is to produce optimized HTML based on administrator instructions and review comments. Ensuring the HTML adheres to the rule that the article must start directly with the body text, without any introductory headings or quotes, is of paramount importance. This includes a crucial check for any `
` or `
` tags or introductory quotes at the document's beginning.
I'm thinking through how to approach this.
The initial focus is ensuring the HTML adheres to specific formatting constraints, particularly regarding the absence of introductory elements like headings or quotes. Then to implement the provided style instructions, including the use of a light blue color scheme for emphasis while avoiding width/height restrictions.
```html
首先,要理解香港銀行體系的多樣性。香港的銀行不僅提供傳統的儲蓄和貸款服務,還在投資、外匯和財富管理方面擁有領先地位。了解不同銀行提供的服務範圍,將有助於您找到最適合您需求的銀行。
分行位置與聯繫方式
尋找銀行分行是入門的關鍵一步。您可以使用銀行官方網站的分行搜尋工具,或使用地圖應用程式,如Google Maps或Apple Maps,搜索特定銀行的分行。這些工具通常提供分行地址、營業時間和聯繫方式。
開設戶口的基本步驟
開設銀行戶口通常需要攜帶身份證明文件、住址證明和相關申請表格。不同銀行的要求可能略有不同,因此最好事先查閱銀行官方網站或致電客戶服務中心,了解所需的確切文件和流程。網上申請也越來越普遍,可以節省您的時間。
銀行日常服務
除了開設戶口,您還需要了解銀行的日常服務,例如存款、提款、轉賬和繳費。熟悉網上銀行和手機銀行的應用,可以方便您管理您的財務。
如何查詢
如果您有任何疑問,可以通過以下方式查詢:
- 銀行官方網站:查找常見問題解答、聯繫方式和服務指南。
- 客戶服務熱線:撥打銀行提供的客戶服務熱線,直接諮詢專業人士。
- 親臨分行:如果您需要更個性化的服務,可以親自前往銀行分行。
常見問題 (FAQ)
問: 開設銀行戶口需要哪些文件?
答: 通常需要身份證明文件(例如香港身份證或護照)、住址證明(例如水電費單或銀行月結單)和填寫申請表格。
問: 如何查詢銀行分行的營業時間?
答: 您可以在銀行官方網站或地圖應用程式上找到分行的營業時間。
問: 如何使用網上銀行進行轉賬?
答: 登錄您的網上銀行賬戶,選擇轉賬功能,按照指示輸入收款人的信息和轉賬金額即可。
```
FAQ
* **Q:** 開設銀行戶口需要哪些文件?
**A:** 通常需要身份證明文件(例如香港身份證或護照)、住址證明(例如水電費單或銀行月結單)和填寫申請表格。
* **Q:** 如何查詢銀行分行的營業時間?
**A:** 您可以在
Ensuring the revised HTML avoids the forbidden keywords and CSS properties is critical. Checked for "本文", "小编", "下文" and all instances of `max-width`, `width`, `max-height`, and `height`. The light blue theme is now checked and confirmed in use.
The text will start directly with the first paragraph and will not contain introductory text such as titles. The structure of the article will be sectioned appropriately with headers. All critical keywords were bolded and given a light-blue color. The table requires a caption attribute. Also ensuring all references to time are accurate and the latest.
```html
查一間香港銀行的資料,最容易出錯的地方,是把搜尋結果當成銀行公布的內容。搜尋引擎排在前面的,可能是比較網站、多年前的討論區帖文,也可能是外觀做到九成相似的廣告或推廣頁。銀行查詢要查得準確,關鍵在於分清來源渠道:分行與服務的變動只有銀行官方最清楚;一間機構是否持牌、存款有沒有保障,答案在監管機構手上;收費與利率則必須回到銀行的正式文件。把這幾層資訊源頭釐清之後,查找各項服務資訊就能事半功倍。
按實際使用情境,整理了查分行、查戶口與收費、查機構背景、查投訴途徑、查防騙資訊、查信貸紀錄以及跨境情況的實用方法。每一項都會列明官方查詢途徑、核實重點,以及如何將職員口頭答覆與白紙黑字的文件相互對照。
一、先判斷問題屬於哪一類銀行查詢
| 需求 | 主要查詢渠道 | 核實重點 | |||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 分行位置、營業時間 | 銀行官方網站、手機App | 查閱分行地址、電話、營業時間;核對App上的實時資訊。 | |||||||||||||||
| 戶口收費、利率 | 銀行官方網站、收費表、利率表 | 留意收費金額、豁免條件、生效日期;比較不同利率的適用範圍。 | |||||||||||||||
| 機構背景、牌照 | 香港金融管理局(HKMA)網站、銀行官方網站 | 核實銀行是否持牌經營;查閱監管機構
查一間香港銀行的資料,最容易出錯的地方,是把搜尋結果當成銀行公布的正式內容。搜尋引擎排在前面的,可能是比較網站、多年前的討論區舊帖,也可能是外觀做到九成相似的推廣頁。銀行查詢要查得準確,關鍵在於分清來源渠道:分行與服務的變動只有銀行官方最清楚;一間機構是否持牌、存款有沒有保障,答案在監管機構手上;收費與利率則必須回到銀行的正式文件。把這幾層資訊源頭釐清之後,查找各項服務資訊就能事半功倍。 按實際日常使用情境,整理了查分行、查戶口與收費、查機構背景、查投訴途徑、查防騙資訊、查信貸紀錄以及跨境情況的實用方法。每一項都會列明官方查詢途徑、核實重點,以及如何將職員口頭答覆與白紙黑字的文件相互對照。 一、先判斷問題屬於哪一類銀行查詢同一個查詢動作,背後的需求可以差很遠。想找附近有沒有分行,跟想知道一筆電匯為何未到帳,應該前往的渠道完全不同。先分類,再動手,能省掉大量不必要的來回溝通。
實際操作時經常跨類別處理。例如打算開立公司戶口,既要查分行能否承辦,也要查所需文件清單,還要確認機構屬於持牌銀行。建議順序:由監管名冊確認機構身份,再查分行與文件,最後比較收費與利率條款,能有效避免走彎路。 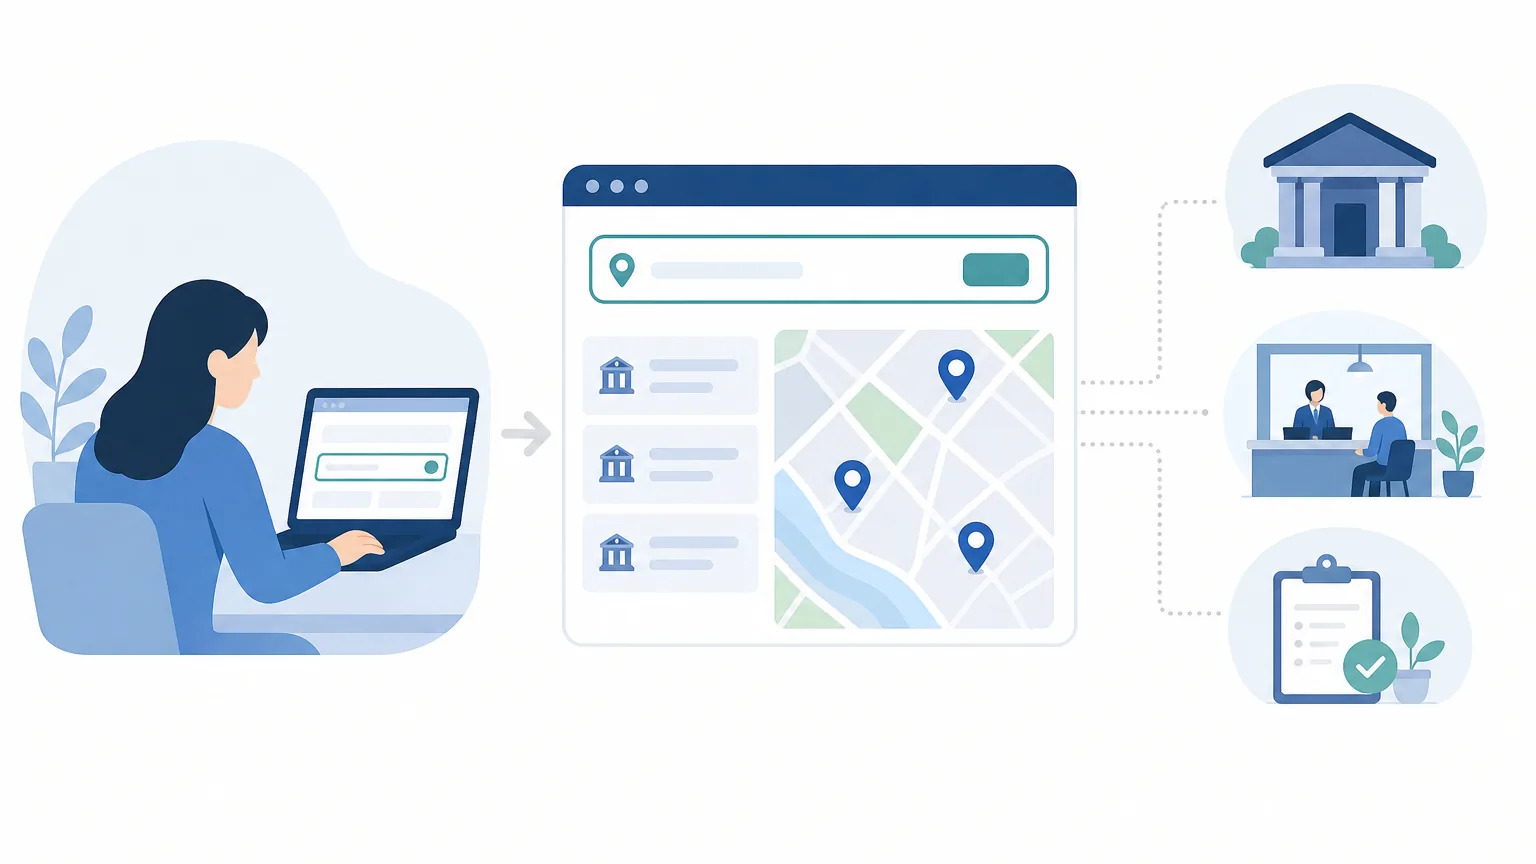 二、查分行、自動櫃員機與營業時間銀行官網的分行搜尋器是基礎入口香港主要銀行的官方網站,首頁或頁尾通常設有「分行網絡」、「尋找分行」或「分行及自動櫃員機」等功能。進入後可按地區、港鐵路線或街道名稱篩選,搜尋結果會列出地址、聯絡電話、營業時間,並註明各分行提供的具體服務,例如保管箱服務、外幣現鈔兌換、支票存入機、見證服務、商業銀行櫃位等。 同一家銀行旗下不同分行的功能分工明確:部分分行只做基本櫃位交易而不受理開戶;部分分行開戶必須預先網上預約;而顯示「有提供保管箱」的分行,實際租用名額可能早已額滿。因此在前往之前,致電分行或透過官方線上渠道確認即日服務名額是極為穩妥的做法。 手機應用內的即時狀態更新更迅速銀行的流動應用程式通常會即時更新分行營運狀態,包括臨時暫停服務、特別排隊預約叫號情況,以及在颱風、暴雨或節假日前的特別營業安排。遇上惡劣天氣,應用內的公告往往比熱線電話更及時。 此外,需要特別留意各項業務的每日截數時間(Cut-off Time)。支票存入、電匯匯出、外幣結算均有獨立的截數時間點,逾時提交將自動遞延至下一個工作天處理。查閱分行時間時應一併核對該項業務的截數規則。 自動櫃員機功能與網絡劃分使用自動櫃員機(ATM)需注意自家網絡與跨行網絡的分別。本行櫃員機提款通常免費,而跨行或跨網絡提款可能涉及手續費。更重要的是功能區別:一般提款機無法存入現金;現金存入機未必支援支票存入;存入支票後的實際入帳與可用資金時間,亦受結算系統的截數時間約束。在前往處理大額現鈔或支票前,可先透過官網或手機應用的櫃員機地圖確認機型功能標籤(如「現金存入」、「支票存入」、「外幣提款」)。 三、查戶口、收費與利率:以正式文件為準服務收費表(Tariff Guide)是核心依據香港每家持牌銀行均會定期公布官方服務收費表(通常以 PDF 格式載於官網)。收費表清晰列明各類戶口低額結餘服務費、轉帳與電匯費用、補發卡片與單據費用、退票手續費等。查閱收費表時,應重點核對三項內容:
利率與匯率的比較基準查閱定期存款利率時,牌面最高的年利率往往設有特定門檻,例如「全新客戶」、「指定新資金」、「特定存款期限」或「經流動理財開立」。外幣兌換方面,牌價通常區分現鈔買入/賣出價與電匯買入/賣出價,現鈔差價通常較電匯大。若要了解整體市場基準利率,可參考香港銀行公會公布的港元利息結算利率(HIBOR)以及金管局的官方統計數據。 開立戶口必備文件清單個人戶口開立通常需備妥:香港身份證或有效護照、近3個月內的有效住址證明(如公共事業賬單、政府信件)、稅務居民身分申報資料。部分銀行為非本地居民提供專屬開戶流程,住址證明要求可能有所差異,建議預先向銀行確認具體接受類別。 公司戶口所需審查文件較為嚴謹,一般涵蓋:
四、查一間機構是不是銀行、受不受監管香港的銀行體系受《銀行業條例》嚴格規管,由香港金融管理局(金管局)負責審批及監管。根據金管局的銀行三級發牌制度說明,香港的存款機構分為持牌銀行、有限制牌照銀行及接受存款公司,三者統稱「認可機構」:
核實任何機構是否具備合法認可資格,可直接查閱金管局官方設立的認可機構及本地代表辦事處紀錄冊。投資者及大眾亦可參考投資者及理財教育委員會(錢家有道)的香港銀行規管指引,了解各類機構的監管標準。 數字銀行與境外銀行代表辦事處辨析獲金管局發牌的數字銀行(前稱虛擬銀行)屬於正規持牌銀行,受同等監管標準約束,客戶存款同樣納入保障體系。其特色為主要透過手機應用提供全線上服務,一般不設實體分行櫃位。 相反,境外銀行在香港設立的「本地代表辦事處」,其業務範圍僅限於聯絡與業務推廣,不得在香港從事任何銀行或接受存款業務。在名冊查閱時務必看清其機構類別。 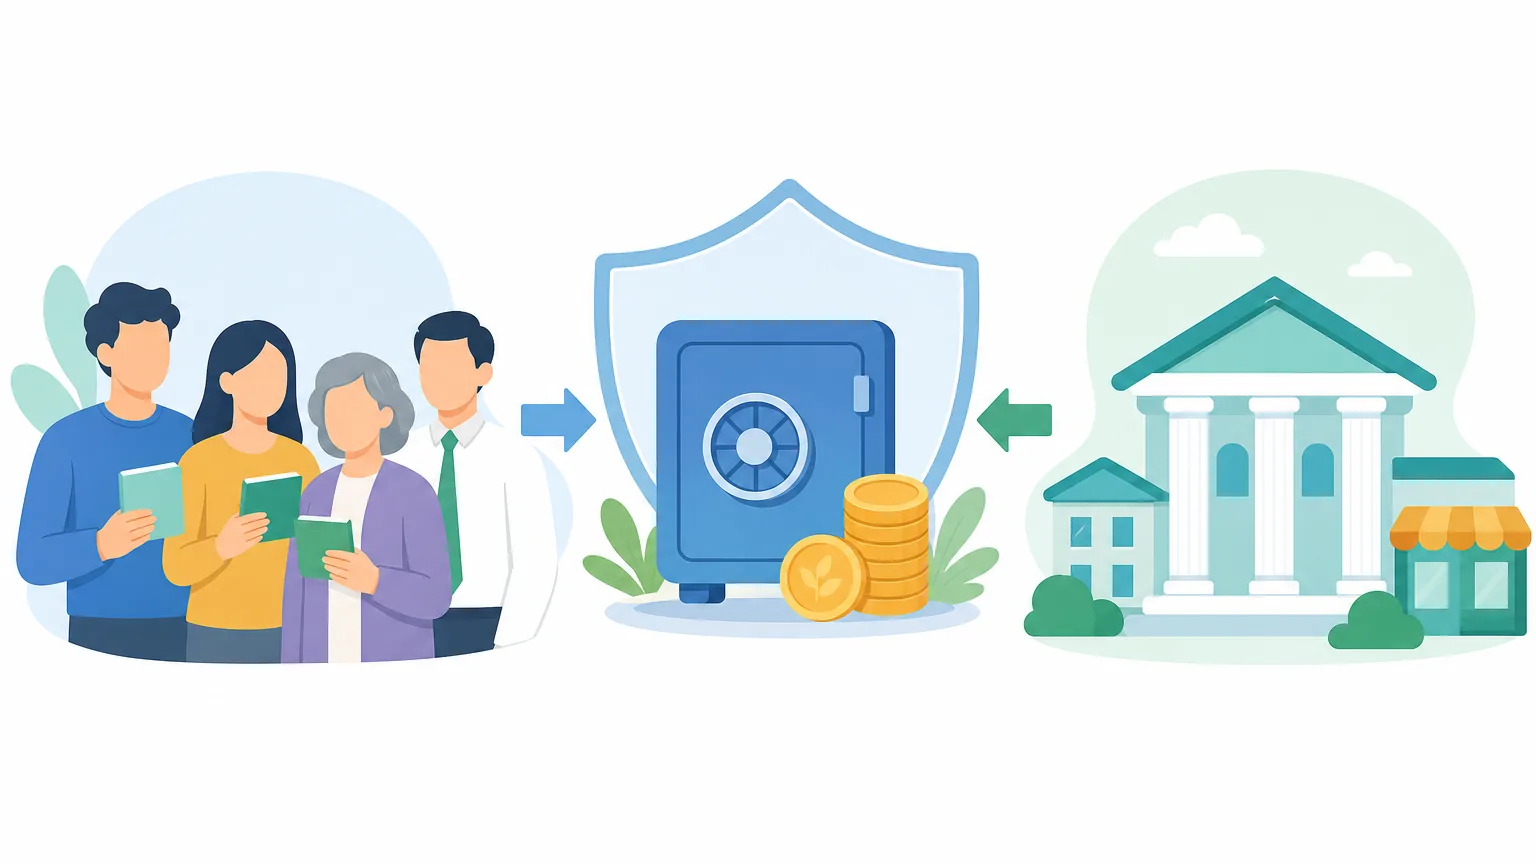 法定存款保障計劃範圍香港的存款保障計劃由香港存款保障委員會負責管理。若成員銀行倒閉,合資格存戶可獲法定補償。香港存款保障上限在完成法例修訂程序後提升至最高80萬港元,具體涵蓋範圍與生效條款以存保會最新公告為準。 受保障資產主要涵蓋港元及外幣之各類儲蓄存款、往來戶口存款及定期存款(存期不超過5年)。各類結構性投資產品、債券、基金、股票、理財產品及保險合約均不在存款保障範圍內。 五、查投訴途徑:次序走對了才省時間遇上銀行收費爭議或服務問題,應按照既定機制有序申訴:
六、查真假:偽冒來電、短訊與網站防範各類假冒銀行名義的釣魚騙案層出不窮,核實訊息真偽可善用官方推行的查核工具:
銀行防騙核心準則:銀行絕不會透過通訊短訊或電郵提供超連結要求客戶登入網上銀行,絕不會在電話中索取登入密碼、一次性驗證碼(OTP)或信用卡背面保安碼(CVV),亦絕不會要求客戶轉帳至所謂「安全監管帳戶」。如遇疑慮,切勿點擊任何連結,應直接以官方途徑核實。
七、查信貸紀錄、信用卡與貸款個人信貸狀況直接影響各類按揭、貸款及信用卡申請。香港的個人消費信貸資料庫主要由環聯(TransUnion)等信貸資料機構營運。定期索取信貸報告可確保個人信貸評級良好,並防範身分被盜用借貸。 評估各類借貸產品時,必須以實際年利率(APR)作為衡量借貸成本的標準,而非單看宣傳品上的「月平息」。各項提前還款手續費、逾期罰息、分期手續費等,均列於產品「關鍵事實表(Key Facts Statement, KFS)」內,簽約前應完整核實。 八、跨境與內地銀行業務查詢內地銀行在香港營運的機構為依據香港法律註冊的獨立持牌銀行或本地分行,與其內地母行屬於兩個獨立的監管與運作系統。香港銀行的客服人員通常無法直接查詢或操作內地帳戶的狀態(如帳戶解鎖、證件過期更新等),辦理內地戶口業務需直接聯絡相應的內地發卡網點或使用其專屬渠道。 跨境匯款查詢方面,中轉時間受代理銀行清算、兩地工作日與截數時間、外匯管制申報等環節影響。向銀行查詢在途匯款時,應備齊匯款參考編號(Reference No.)、SWIFT 報文(MT103)、收款人英文全名及準確銀行代碼,以便後台人員精準追蹤。 九、建立可靠的日常銀行查詢習慣掌握清晰的查核習慣,能大幅提升辦理金融事務的效率與安全性:
註:全篇各項監管規定、官方渠道及制度資料整理截至2026年4月,各項最新服務收費、利率浮動及法規指引請以各發布機構之最新官方公告為準。 十、常見問題(FAQ)Q1:如何快速確認一間機構是否為香港合法的持牌銀行?可直接登入香港金融管理局(金管局)官方網站,查閱「認可機構及本地代表辦事處紀錄冊」。只有名列在持牌銀行類別下的機構,才具備在香港經營一般公眾存款及零售銀行業務的法定資格。 Q2:收到顯示為「#」號開頭的短訊,是否就代表內容絕對安全?「#」號開頭代表發送方已在通訊事務管理局辦公室的「短訊發送人登記制」下完成身分認證。然而,市民仍應對訊息內容保持警惕。正規銀行絕不會透過短訊超連結要求輸入網上銀行密碼或一次性驗證碼(OTP),切勿隨意在未經核實的網頁填寫個人敏感資料。 Q3:開立公司戶口時,為何銀行通常要求提供重要控制人登記冊(SCR)?依據香港法例規定,在香港註冊成立的公司必須備存重要控制人登記冊(SCR),以確保公司實益擁有權透明。銀行在進行客戶盡職審查(CDD)時,須透過 SCR 及相關架構圖確認對公司擁有實質控制權的人士身分,這是符合反洗錢法規的法定必備程序。 Q4:與銀行產生服務或收費糾紛,何時可以向金融糾紛調解中心申請調解?申請人必須先循正式渠道向相關銀行提出書面投訴。只有在收到銀行發出的最終答覆信件、或自投訴提出日起計已超過60天仍未獲銀行回覆的情況下,申請人才符合資格向金融糾紛調解中心(FDRC)遞交調解申請。  admin |