
Focusing on the highest priority, the administrator's requirements dictate the structure: no introductory material like titles or disclaimers, and the article must conclude with a FAQ section. This will be the foundational constraint for the article's final form.
```html
初步构思了FAQ结构,计划以问答形式呈现跨境转账的常见问题。
对 跨境支付通 的限额进行了修正,明确为 人民币限额。
区分了转账的渠道和转账网络/系统,并计划在表格中更正FPS的限额描述,考虑加入认证级别、收款人登记状态等影响因素。
对于分行柜位转账,说明通常没有固定上限,但大额转账受身份认证影响。
```
在手機銀行按「確認轉賬」後突然彈出交易失敗,好多人第一反應係「戶口明明有足夠餘額」。問題核心往往唔在於存款多寡,而係銀行戶口背後同時運行緊多條唔同維度嘅每日轉賬上限,交易剛好觸碰咗其中一條防線。
香港各間零售銀行設定轉賬限額,主要圍繞三個核心維度:轉賬渠道、收款人類型以及安全認證級別。渠道包括實體分行櫃位、自動櫃員機(ATM)、桌面版網上理財與手機銀行 App;收款人類型劃分為同名自名戶口、已登記第三方戶口與未登記陌生收款人;認證方式則涵蓋雙重認證、流動保安編碼、生物認證以至基本登入密碼。
三個維度相互交織,令同一個銀行戶口同時具備「手機轉數快小額上限」、「網上未登記收款人每日上限」、「已登記收款人高額上限」及「ATM 轉賬上限」。各渠道額度通常獨立運作,唔會直接互相扣減。在手機 App 耗盡未登記轉數快額度,唔影響經桌面版網上理財向已登記戶口轉賬;在分行櫃位完成大額調撥,亦唔會扣減電子渠道嘅預設限額。
了解個人戶口具體限額,最準確做法係登入網上理財或手機銀行的「限額設定」頁面查閱。以下梳理市場主流銀行的限額結構與運作邏輯,實際數字以各銀行最新公布的條款及細則為準。
主要轉賬渠道與限額機制拆解
銀行在不同交易渠道設定限額差異,本質上係在「交易便利度」與「防詐騙及資產安全」之間取得平衡。操作越便捷、認證門檻越低的渠道,每日限額通常越嚴格。
| 交易渠道 | 常見每日上限區間(港元) | 核心認證要求 | 到賬時效 |
|---|---|---|---|
| 分行櫃位轉賬 | 通常不設公開固定上限(受資金審查約束) | 身份證明文件、簽名核對、大額申報 | 即時至同一個工作日 |
| 自動櫃員機(ATM) | 約 20,000 至 50,000 元 | 實體提款卡 + ATM 密碼 | 行內即時 / 跨行需經結算系統 |
| 桌面版網上理財(未登記收款人) | 約 10,000 至 50,000 元(視銀行設定) | 登入密碼 + 短訊一次性密碼(OTP) | 即時(FPS)至下一個工作日 |
| 桌面版網上理財(已登記收款人) | 約 500,000 至 1,500,000 元或以上 | 流動保安編碼 / 實體編碼器雙重認證 | 即時(FPS)至同日處理 |
| 手機銀行 App(小額轉賬 / FPS) | 約 10,000 至 400,000 元(視認證等級及銀行) | 生物認證(Face ID/指紋)/ App 內安全密碼 | 即時到賬(24小時運作) |
分行櫃位雖然靈活性最高,但並非完全「無限制轉賬」。當金額涉及大額款項時,銀行受反洗錢(AML)與合規指引約束,職員需要核實客戶身份、資金來源及轉賬用途,甚至要求提供合約或發票證明。
自動櫃員機(ATM)由於認證方式相對單一,風險控管極為嚴格,跨行轉賬每日限額普遍壓在數萬港元水平,部分銀行甚至預設關閉 ATM 跨行轉賬功能,需由客戶主動開通。
已登記與未登記收款人:額度懸殊的關鍵
在網上理財與手機銀行體系內,收款人是否「預先登記」直接決定每日轉賬額度的上限級別。這項設計是銀行防止未授權人士在入侵賬戶後,立即將巨額資產轉移至不明戶口的關鍵防線。
轉賬額度控管原則:所有轉賬上限均為「轉出方限制」。收款方賬戶在接收款項時一般不設每日上限;若交易因超出額度被拒,限制永遠源自付款方之戶口設定。
未登記收款人(Non-registered Payee):每次轉賬都需要手動輸入銀行戶口號碼、手機號碼或電郵地址。多數銀行的預設每日上限僅為港幣 10,000 至 50,000 元。此限額是以「每日累計」計算,即日內多次轉賬給不同未登記對象,總額亦不能逾越該上限。
已登記收款人(Registered Payee):客戶需預先在網上理財透過流動保安編碼器或雙重認證,將特定第三方賬戶綁定入信任名單。登記通常設有生效冷卻期(例如即時至 24 小時不等),完成後每日轉賬上限可顯著提升至港幣 500,000 至 1,500,000 元(視個別銀行最高允許值及客戶設定)。
另外,轉賬至「本人同名戶口」(例如同銀行之儲蓄戶口轉往往來戶口或投資戶口),多數銀行會視為內部資金調撥,不佔用第三方轉賬額度,上限通常寬鬆得多。
轉數快(FPS)限額機制與特殊場景
轉數快(Fast Payment System)由香港銀行同業結算有限公司(HKICL)營運,提供 24×7 全天候即時跨行轉賬服務。然而,轉數快本身是一套支付結算架構,具體轉賬額度並非由結算系統劃一限制,而係由每間參與銀行及儲值支付工具(SVF)按各自的風險胃納獨立設定。
因此,不同銀行之間的 FPS 限額存在巨大差異:
- 部分大型銀行在配合流動保安編碼及已登記收款人情況下,本地轉賬及轉數快每日最高限額可達 1,500,000 港元。
- 對於未經額外雙重認證的「小額轉數快」交易,多數銀行則將每日免認證上限設定在 10,000 港元 左右,以保障日常小額轉賬便捷度及資金安全。
轉數快體系下還有兩項常見特殊限額,容易與一般本地轉賬混淆:
- 轉數快繳款至商戶:向機構或商戶繳費時,限額通常獨立於個人轉賬。繳付至一般商戶每日上限多為港幣 10,000 元,但若繳款至稅務局、公用事業等特選商戶或指定受信任機構,部分銀行允許的繳款上限可高達每日港幣 100,000 至 400,000 元。
- 跨境支付通(轉數快跨境匯款):經轉數快跨境匯出至內地個人銀行賬戶時,受內地及本地監管架構規範。根據現行公開機制,跨境轉賬至內地每人每日上限為 人民幣 10,000 元、每年累計上限為 人民幣 200,000 元(港幣扣賬等值受各銀行即時匯率換算影響),此額度與一般本地 FPS 港幣轉賬額度分開計算。
電子錢包與銀行轉賬的限額界線
許多市民習慣使用 PayMe、AlipayHK、WeChat Pay HK 等電子錢包進行轉賬,這些工具與傳統銀行賬戶的限額體系完全獨立。
電子錢包的儲值、轉賬與提現限額,主要取決於用戶在該錢包平台完成的身份認證級別(例如未認證、初級認證、高級實名認證)。從銀行戶口透過轉數快增值至電子錢包時,扣除的是「銀行戶口的轉數快每日限額」;而從電子錢包轉款予朋友或商戶時,消耗的則是「電子錢包自身的轉賬額度」。若銀行轉數快限額過低,可能導致電子錢包自動增值失敗。
如何調整個人每日轉賬上限?
當面臨置業交訂、繳交大額保費或大宗交易時,預設限額往往不足以應付,可透過以下步驟按需管理及提高額度:
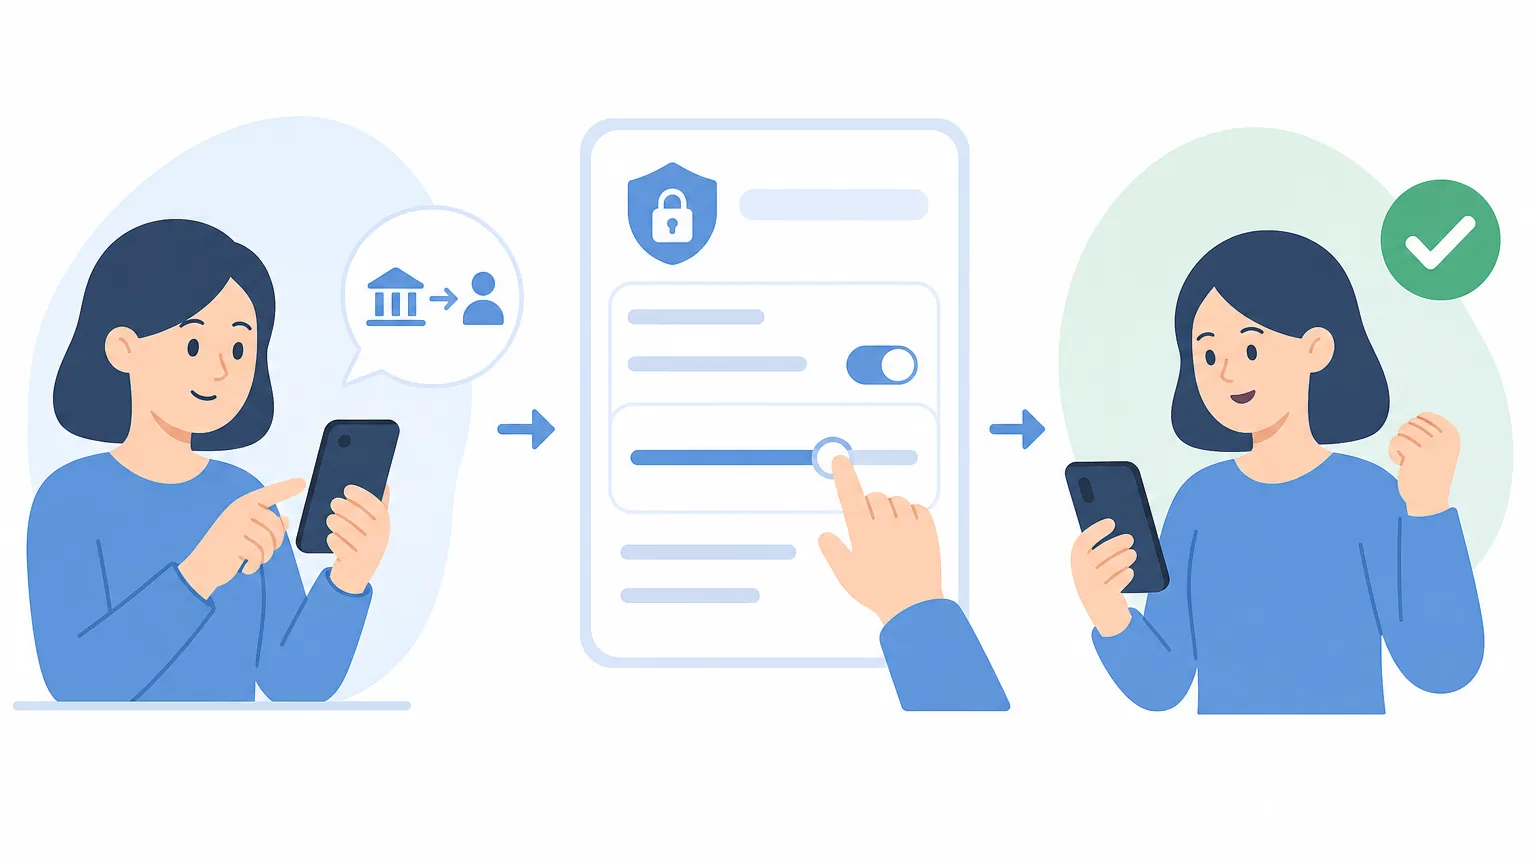
- 網上理財 / 手機 App 自助調高:登入網上銀行進入「設定」或「保安管理」內的「轉賬限額管理」。在銀行預設的最高上限範圍內,可即時調高未登記或已登記收款人限額,此操作通常需要流動保安編碼器或生物認證即時驗證。
- 預先登記常用收款人:對於租金、家庭生活費、供樓賬戶等定期交易對象,盡早將其加入已登記收款人名冊,解鎖高額轉賬權限,同時避免手動輸入賬號出錯。
- 親身前往分行辦理:若所需金額超過電子渠道允許的最高天花板,需持有效身份證明文件親臨分行櫃位辦理一次性大額轉賬,或申請永久調高特定渠道權限。建議提前預備交易憑證(如買賣合約、繳費通知書)。
- 善用常設指示(Standing Instruction):固定週期、固定金額的款項可設定常設轉賬指示,通常由銀行後台於指定結算日自動處理,不佔用即時在線轉賬的每日額度。
資金安全實用建議:轉賬上限並非「設得越高越好」。完成大額交易後,建議即時在手機 App 內將未登記收款人每日轉賬限額調回低水平(如 10,000 元以內),並開啟所有金額變動的即時 Push/SMS 通知,以降低賬戶被盜用的潛在風險。
常見問題(FAQ)
Q1:每日轉賬上限通常在幾點重置?
絕大部分香港零售銀行的每日轉賬限額以香港時間每日午夜 00:00 作為新交易日的起點並自動重置額度。少部分銀行可能以凌晨特定系統批次結算時間為準,具體可查閱個別銀行的電子理財服務須知。
Q2:不同銀行的每日轉賬限額會互相影響嗎?
不會。每間銀行的轉賬上限完全獨立計算。例如在 A 銀行用盡了當日的 50,000 元轉賬額度,B 銀行戶口內的可用轉賬額度完全不受影響,前提是兩者資金調撥符合各自銀行的轉賬設定。
Q3:點解明明未過每日上限,轉賬依然被銀行拒絕?
除每日總額度外,轉賬失敗通常源於以下原因:單筆交易金額超出「單筆上限」;收款人屬於未登記類別,觸碰了未登記子限額;戶口可用結餘不足(需預留透支保障或最低結存);外幣轉賬未在指定交易時段內進行;或該筆交易觸發了銀行的即時反欺詐風控攔截系統。
Q4:港幣轉賬與外幣轉賬的限額是一樣的嗎?
多數銀行將外幣轉賬(如美元、人民幣、日圓等)設有獨立的每日限額體系,或者按即時匯率折算為港幣等值計算入總額度。外幣跨行轉賬通常受海外代理行工作日及截數時間(Cut-off Time)限制,即使未超額亦可能順延至下一個結算日入賬。
Q5:在手機 App 提升轉賬限額需要幾耐生效?
透過手機銀行或網上理財調高未登記或已登記轉賬限額,只要配合流動保安編碼器或雙重認證完成驗證,一般會即時生效。若涉及首次新增已登記收款人,部分銀行為防範未授權轉移,可能會設有數小時至 24 小時的生效安全等待期。
