在東京便利店門外的櫃員機、曼谷街邊的找換店旁邊、倫敦地鐵站出口的自動提款機前面,很多香港人都經歷過同一幕:按密碼、拿走一疊外幣、回港看月結單,才發現扣走的港幣比當日看到的牌價貴了一截。差價通常不會一次過令人震驚,但每一筆海外提款其實都同時疊加著幾種費用,加起來可以吃掉幾個百分點。把這幾層成本拆開來看,才能清楚掌握手頭那張提款卡海外提款的真實代價。
這涉及香港銀行發出的提款卡(ATM Card)、扣賬卡(Debit Card)以及多幣種戶口外幣提款卡在境外自動櫃員機提現時的成本結構。各銀行、卡種與網絡收費會隨時間微調,掌握費用構成與計算邏輯後,即可依照最新服務收費表與卡組織當日結算匯率精確核對。
三層成本疊加:匯率加成、發卡行手續費、當地櫃員機附加費
海外提款的總支出由三層獨立費用組成,收取方各有不同:
- 第一層(匯率加成):由國際卡組織與發卡銀行產生,直接反映在折算匯價中,月結單通常不會獨立列出明細。
- 第二層(跨境手續費):由香港發卡銀行收取,通常為固定金額或按比例計費,會在月結單上清楚列明。
- 第三層(當地 ATM 附加費):由境外櫃員機營運機構直接收取,香港銀行僅代為扣款。
除上述三層外,還有一層名為動態貨幣轉換(DCC)的隱形溢價,持卡人容易在操作屏幕時不慎點選同意。
三層之中,只有第二層能在出發前從銀行收費表直接查得。第一層需在扣賬後比對推算,第三層則完全取決於現場選擇的櫃員機機型與營運商。這正是相同卡片在同一旅程中可能產生巨大成本差距的原因。
提取等值 50,000 日圓,使用不同銀行與網絡的提款卡,最終從戶口扣取的港幣差額可達數十甚至上百港元。提款金額越大,差距越顯著。
不少人在比較提款卡時只關注銀行手續費,忽略了匯率差距。實際上匯率加成按提款額百分比累計,往往佔據整體成本的最大份額。手續費是明細帳,匯率才是決定實際支出的核心關鍵。
匯率加成:相同外幣金額背後的定價落差
在海外櫃員機操作提款時,結算網絡會先以批發匯率將當地貨幣折算為結算貨幣(通常為港幣或美元)。該基準匯率來自 Visa、Mastercard、銀聯或 JCB 當日的國際清算匯價。各卡組織均設有官方匯率查詢頁面供持卡人核對。然而,銀行結算時可能在基準匯率上疊加點差,形成匯率加成。
部分銀行會在收費條款中列明加成百分比(例如按卡組織匯率加收 1% 至 1.95%),有些則僅註明按銀行自訂匯率結算。要推算實際成本,可在交易後至卡組織官網輸入交易日期、貨幣對及金額查詢參考價,再與戶口實際扣款金額比對,扣除已知的固定手續費後,差額即為匯率加成成本。
銀行牌價不等於實時結算匯率
銀行官網展示的「電匯買入價」或「現鈔牌價」主要用於櫃台實體買賣或電匯交易,並非櫃員機跨國提現的結算依據。除非卡片直接從現有外幣戶口扣款,否則跨幣種提款均以卡組織清算匯率疊加銀行點差為準。直接以現鈔牌價比對提款成本容易產生計算偏差。
週末與假期的匯率浮動緩衝
國際外匯市場在週末休市,卡組織在非交易日通常沿用最後一個交易日的匯率,並可能計入少量風險緩衝點差以應對開市波動。若非緊急需要,將大額提款安排在平日交易時段通常更為穩妥。
交易日與入賬結算日差異
在櫃員機取款的日期為「交易日」,而銀行系統與國際網絡完成清算入賬的日期為「結算日」。跨時區交易可能使結算日延後一至兩個工作天,最終匯率以結算日為準。比對兩筆提款成本時,應以實際入賬日期的匯價作為基準。
跨境手續費:四種常見收費機制
香港各認可機構對提款卡海外提款的收費模式主要分為以下四類:
- 每筆固定收費:無論提款金額多少均收取固定費用(例如香港主流零售銀行普遍收取每筆 HK$20 至 HK$50 不等,銀聯網絡常為每筆 HK$20 至 HK$30,Visa/Mastercard 網絡則常落在每筆 HK$40 至 HK$50)。此模式下單次提取較大金額能有效攤薄成本。
- 按提款金額百分比計費:依提款額抽取特定比例(如 1% 至 2%),通常設有最低收費門檻。金額越大,手續費絕對值越高。
- 固定金額與百分比取較高者:常見於特定傳統卡種,計算時會按對發卡機構有利的一方扣除,規劃時需以較高者為準。
- 標榜免手續費(設有額度或次數限制):部分新興數碼銀行或扣賬卡主打豁免跨境手續費,但通常設有每月免費提款次數或累計額度上限,超出後將按筆收費,且匯率中仍可能包含卡組織或銀行的基本加成。
此外,收費結算幣種亦需注意。部分機構以港幣直接計費,有些則按當地外幣或美元折算,若涉及二次貨幣兌換可能產生額外差價。
當地櫃員機附加費:境外營運商直接收取的費用
第三層費用由境外櫃員機營運商收取,費用獨立於香港發卡行。提款時屏幕通常會在確認步驟前提示附加費金額,或直接自提款總額中合併扣除:
- 泰國:當地主流商業銀行 ATM 對大部分國際提款卡每筆徵收約 220 泰銖附加費,小額提款的成本佔比會因此顯著拉高。
- 日本:便利店(如 7-Bank)及郵政銀行(Japan Post Bank)普遍支援海外卡提款,部分機台單筆設有手續費(通常約 110 至 220 日圓),且海外卡單筆提款上限多設於 10 萬日圓以內。
- 歐美地區:歐洲多數傳統大銀行自營 ATM 不對外國卡加收附加費,但觀光區的獨立營運商(如 Euronet 等獨立機台)常收取高額附加費;美國部分獨立機台亦會收取 3 至 5 美元不等的固定費用。
如在提款過程中遇到機器故障或因網絡超時導致提款失敗,部分清算系統仍可能記錄該筆跨境請求並產生處理手續費。若遇到交易中斷,切忌連續反覆嘗試,應即時更換正規銀行網點機台或聯絡發卡行核實戶口狀態。
優先選用銀行網點機台
實務操作上,優先選擇設立於實體銀行分行大堂內的櫃員機,避開機場、火車站出口或觀光商業街的獨立機台。若發卡機構在當地有同集團分支(例如匯豐於指定國家地區的自營 ATM)或聯盟網絡,往往可享附加費減免優惠。
動態貨幣轉換(DCC):操作屏幕上的高溢價陷阱
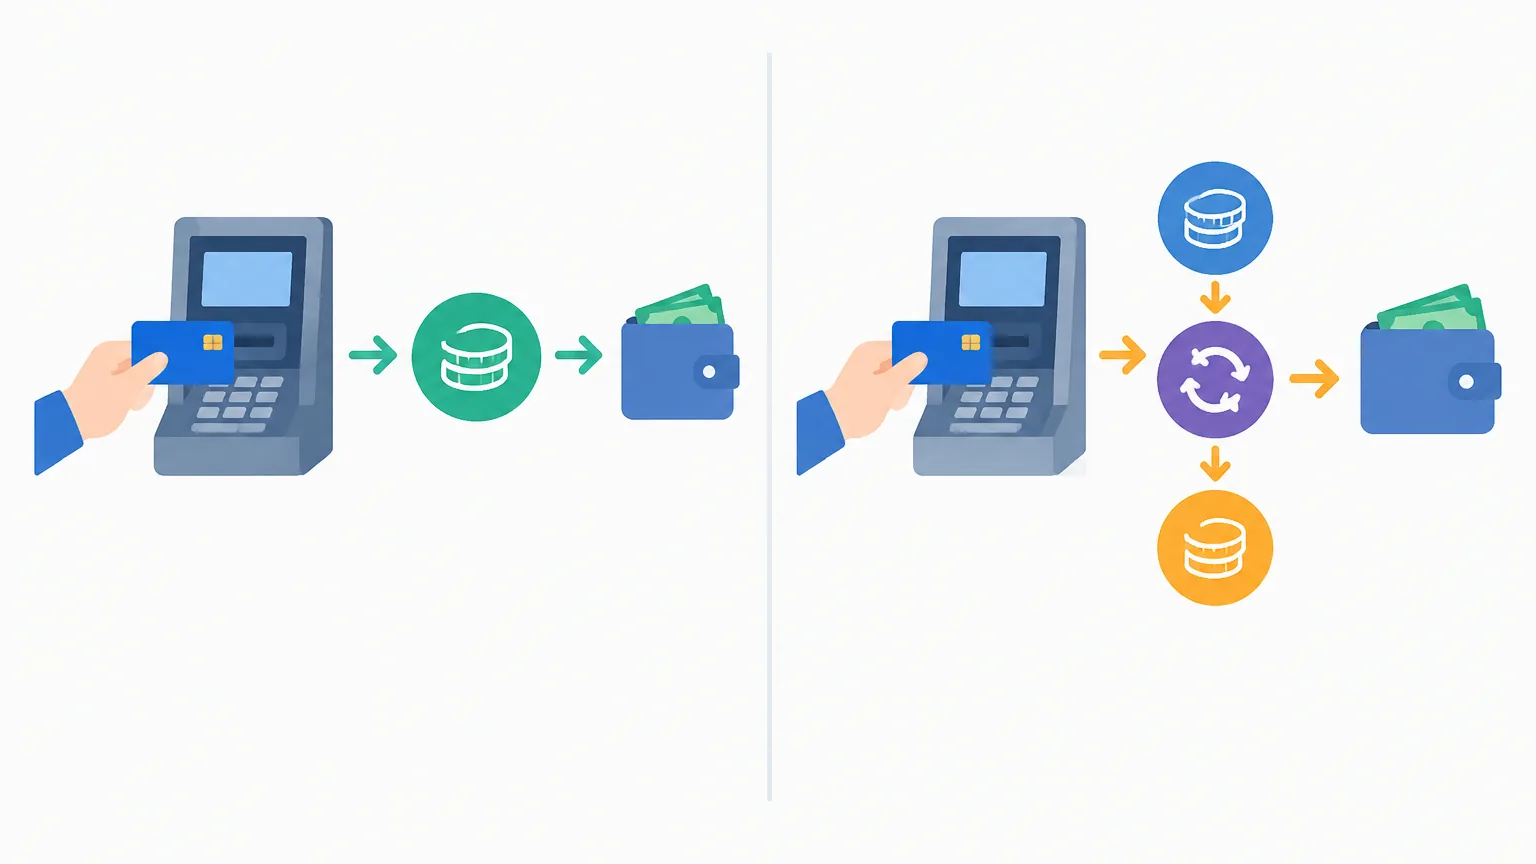
在境外 ATM 提款時,屏幕若出現「以港幣(HKD)結算」或「以當地貨幣(如 JPY / THB / EUR)結算」的選擇畫面,這就是動態貨幣轉換(DCC)。DCC 匯率由當地收單機構自訂,溢價往往比國際卡組織的基準匯率高出 3% 至 8% 不等。
核心操作準則:一律選擇「當地貨幣結算」。在日本選日圓,在泰國選泰銖,在英國選英鎊。切勿選擇以港幣直接結算。
部分海外機台會將港幣選項設為醒目的預設鍵,或使用引導性詞彙(如「提供固定匯率確保無匯率波動」)。操作時務必看清選項,手動切換為以當地貨幣入賬,以確保使用卡組織的清算匯率。
綜合成本計算示範
以下範例展示各層成本在不同情境下的疊加方式(以 1 港元兌 19.5 日圓為基準換算,基準金額約 HK$2,564 提取 50,000 日圓):
| 費用項目 | 傳統提款卡(模擬) | 免手續費扣賬卡(模擬) |
|---|---|---|
| 匯率加成 | 1.0%(約 HK$25.6) | 0.5%(約 HK$12.8) |
| 發卡行跨境手續費 | HK$30(固定) | HK$0(額度內豁免) |
| 當地 ATM 附加費 | 110 日圓(約 HK$5.6) | 110 日圓(約 HK$5.6) |
| 額外成本總計 | 約 HK$61.2(約 2.39%) | 約 HK$18.4(約 0.72%) |
在單次提款中,免手續費卡片確實能省下固定費用;但在大額提款時,若卡片的匯率加成點差較大,匯率端所產生的隱形支出可能迅速抵銷免手續費的優勢。
不同卡種的成本特點對比
純提款卡(ATM Card)
與銀行儲蓄戶口直接關聯,不支援信用透支。海外提款多走銀聯或 Cirrus/PLUS 網絡,收費條款簡單明瞭,每筆收取固定港幣手續費,適合消費頻率較低、偏好嚴格控制預算的出行者。
國際扣賬卡(Debit Card)
通常走 Visa 或 Mastercard 網絡,兼具刷卡與提款功能。新興銀行發行的扣賬卡多提供每月指定次數的免跨境手續費優惠,日常外幣簽賬與提款共用額度,使用彈性較高。
多幣種戶口外幣卡
允許持卡人在匯率理想時預先於手機銀行兌換目標外幣,在當地提款時直接從該外幣子戶口扣除,省去即時清算折算的匯率差價。但需確認發卡機構是否對外幣直接提現收取服務費。
信用卡透支現金(Cash Advance)
以信用卡在櫃員機提取現金屬於短期信貸透支,除了會被收取提款手續費外,更會自提款當日起按日計息(年利率普遍超過 30%),完全不設免息還款期。非極端緊急情況,應避免使用信用卡在海外提取現金。
出發前準備清單
- 預先開通海外提款功能:按香港監管指引,多數銀行提款卡與信用卡的海外 ATM 提款限額預設為 HK$0 或處於關閉狀態。出發前務必透過手機銀行 App 或網上理財啟動海外提款功能,設定有效日期與每日限額。
- 備妥雙卡雙網絡配置:同時攜帶一張銀聯卡與一張 Visa 或 Mastercard 扣賬卡,避免因單一卡組織在個別地區受理覆蓋不足而無法提款。
- 核實提款密碼位數:香港主要使用 6 位數 ATM 密碼,部分國家機台僅支援 4 位數密碼。出發前可向發卡銀行查詢當地機台的兼容輸入指引(例如直接輸入前 4 位或補 00)。
- 備存基本應急現金:出發前兌換少量當地零錢,避免抵達機場後被迫使用高收費的獨立 ATM。
常見問題快速解答(FAQ)
Q1:海外提款選擇銀聯(UnionPay)還是 Visa / Mastercard 更划算?
兩者在結算機制與覆蓋面上各有優勢。銀聯在亞洲主要旅遊區(如日本、泰國、韓國)覆蓋廣泛,且香港銀行針對銀聯網絡的海外提款手續費通常相對固定(普遍為每筆 HK$20 至 HK$30);Visa 與 Mastercard 在歐美地區普及率更高,部分新興扣賬卡亦主打免手續費優惠。最理想的策略是兩者兼備,在亞洲優先嘗試銀聯,在歐美選用低點差的 Visa/Mastercard 扣賬卡。
Q2:提款金額越大,按百分比計費的手續費是否一定不划算?
這取決於發卡行手續費與當地 ATM 附加費的佔比結構。若目的地機台收取高額固定附加費(如泰國每筆 220 泰銖),單次提取較大金額能有效壓低該固定附加費的佔比;但若持有的卡片主要按提款金額收取百分比手續費且無上限,提款總額越高,手續費絕對值也會隨之提升。規劃時應先確認卡片的計費模式與機台收費標準,再決定分次或單次提取。
Q3:外幣提款失敗時,手續費可以向銀行申請退回嗎?
若因機台吐鈔異常或通訊中斷導致扣款但未得現金,持卡人應妥善保存機台吐出的錯誤單據並記錄機台編號及確切時間,回港後可向發卡銀行提交爭議交易申請,核實後款項及相關手續費通常會予以退還。若因輸入錯誤密碼或超出限額而被拒絕,部分網絡產生的處理費則未必能退還,建議出發前確認各項設定正常運作。
各銀行的海外提款手續費、匯率計算規則與境外櫃員機收費可能隨政策調整。各項收費標準請以發卡機構最新公布的服務收費表及各卡組織結算匯率為準。
