把「買外幣時機」拆成三個各自獨立的決定
盯著手機銀行的外匯介面看了兩星期,匯率跌了一點,心裡想「再等等,應該還會更低」;隔天回升了半格,又懊惱「昨天就該換」。這個循環幾乎每個需要外幣的香港人都經歷過。問題不在於眼光不夠準,而在於決策被壓在同一個問題上:「現在是不是最好的價位?」
現實中沒有任何人能持續答對這個問題。可行的做法是把「買外幣時機」拆成三件互相獨立的事:第一,看到甚麼條件才動手(入市訊號);第二,動手時買多少、分幾次買(注碼分配);第三,甚麼情況承認判斷錯了、把資金收回來(止蝕離場)。三件事各有各的判斷標準,混在一起談就永遠得不出結論。
這套框架除了拆解這三個核心決定,還涵蓋換匯渠道的執行成本與一份標準落地流程。無論是為子女交學費、準備移民移居、做外幣定期儲蓄,還是單純想逢低吸納,邏輯完全相通。
入市訊號:把匯率走勢換成可觀察的客觀條件
「我覺得日圓會跌」這句話無法執行,因為裡面沒有具體觸發條件。可執行的訊號必須清晰客觀,例如「美元兌日圓升穿過去半年的區間頂部並連續兩日企穩」。以下四組條件,是建立買外幣時機訊號時可以逐項檢查的素材:
1. 利率路徑與利差方向
貨幣的中期方向,很大程度上跟隨兩邊央行的政策落差走。買入任何一種外幣,本質上都是同時在衡量兩種貨幣的利率預期。日圓、英鎊、澳元、加元各自對應不同央行的議息節奏。值得留意的觀察點有三類:央行議息會議後的聲明用詞變化、季度經濟預測裡的利率點陣圖或利率路徑預測、以及利率掉期市場對下一次調整的隱含定價。
這些資料不需要自己計算,主流財經通訊社與大型銀行的研究報告每週都在整理。真正需要判斷的是:市場已經消化了多少預期?當市場對某央行的減息預期已被充分討論數月,往往早已反映在牌價中,此時才跟風入場,容易買在預期最飽和的高位;相反,當政策轉向剛露苗頭、市場仍在爭論時,價格通常尚未完全反映。
訊號的核心價值來自「尚未被充分定價」。已經被全盤反映進即期匯價的消息,不再構成新的買入理由。
2. 價格結構:用日線與週線確認所在位置
換匯不需要像短線外匯合約交易那樣緊盯分鐘圖。把日線圖拉闊至一年至三年,標出明顯的前期高位與前期低位,再找出成交最密集的橫行整固帶,就能清楚回答關鍵問題:目前價位是處於歷史區間的偏高、中軸還是偏低位置。
這個判斷可以直接轉化為注碼依據。靠近區間底部時適度提高建倉權重,靠近頂部時減少金額,中間價位則按原定計劃均勻分配。均線排列方向亦可作為輔助工具:當短期均線持續受制於長期均線下方,代表趨勢仍偏弱,等待的成本相對較低;均線若呈現向上發散,則意味著順勢動能正在形成。
3. 事件日曆與季節性規律
每月皆有特定關鍵事件容易引發外匯市場短線跳空:美國非農就業報告(NFP)、居民消費價格指數(CPI)、各大主要央行議息決議及財政預算案公佈。在重大數據公佈前夕避免建立大額單筆倉位,是控制滑點與波動風險的基本紀律。
季節性因素同樣值得納入考量。一般而言,半年結與年結前後,跨國企業與金融機構的資金調撥較為活躍;暑假與農曆新年前夕,市民旅遊現鈔兌換需求集中,部分找換店或分行的現鈔點差通常較闊。若個人換匯需求具備彈性,避開高峰期可節省兌換摩擦成本。
4. 需求時鐘:最容易被忽略的個人約束訊號
外部訊號來自市場,內部訊號來自自己。這筆外幣何時必須支付?有明確截止日的支出屬於「剛性硬需求」:海外學費繳費單、海外租約訂金、投資移民法定存款證明等;沒有明確截止日的屬於「彈性投資需求」:包括長線外幣資產配置、定期存款賺取利差或純粹逢低儲蓄。
剛性需求會將「時間」直接轉化為強制訊號。距離繳費日越近,承受等待的空間就越小;此時若一味等待更理想的價位,實質上是用匯率波動風險置換不可挽回的時間風險。彈性需求則相反,擁有充足的時間成本去等待理想區間,甚至可以在市場環境不利時整季按兵不動。
注碼分配:先算外幣總額,再決定建倉節奏
不少人換匯時習慣只思考「這次花幾多港元」,但更嚴謹的起點是先確定「最終需要多少外幣」。前者容易受短期流動資金多寡牽制,後者則由實際目標用途決定。先算出目標外幣總額,再以分批比例推算港元開支,才能清楚掌握換匯進度。
三種常見的分批模式
| 模式 | 觸發條件 | 適合情況 | 主要特點與局限 |
|---|---|---|---|
| 時間排程分批式 | 以固定時間節點為主,價位為輔 | 有清晰支付日期的剛性硬需求 | 鎖定平均成本,確保到期前百分百籌齊所需外幣 |
| 價格階梯掛單式 | 預設梯度價位,逐格向下承接 | 資金充裕、對波動區間有研究的彈性配置 | 若匯價單邊上行不回調,可能面臨全期無持倉的踏空風險 |
| 定期定額累積式 | 按月或按週固定金額自動兌換 | 中長期小額外幣儲蓄、平抑匯率雜訊 | 機械化執行,若遇上長週期單邊下跌會拉高早期持倉成本 |
用途決定彈性空間與現金預留
剛性需求與彈性需求的注碼邏輯存在本質差異,不可混為一談:
- 剛性硬需求(按部就班,不留預備金):必須全額用於支付,目標是「在最後期限前無風險完成 100% 兌換」。注碼分配完全受倒數時間制約,不應刻意保留未換現金去博取最後一刻的最低價。
- 彈性投資需求(預留安全墊):進行長線貨幣配置時,永遠不要將全部預算一次性投入單一外幣。建議常態保留兩成至三成流動現金作為防禦儲備,當市場遭遇非理性超跌或突發衝擊時,仍具備彈性空間分注加碼,而非被動承受浮動虧損。
止蝕離場:換匯同樣需要清晰的退出規則
許多人認為止蝕只屬於股票或期貨合約,換匯只是「買入貨幣放著」。然而,只要涉及本金轉換,就必然伴隨機會成本與購買力波動。兌換外幣的離場機制同樣必須因應資金性質分別訂立:
1. 投資性持倉:價格止蝕須在事前白紙黑字訂明
若是為了賺取匯差或跨國息差而持有外幣,這本質上屬於投資行為,嚴格的止蝕紀律不可或缺。止蝕價位必須在第一批資金兌換前就預先設定,並量化為具體數值(例如:若匯價跌破關鍵週線支撐位,立即平倉兌回港元或減持五成倉位)。
當觸發價格止蝕後,務必設定至少一星期的觀察冷凍期。切忌在止蝕離場後因情緒波動立即盲目「反手追入」,多數二次虧損皆源自不甘心造成的非理性追價。待市場情緒沉澱、重新審視入市訊號成立後,再重新啟動建倉流程。
2. 剛性硬需求:以「時間止蝕」全面取代價格止蝕
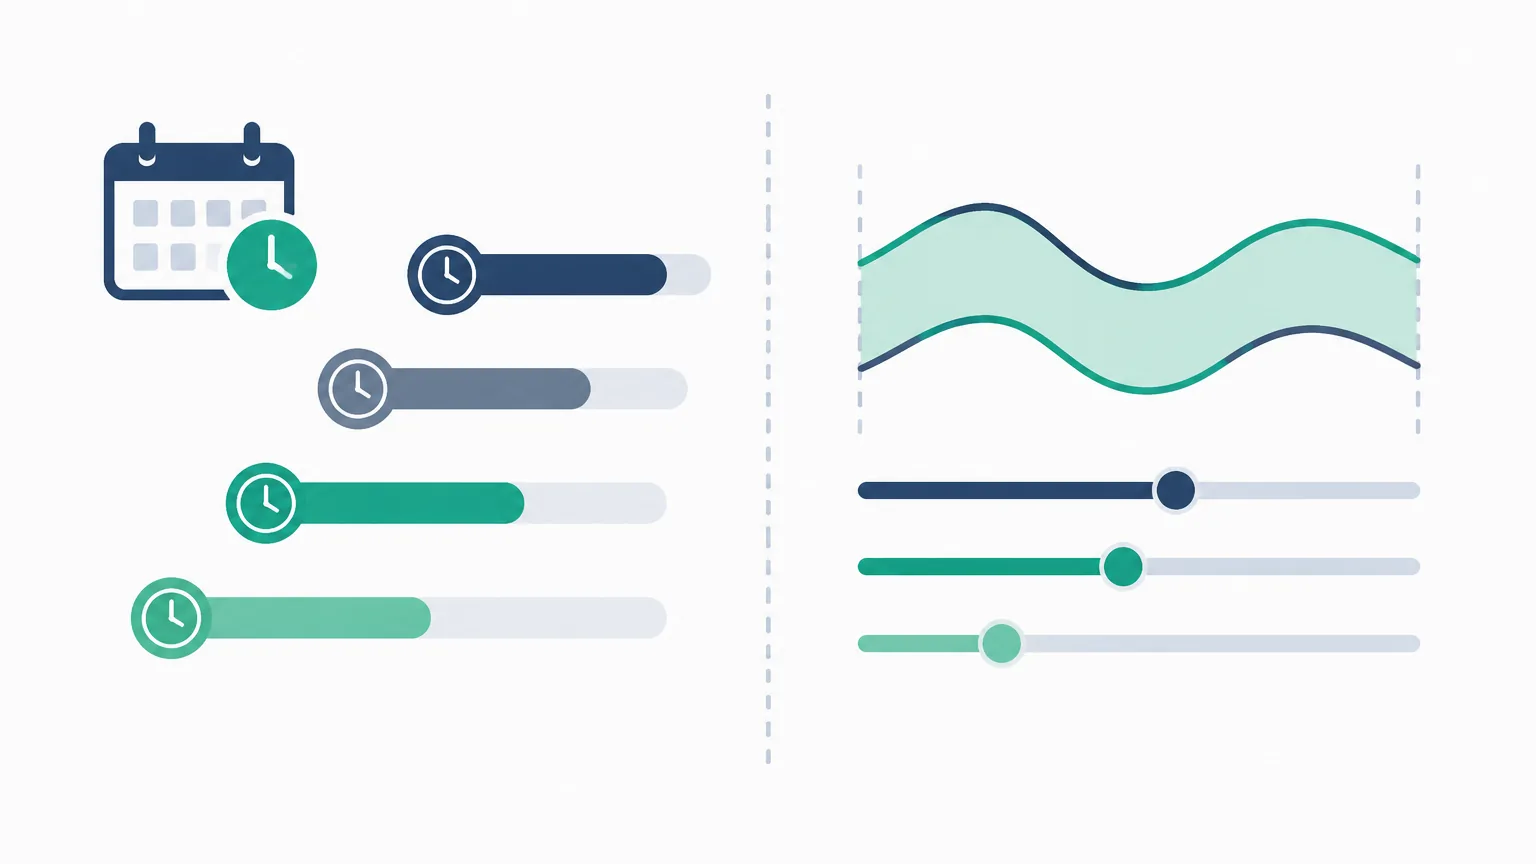
對於繳付學費、移居定居等剛性支出,價格止蝕並不適用,因為無論匯率高低,這筆開支都必須足額支付。針對此類資金,應採用標準的「時間止蝕進度表」:
- 距離支付日 6 個月以上:累計完成目標總額的 30%,以充足時間在區間低位分批吸納。
- 距離支付日 3 個月:累計完成目標總額的 60%,市場短期雜訊佔比應逐步退居次要。
- 距離支付日 1 個月:累計完成目標總額的 85% 至 90%,大幅鎖定換匯平均成本。
- 距離支付日 2 週:累計完成 100% 兌換,全額鎖定開支,不再受即期匯率波動影響。
這套時間推進規則能徹底根除「總覺得過幾天還會跌」的拖延心態。當支付日逼近,掌控資金確定性遠比奢求微小匯差更有實質價值。
3. 目標價設定與分批離場策略
針對賺取匯差或資金原用途取消(如海外計劃變更)的個案,外幣賣出同樣需要明確規劃:
- 目標價設定標準:通常設定在過去兩至三年間的成交密集區頂部,或依據央行公佈的中性均衡匯率估值區間。
- 階梯式平倉:達到第一目標價時平倉三分之一鎖定既得利潤;當匯率升至技術壓力位或基本面驅動因素耗盡時,再分批平倉剩餘部位。一次性全額清倉往往會引發「賣早了」的心理懊惱,階梯式退出則兼顧鎖定利潤與保留潛在上行彈性。
避開三個常見的換匯心理盲區
盲區一:執著於「等回本」。匯率跌破防線後不願採取行動,期待有朝一日重返買入點。外匯市場受總體經濟牽動,並無義務為了個人持倉成本而回升。
盲區二:無上限「往下攤平」。匯率下行時未經規劃便不斷調動預算追加,導致小額敞口演變成巨額單一貨幣風險。攤平必須在事前界定的資金上限與批次內執行。
盲區三:誤把「資訊量」等同於「安全性」。每日閱讀大量觀點各異的匯評影片或報告,反而容易在矛盾資訊中陷入決策癱瘓。資訊的用途在於檢驗市場預期定價程度,而非尋求心理安慰。
執行成本:同一時間,不同兌換管道的價差與摩擦損耗
即便精確掌握了買外幣時機的入市點,若忽略兌換管道的摩擦成本,累積的點差與手續費仍會侵蝕可觀的匯率優勢。香港市場常見的兌換管道結構各異:
電匯價、現鈔價與找換店的實務對比
| 兌換管道 | 交割形式 | 買賣差價(Spread) | 最合適的使用情境 |
|---|---|---|---|
| 銀行網上電匯(TT Rate) | 戶口內的多幣種結餘 | 最窄,最接近同業市場批發匯率 | 中大額儲蓄、海外轉賬或海外投資 |
| 銀行分行現鈔(Notes Rate) | 實體外幣紙幣 | 較闊(包含鈔票調運、保管與保險成本) | 即時出行、小額現鈔應急兌換 |
| 持牌找換店 | 實體外幣紙幣 | 熱門貨幣點差具競爭力,冷門貨幣點差顯著擴大 | 小額至中額旅遊現鈔兌現 |
以本港主要零售銀行(如香港上海滙豐銀行、恒生銀行或中國銀行(香港))的外匯牌價為例,同一時刻的美元或日圓電匯買賣差價,顯著優於分行現鈔買賣差價。因此,若資金最終用於海外電匯或存放於綜合貨幣戶口,直接使用手機銀行或網上理財電匯價兌換,成本效益遠高於提取現鈔。
容易被忽視的各類隱形成本
- 小額手續費侵蝕:部分銀行設有每筆交易最低兌換額門檻,或對小額跨國匯款收取固定電報費。若將十萬港元過度分拆為二十批微額交易,分批帶來的點差優化極易被固定手續費抵銷。分批次數一般以 4 至 8 批為宜。
- 現鈔提取手續費與限額:自外幣綜合戶口直接提取外幣現鈔時,多數銀行對每日免手續費提鈔額度設有上限,超額部分通常按百分比加收現鈔手續費。
- 利用外匯限價盤自動化紀律:善用網上銀行或證券戶口的「外匯限價掛單(Target Order)」功能,預先輸入理想買入價與有效期。一旦到價系統自動成交,可有效免除全天候盯盤的時間消耗,同時防範情緒化干擾。
標準落地:買外幣時機執行流程清單
將入市訊號、注碼分配與離場標準整合為清晰的八步操作守則:
- 界定需求屬性與終止日期:明確記錄這筆外幣的具體用途與最終支付時限,嚴格區分是「剛性硬需求」還是「彈性投資需求」。
- 倒推計算目標外幣總額:以最終開支需求倒推外幣數量,並依據目前匯率區間評估所需港元總預算。
- 選定分批節奏與批次上限:剛性需求依剩餘月數劃分 3 至 5 個時間節點;彈性需求依技術區間切分 4 至 8 個價格階梯。
- 訂立入市觸發客觀訊號:結合大行公佈的利差預期、歷史區間位置或特定事件日曆,定出至少兩項客觀條件。
- 確立退出機制:投資性部位設定明確價格止蝕點與階段止賺位;剛性需求嚴格鎖定時間止蝕推進表。
- 篩選最優兌換管道:確認資金形態(戶口結餘、電匯海外抑或提取現鈔),優先選用電匯價與低手續費渠道。
- 配置預約掛單並抽離盤面:輸入限價委託單後停止頻繁盯盤,僅在關鍵央行議息或重大經濟數據發布後檢視一次。
- 建立換匯執行日誌:詳實登記每筆成交日期、牌價、渠道雜費及當時的決策理由,作為後續校準決策的實務依據。
換匯體系的終極目標,並非奢求每一次都精準買在歷史最低點,而是確保在必須動用資金的那一天,手握充足外幣,且過程中的持倉成本與風險完全在自身承受範圍之內。
結算日、截單時間與現鈔調配須知
外匯兌換與跨境匯款並非即時到賬。銀行均設有外匯交易每日截單時間(Cut-off Time),週末及公眾假期一般暫停處理跨境清算,常規電匯亦需一至兩個工作天處理。若將換匯拖延至付款當日,可能因結算時差而導致逾期罰款。
此外,非主流外幣或大面額現鈔並非每間分行皆有現貨備存。香港各大主要零售銀行一般提供網上外幣現鈔預約服務,供客戶自選分行提取。若為旅遊用途,建議最遲於出發前一至兩週完成預約兌換,避免因臨近出發受制於短缺或劣質牌價。
讓執行框架持續運作的兩個維護習慣
一套交易執行框架能否發揮預期效果,關鍵在於後續的維持紀律:
習慣一:定期檢視交易日誌。每半年翻查過去的換匯紀錄,比對當時的心態與判斷依據。這能幫助看清自己在何種市場氣氛下容易衝動(例如被媒體標題或社交群組氣氛牽動)。一旦認知到自身的心理弱點,便能更有針對性地加強限價單的系統防護。
習慣二:動態校準週期參數。全球主要央行的貨幣政策立場、全球經濟局勢以及個人的現金流狀況皆處於動態變化中。每季或每半年重新檢視一次原定區間與注碼比例是健康的常規維護。當總體經濟趨勢發生重大轉變時及時修正參數,框架才能保持彈性與適用性。
買外幣時機常見問題(FAQ)
Q1:如何判斷日圓或英鎊是否跌到底、可以大額入市?
市場在單邊趨勢中很難預測真正的「底」。專業機構判斷匯率觸底通常依據三大轉折訊號:一是所屬央行政策立場出現明確轉向訊號(如結束寬鬆或啟動加息);二是匯價在週線圖上築出雙底或頭肩底形態,且突破頸線企穩;三是市場對重大利淡消息出現鈍化反應。若上述訊號未浮現,採用分批階梯式掛單承接,遠比盲目單筆「估底」安全。
Q2:如果預期某貨幣長線還會再跌,但三個月後就要交學費,該現在換還是繼續等?
交學費屬於不可延誤的剛性硬需求。面對硬需求,切忌拿時間做賭注。正確做法是遵從「時間止蝕進度表」:距離付款期三個月時,應將持倉兌換比例推升至至少六成,即便後續匯價再跌,剩餘的三至四成部位仍可享受更平價位;若匯率突然急升反彈,已鎖定的大部分外幣亦能有效平抑全期開支成本。
Q3:外幣定期存款息率很高,是否值得為了收息而立刻兌換外幣?
必須留意「賺息蝕價」的匯率風險。外幣定期的高息往往反映該貨幣面臨較高的通脹或貨幣走弱壓力。若預期一年的存款利息收益為 4% 至 5%,但該外幣兌港元在一年內貶值超過 5%,換算回港元後整體仍會錄得虧損。評估時應以「淨預期回報=存款利息收益 ± 預期匯差損益」作綜合考量,而非只看單一存款年利率。
Q4:去日本或歐洲旅遊,用信用卡海外簽賬、香港換好現鈔、還是去到當地 ATM 提款最划算?
主要視乎費用結構:大額消費使用具備較高海外簽賬現金回贈的信用卡(扣除 1.95% 跨境手續費後仍有淨回贈)通常最省心且成本受控;實體現金部分,出發前透過香港網上銀行以電匯價兌換並按需預約分行提鈔,點差一般優於抵達當地機場找換店;而利用支援海外 ATM 提款的香港提款卡於當地銀聯或指定網絡取現,則適合作為備用現金補充。
