
設想這個常見情境:匯 5,000 港元去馬尼拉,A 平台收 30 元手續費,B 平台標明「零手續費」。大部分人的第一反應是揀 B。但到家人實際收到的時候,B 那邊少了 120 元。差額藏在匯率裡面,匯款宣傳頁往往不會將這筆成本寫成一行明碼數字。
跨境匯款的成本由幾層組成,手續費只是最顯眼的一層。全面拆解各層費用、到賬速度、監管牌照與實際操作細節,才能在挑選匯款App比較不同方案時,精準掌握關鍵數字與隱形成本。
匯款成本有四層,手續費只是其中一層
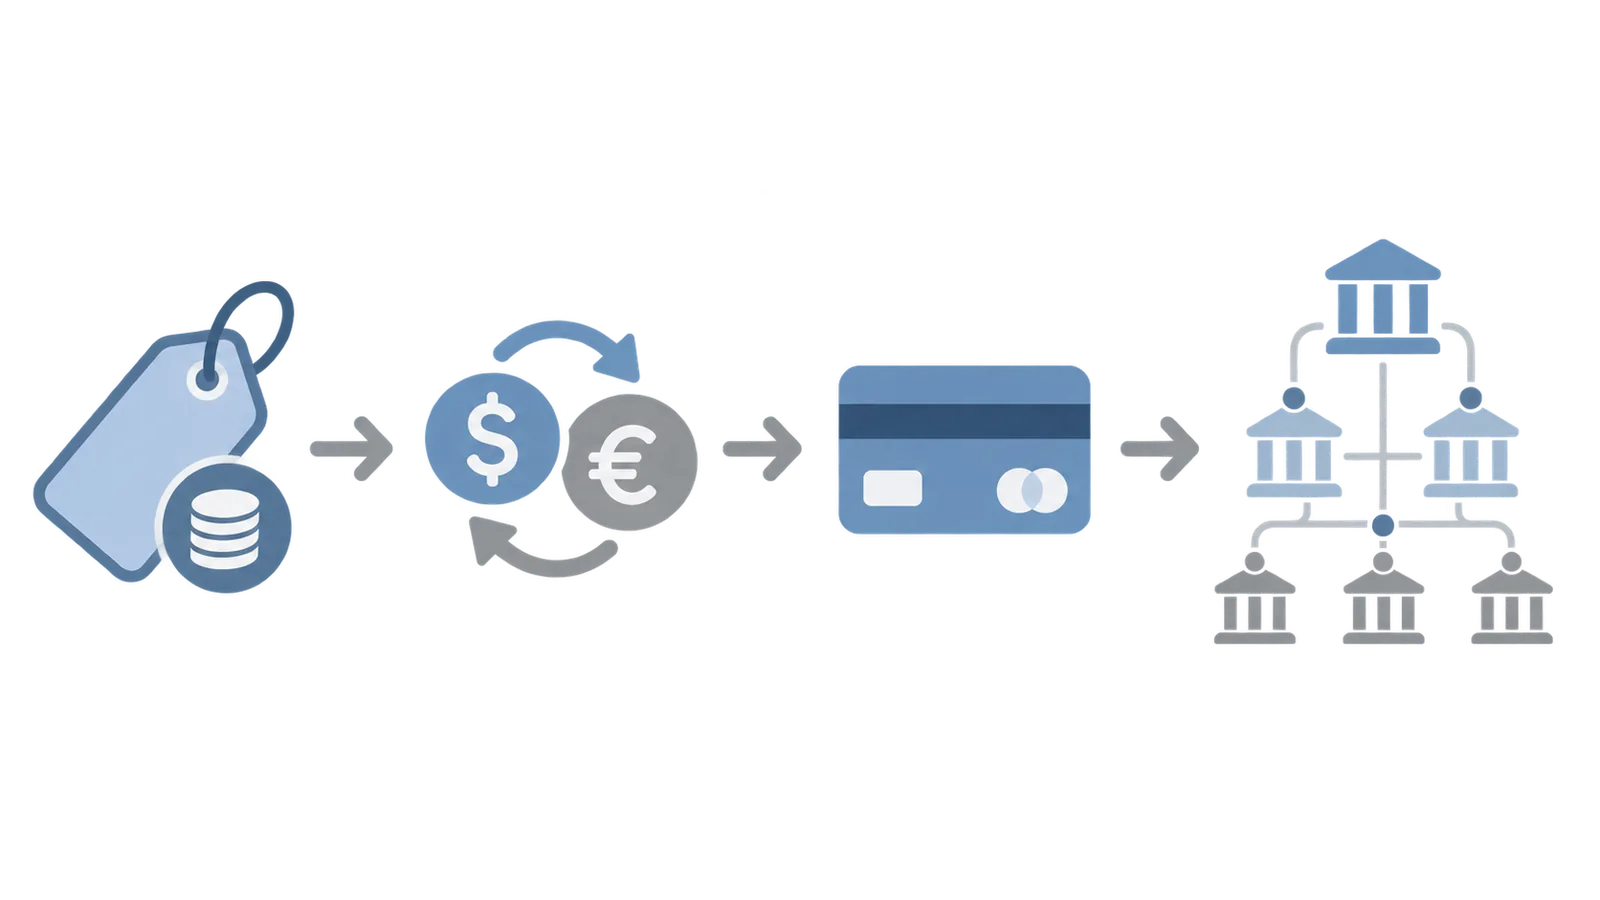
付出 5,000 港元,收款人收到的外幣金額中間通常經過四道扣減:
第一層是明碼手續費。多數平台會在下單頁面直接顯示,例如「手續費 HK$28」。這一層最容易比較,也最容易被誤當成全部成本。
第二層是匯率加價。平台給出的匯率,與銀行同業市場的中間市場匯率(Mid-market rate)之間通常存在差距。這個差額是平台的利潤來源之一。加價 1% 與 3%,匯 5,000 港元就相差 100 元,金額越大差距越明顯。
第三層是付款方式帶來的額外費用。經銀行轉賬或轉數快付款通常免費或收費極低;若使用信用卡或扣賬卡付款,平台可能收取額外處理費,部分信用卡發卡機構亦可能將其視為現金透支,衍生利息與額外收費。
第四層是中轉行費用。經由 SWIFT 網絡進行的國際電匯,款項可能經過一至兩間代理中轉銀行,每間機構均有機會扣除手續費。這筆費用在下單時往往無法即時預估,通常在收款人入賬時才發現短少。走本地清算網絡的途徑則通常無此層扣費。
核心原則:評估跨境匯款工具時,唯一具實際意義的指標是「收款人最終實收金額」。單純比較手續費往往無法反映真實支出。
匯率加價:最易被忽略的隱形成本
中間市場匯率是外匯市場買賣雙方的基準參考價。各平台報出的匯率多數包含一定程度的差價加成。
計算公式相當直觀:
加價百分比 =(中間市場匯率 − 平台匯率)÷ 中間市場匯率 × 100%
換算為實際金額的計算方式為:匯款金額 × 加價百分比 = 實質隱形成本。以 5,000 港元匯款為例,1% 加價等於 50 元,3% 加價則達 150 元。將此金額加上明碼手續費,才是整筆交易的真實總成本。
部分時段的匯率差價可能較大。在週末與公眾假期,外匯市場休市,部分平台為對沖市場波動風險,會採用較寬的買賣差價;而在留學繳費季或長假期前夕等需求高峰期,報價亦可能出現波動。若想獲取較理想匯率,可考慮在工作日外匯市場交易活躍時段下單,並善用部分平台提供的「匯率鎖定」功能。
平台收費模式的四種常見結構
掌握平台的收費機制,有助評估其在不同匯款金額下的成本優勢:
- 百分比加固定費(費率透明型):手續費按金額百分比加固定費用計算,匯率貼近中間市場價。適合中小額匯款,費用結構清晰。
- 純固定手續費:不論金額大小均收取固定費用。小額匯款相對不划算,但大額匯款時具有成本優勢。
- 標榜零手續費(差價收費型):不收取前端手續費,成本全數計入匯率差價中。小額尚可接受,金額較大時總成本會迅速增加。
- 月費訂閱制:支付固定月費以換取特定額度內的免手續費或較優匯率,適合頻繁進行跨境轉賬的用戶。
到賬速度由什麼決定
到賬時間受多項環節影響,實際速度因交易路徑而異:
付款途徑:使用信用卡或扣賬卡付款,平台可即時確認款項,處理較快;經銀行轉賬或轉數快,需等待系統確認入賬;若以銀行電匯入金,所需清算時間相對較長。
清算網絡:平台若在收款地設有本地清算網絡(如各地的即時轉賬架構),通常數分鐘至數小時即可到賬;走傳統 SWIFT 國際電匯路線,需經中轉行處理,一般需一至三個工作日,遇週末或截數時間可能進一步延長。
首次驗證與安全審查:首次使用新平台須完成身份驗證(KYC),審核期間款項不會發出。大額匯款或觸發合規審查時,亦可能需要補充資金來源證明文件。
安全與監管核實要點
資金安全與合規牌照是挑選工具的首要前提:
香港本地監管:在香港經營匯款或貨幣兌換業務,須持有香港海關發出的金錢服務經營者牌照(MSO),牌照狀況可於香港海關金錢服務經營者牌照系統查核。提供儲值支付服務的平台則受香港金管局儲值支付工具牌照(SVF)監管,持牌名單可參閱金管局儲值支付工具持牌人紀錄冊;持牌銀行匯款業務則受《銀行業條例》規範。
海外跨國平台:跨國匯款機構通常持有主要營運地的金融牌照,例如英國 FCA 支付或電子貨幣牌照(可於 英國 FCA 登記冊 查核)、澳洲 ASIC 牌照、新加坡 MAS 牌照(可於 新加坡 MAS 金融機構名錄 查核),以及美國 FinCEN 註冊等。正規牌照制度多數要求對客戶資金實施保障或隔離存放機制,具體安排視當地法規而定。
防騙提示:跨境匯款一旦入賬,通常難以逆轉或追回。防範假冒客服要求轉賬至「安全賬戶」、虛假投資保證金及商業電郵改賬號等詐騙手法。下單前務必多重核實收款人資料,並啟用雙重認證(2FA)。
主要匯款工具特性橫向概覽
(註:以下整理為平台收費結構與模式概覽,實際費率、匯率及到賬速度會隨幣種、路線、付款方式及促銷活動變動,交易前請以各平台實時報價頁面為準。)
| 工具 | 主要收費結構 | 匯率定價模式 | 常規到賬速度 | 較適用場景 |
|---|---|---|---|---|
| Wise | 百分比加固定費,明碼標示 | 中間市場匯率基準(週末個別幣種設特定定價) | 即時至兩個工作日(視路線) | 中小額、多幣種、重視匯率透明 |
| Revolut | 免費額度加階梯月費制 | 市場匯率(超出額度或週末加收差價) | 即日或下個工作日 | 每月定期定額、有多幣種卡需求 |
| Remitly | 分為經濟與特快雙檔費率 | 匯率含加價,特快檔匯率通常較寬 | 快檔數分鐘至數小時;經濟檔數工作日 | 東南亞、南亞特定匯款走廊 |
| WorldRemit | 按收款方式與目的地收取手續費 | 匯率含加價 | 電子錢包通常即時;銀行存款一至三工作日 | 需匯入海外手機錢包或現金自取 |
| Western Union | 手續費視網點與收款方式而定 | 匯率加價幅度相對明顯 | 網點現金提取最快數分鐘 | 緊急匯款、收款人無銀行賬戶提現 |
| OFX | 通常免固定費,設最低匯款門檻 | 匯率含差價,大額可獲專屬報價與鎖定 | 一至三個工作日 | 大額留學、置業或商業貨款 |
| 傳統銀行電匯 | 手續費加電報費,或涉中轉行扣費 | 銀行零售牌價,差價普遍較大 | 一至三個工作日(或更長) | 超大額資金、需完整銀行水單與對公業務 |
常見匯款場景與選擇建議
每月固定家庭生活費(小額高頻):重點在於控制固定手續費與匯率差價。建議選擇費率透明、手續費低於匯款金額 1% 的工具,並提前完成認證以備比價。
海外留學學費與置業首期(一次性大額):大額匯款中 0.5% 的匯率差價即涉及可觀金額。可優先考慮提供匯率鎖定或專屬報價的專業機構,並預留充足清算與核實時間。
匯款至內地:經銀行電匯、持牌找換店或支援跨境匯款的電子錢包均為常見途徑。需留意內地個人結匯及資金監管規定,申報用途須與實際相符,並確保收款人已完成實名認證。
支援在港外傭家庭:東南亞主流走廊可選渠道豐富,收款方式涵蓋手機錢包、銀行賬戶及網點自取。應著重比較即時報價與到賬時效,平衡速度與成本。
操作前必核對的關鍵細節
- 收款人英文姓名:必須與銀行或錢包開戶登記完全一致,包括中間名及拼寫順序,避免因姓名不符被退匯。
- 銀行代碼系統:因應目的地填妥專用代碼(如歐洲 IBAN、美國 Routing Number、澳洲 BSB、英國 Sort Code 或國際 SWIFT/BIC 代碼)。
- 匯款用途申報:按實際情況選擇合適代碼(如家屬生活費、學費等),以配合反洗錢及外匯合規審查。
- 交易憑證保存:匯款完成後應留存交易參考編號與確認頁面,便於後續追蹤或與收款方核對。
常見問題(FAQ)
標明「零手續費」的匯款平台真的完全免費嗎?
並非完全免費。這類平台通常將營運成本及利潤計入匯率差價中。小額匯款時差價金額可能不明顯,但在中大額匯款中,匯率差價產生的成本往往高於明碼標示的手續費。
什麼是匯率鎖定功能?何時適合使用?
匯率鎖定讓用戶在下單後特定時限內以固定匯率完成交易,期間市場波動由平台承擔。適合在大額匯款或需要時間準備資金及核對資料時使用,以規避匯率波動風險。
若匯款因資料填錯被退回,相關費用會退還嗎?
視各平台條款而定。通常匯款本金會退回,但已產生的手續費或中轉行費用多數不予退還,且退匯時轉換匯率可能按當日牌價計算,可能產生差價損失。填寫資料時務必仔細覆核。
可以使用信用卡進行跨境匯款嗎?
多數平台支援信用卡付款,但會收取額外處理費;此外,部分發卡銀行可能將其列為現金透支交易,額外收取利息及手續費,非緊急情況通常建議優先選用銀行轉賬付款。
如何查核匯款平台在香港是否合法持牌?
可前往香港海關官方系統查閱其金錢服務經營者牌照(MSO)記錄;儲值支付工具則可至金管局持牌人紀錄冊查核。使用海外平台時,亦應檢視其在主要監管機構的登記註冊編號。
跨境匯款涉及稅務或申報要求嗎?
香港一般不對個人正常資金匯出徵收稅項,但若收款人或匯款人在目的地國家具稅務居民身份,大額入賬可能需配合當地稅務申報或資金來源說明。涉及大額資金流轉,建議保留完整交易憑證並向專業人士諮詢。
