
香港作為國際金融與貿易樞紐,個人跨國支付、海外網購、自由職業者接案以及中小企業跨境電商往來極為頻繁。PayPal轉帳長期以來是許多個人與商戶處理非本地交易的核心工具之一。然而,資金在不同國家、幣種及帳戶形態之間流動時,背後牽涉付款途徑、資金清算週期、發卡機構網絡以及平台本身的營運收費規則。若未在交易前完整掌握各項成本組成與運作邊界,容易在匯率折算、跨境附加費或提現門檻上承擔預期之外的隱形成本。
系統化拆解香港用戶在資金轉出、收款結算、外幣兌換及提現至本地銀行戶口過程中的四大核心維度——手續費機制、貨幣轉換匯率、帳戶層級限額與清算到帳時間,能為個人日常支付與商業運作提供清晰、客觀且具備操作性的決策依據。
轉帳前先釐清:四種核心交易類型與資金走向
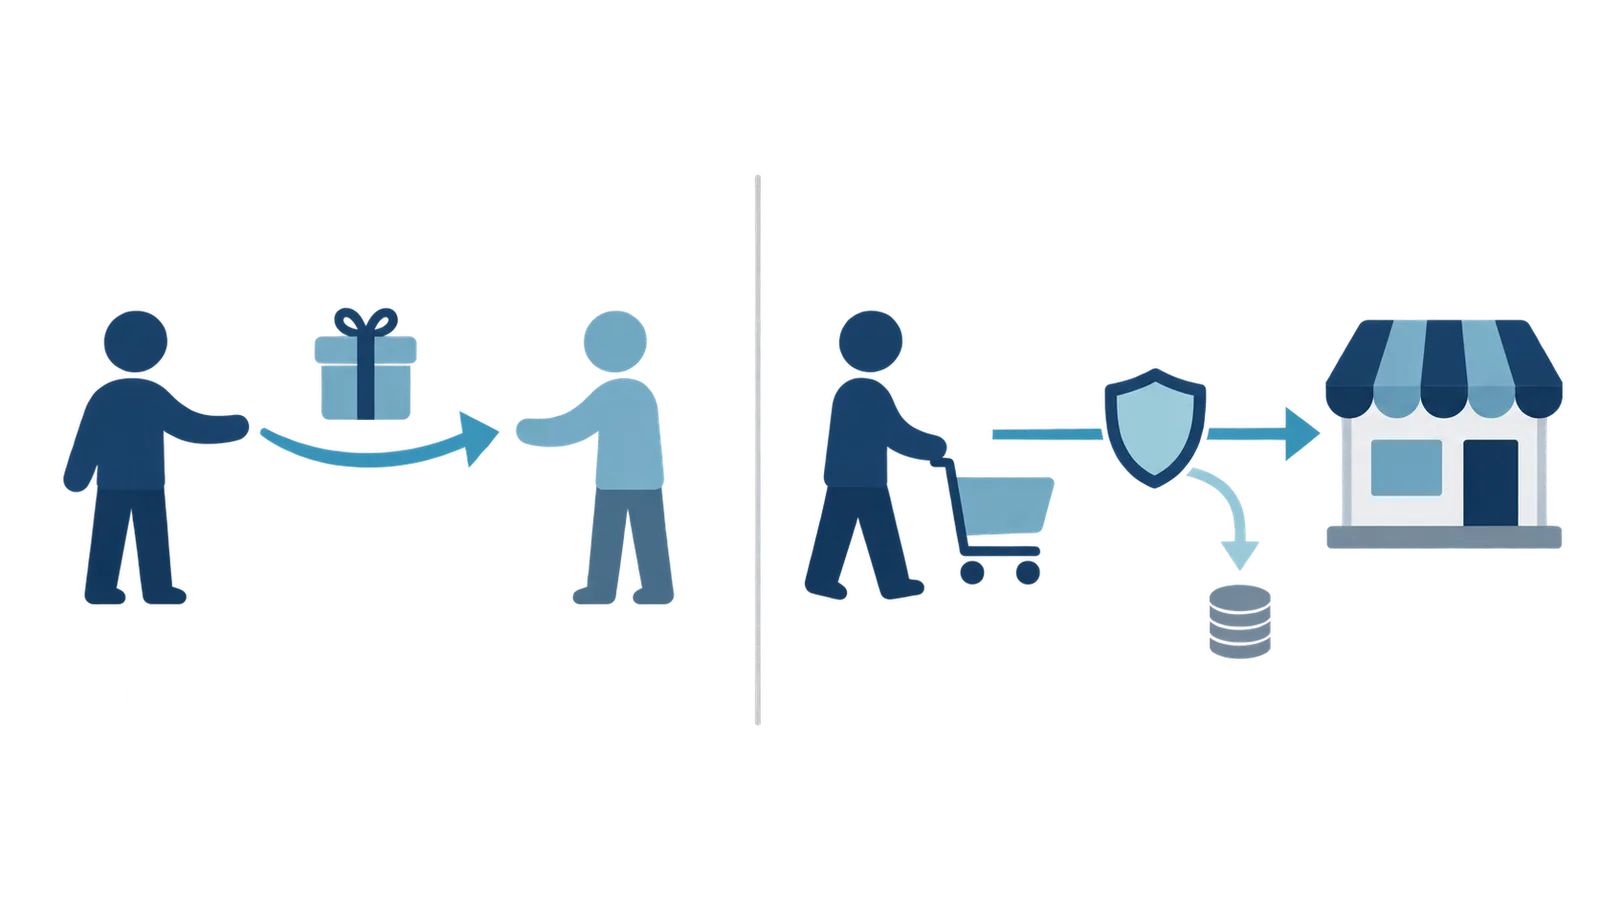
在發起或接收款項之前,確認該筆交易在平台架構內的定義至關重要。交易類型的界定直接決定了誰來承擔交易費用、平台是否提供買賣雙方保障機制,以及資金清算可能面臨的風控審查標準。
1. 親友轉帳(Friends & Family / 個人轉帳):
主要設計用於家庭成員、朋友之間的無商業對價日常分帳、禮品餽贈或小額支援。在香港註冊的個人帳戶之間,若以 PayPal 帳戶餘額或已通過驗證的香港本地銀行戶口發起同幣種(例如港元轉港元)轉帳,平台通常不向付款方與收款方收取基本交易手續費。然而,若付款方選擇透過已綁定的 Visa、Mastercard 或 American Express 信用卡/扣帳卡發起親友轉帳,發卡網絡處理資金轉移的成本將以轉帳手續費形式由付款方承擔。若為跨境親友轉帳,即便使用帳戶餘額,仍會產生跨境個人交易附加費。
2. 購物與服務付款(Goods & Services / 商業買賣):
適用於向線上店舖購買實體商品、購買數位產品或向遠端自由職業者(Freelancer)支付服務報酬。此類型的核心機制為:付款方全額支付標價,交易手續費全數由收款方承擔。該交易類型預設納入「買家保障機制(Buyer Protection)」,若遇到賣家未發貨、商品嚴重與描述不符或遭遇虛假交易,買家可在規定時限內透過爭議調解中心(Resolution Center)提出申訴,由平台介入協調退款或補償。
3. 商業收款與商戶整合結算:
針對在香港經營網店、Shopify/WooCommerce 獨立站、eBay 或開立發票(Invoicing)的企業與個體經營者。每筆款項在匯入賣家 PayPal 帳戶餘額的當下,系統會自動扣除固定百分比費率加上一筆基於交易幣種的固定處理費。對於跨國買家付款,系統還會根據買家帳戶的所屬國家/地區增收跨境服務費。此類帳戶若涉及較高客單價或大量退款,還需承擔潛在的爭議處理費(Chargeback Fee)。
4. 餘額提現(Withdrawal / 轉移至銀行戶口):
將停留在平台餘額內的資金轉移至使用者實體銀行體系的過程。香港用戶主要有兩種提現路徑:提現至香港本地銀行港元戶口,或提現至美國本地銀行戶口。提現至本地銀行戶口時,平台設有單筆最低免費門檻(例如單筆達到或超過 HK$1,000 通常免收手續費,未滿則扣除小額手續費);若提現涉及貨幣轉換(如帳戶內為美元餘額,提現至香港本地港幣戶口),則會強制在提現時執行幣種兌換,產生匯差成本。
風險警示:部分海外買家或賣家為規避交易手續費,可能會要求將商業採購或接案外包款項標註為「親友付款」。此舉嚴重違反平台條款,更致命的是,一旦標記為親友轉帳,該筆交易將完全喪失買家保障與賣家保護。若事後遭遇商品未送達、帳戶盜刷或拒付,受害方將無法透過爭議機制追回損失,甚至可能因頻繁進行虛假親友交易而觸發帳戶風控凍結。
手續費拆解:四大成本支出節點與計算邏輯
評估一筆 PayPal轉帳 的總體代價,不能僅看單一項目的名義標價,而必須將付款端、接收端、跨幣種兌換以及最終落袋提現的完整鏈條拆解分析。
| 交易節點 | 適用場景 | 收費方與標準 | 成本控制要點 |
|---|---|---|---|
| 本地個人付款 | 香港帳戶轉至香港帳戶(HKD) | 餘額/銀行:免手續費 信用卡付款:約 3.4% + 固定費用 |
優先使用帳戶餘額或直接連結銀行扣帳 |
| 商業收款(本地) | 香港買家向香港賣家付款 | 收款方支付:3.4% 至 3.9% + HK$2.35(視交易量與費率方案) | 大額交易建議評估本地「轉數快(FPS)」直接轉帳 |
| 跨境商業收款 | 海外買家(如美、歐、澳)付款給香港賣家 | 收款方支付:標準費率(約 3.9% 至 4.4%)+ 跨國附加費(約 0.5%–2%)+ 固定費用 | 報價時需將跨境手續費計入利潤緩衝區 |
| 提現至本地銀行 | 港幣餘額轉入香港本地銀行港幣戶口 | 單筆 ≥ HK$1,000:免費 單筆 < HK$1,000:每筆扣收 HK$3.50 |
累積餘額至 HK$1,000 以上再統一提交提現申請 |
| 多幣種強制兌換 | 外幣(如 USD/EUR)餘額提現至港幣銀行戶口 | 平台內部批發匯率基礎上加計約 3.0% 至 4.0% 貨幣轉換費 | 保留外幣直接支付海外開支,或連結合規美元清算途徑 |
1. 付款端信用卡附加成本與發卡行跨境收費
香港用戶若將本地發行之 Visa 或 Mastercard 信用卡綁定至 PayPal 進行跨國交易時,需特別提防「跨境港幣交易手續費(Cross-Border Fee / CBF)」。如果海外電商結帳系統透過 PayPal 以港幣向發卡銀行請求授權,雖然計價幣種為港元,但由於交易處理終端或收款實體註冊於境外(如新加坡或歐洲主機),香港多數主流發卡銀行(如匯豐、恒生、渣打、中銀香港等)會根據國際卡組織規則加收 0.8% 至 1.0% 不等的跨境港幣手續費。若以原外幣結算,發卡銀行則通常加收約 1.95% 的外幣交易手續費。付款人在結帳時必須計算這筆額外支出。
2. 退款政策對商戶手續費的影響
在商業營運中,退款是不可避免的環節。依據現行收費規則,當香港商戶向買家發起全額或部分退款時,PayPal 會將扣除的按比例交易手續費退還,但原本收取的固定費用(例如每筆 HK$2.35 或 USD$0.30 等)將不予退還。這意味著如果賣家頻繁處理高頻率、低客單價的退款,累積的固定處理費將直接侵蝕商戶利潤。因此,在售後條款中明確標註退貨運費與退款條件,是賣家控制成本的重要防線。
匯率機制深度解析:避開雙重貨幣轉換陷阱
在所有跨國交易中,匯率價差(Spread)往往是資金耗損最隱蔽但金額最大的部分。平台採用的並非彭博(Bloomberg)或路透(Reuters)看到的國際銀行間即期中轉匯率(Mid-market rate),而是在基本匯率上加收了 3% 至 4% 不等的貨幣兌換加成費(Currency Conversion Spread)。
「動態貨幣轉換(DCC)」的操作陷阱與設定方法
當香港用戶使用綁定的信用卡在海外網站以美元、日元或歐元結算時,結帳畫面通常會跳出兩個選項:
- 選項 A:使用 PayPal 的貨幣轉換程序以港幣(HKD)扣款。
此時系統會立即顯示換算後的港幣扣帳金額。表面上付款人能在第一時間確切知道信用卡會被扣除多少港元,但實際上該匯率已經內含了平台約 3.5%–4% 的匯差加成。 - 選項 B:以賣家列出的原始外幣(例如 USD)向發卡銀行扣款。
系統直接以外幣傳送扣款請求,由使用者持有的香港信用卡發卡組織(Visa/Mastercard)依照其國際結算匯率進行換算。即便發卡機構收取通常約 1.95% 的外幣交易手續費,最終折算出來的總港幣支出,多數情況下仍明顯低於平台預設的兌換總額。
多幣種帳戶餘額管理原則
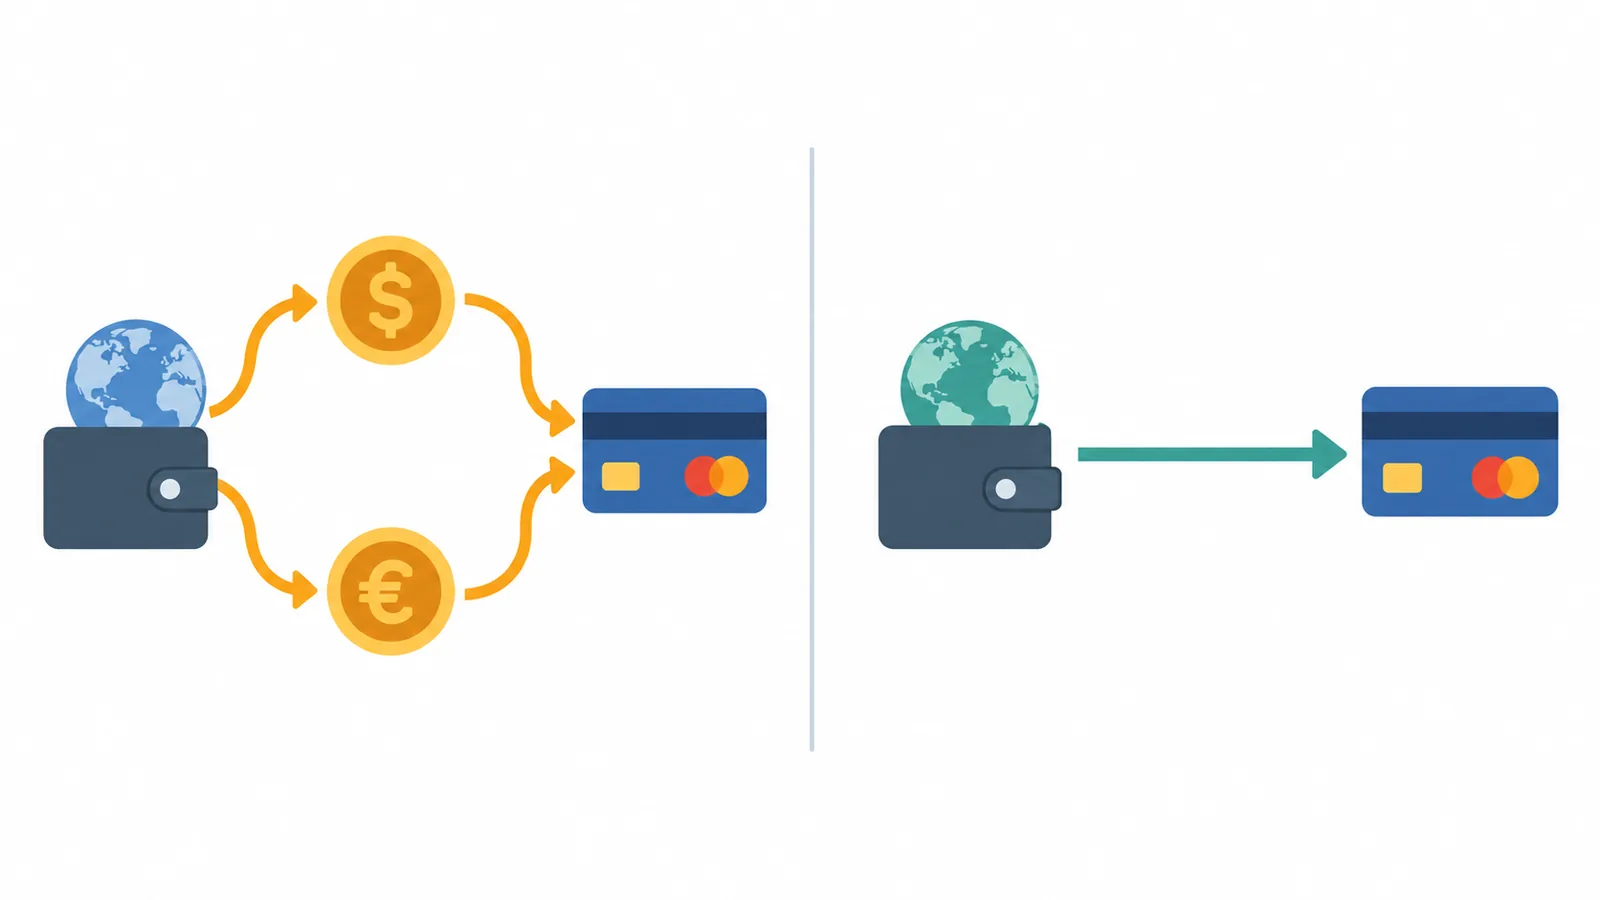
香港帳戶支援持有包括美元、歐元、英鎊、澳元、日元、加元等在內的多種主要外幣餘額。如果經常需要收取海外美金,強烈建議在帳戶後台直接開啟對應的外幣錢包餘額:
- 進入帳戶「錢包(Wallet)」頁面。
- 點選「新增貨幣(Add a currency)」,手動添加經常收付的幣種。
- 設定當收到該外幣時,款項自動保留為該貨幣原幣,避免系統自動將進帳款項強制兌換為港元。
- 持有的外幣餘額可直接用於後續購買海外伺服器、數位工具授權或跨國供應商採購,實現「外幣進、外幣出」的封閉循環,完全規避來回兩次幣種轉換帶來的近 7%–8% 複合損耗。
限額機制:帳戶驗證等級與風控邊界
帳戶的資金進出額度並非無限,平台依據香港金管局《打擊洗錢及恐怖分子資金籌集條例》(AMLO)及內部風險控制模型,對帳戶實施多層級的限額管理:
| 帳戶狀態等級 | 身分核實要求(KYC) | 轉帳/提現限額特徵 |
|---|---|---|
| 未認證帳戶(Unverified) | 僅完成電郵與手機號碼驗證 | 每月轉帳與提現設有極低累計上限(通常單筆數百至數千港元),極易觸發暫停交易 |
| 已驗證個人帳戶(Verified) | 綁定銀行戶口/信用卡並完成微額扣款或代碼驗證;提交香港身分證或護照及住址證明 | 解除初始初始金額限制,單筆轉帳上限顯著提高,提現受日常反洗錢常態監控 |
| 企業/商戶認證帳戶 | 商業登記證(BR)、公司註冊證書(CR)、董事及實益擁有人(UBO)身分證明、銀行月結單 | 支援高額商業收款與大額批量付款,但會根據流水規模設定動態風險儲備金(Reserve) |
完整解除限額的具體驗證步驟
對於希望順暢轉出或提現大額款項的香港用戶,建議主動完成以下實名認證(Know Your Customer, KYC)程序:
- 確認銀行帳戶:在錢包中新增香港本地銀行戶口(需填寫銀行名稱、銀行代碼 3 位數、分行代碼 3 位數及帳號)。系統會向該銀行帳戶發送兩筆極小金額的測試存款(微額存款通常在 2–3 個工作天內在銀行結單顯示)。收到後,返回平台輸入這兩筆具體金額即可確認戶口有效性。
- 身分證件審查:上傳清晰、無反光的香港永久性居民身分證或有效護照彩色掃描件/照片。
- 住址證明審核:提供近 3 個月內發出、印有申請人全名及香港住宅地址的公用事業單據(如中電、港燈、煤氣帳單)、水務署帳單、差餉物業估價署通知書,或持牌銀行發出的信用卡/儲蓄戶口月結單。不接受截圖或無有效機構抬頭的文件。
防範 21 天款項暫留(Payment Hold)與風控儲備金
許多新開立帳戶或長期無流水突發大額收款的香港自由職業者或網店主,常遇到款項顯示在餘額中但被標註為「待處理(Pending)」或「暫留(On Hold)」長達 21 天的情況。這是平台的安全防禦機制,用以防止賣家收款後不發貨或買家發起爭議。
縮短款項保留時間的合規方式包括:
- 在訂單詳情中及時填寫快遞追蹤號碼(Tracking Number)。系統在偵測到快遞(如香港郵政 Speedpost、順豐速運、DHL 等)確認妥投後,通常會在數日內提前釋放款項。
- 若為數位服務或無物流商品,將訂單標記為「服務或虛擬產品已提供」,並請付款方在交易詳情中點選「確認收貨」。
- 維持帳戶爭議率低於 1%,累積穩定歷史交易紀錄達 60 至 90 天後,系統會自動評估並逐步解除暫留限制。
到帳時間:不同資金流動場景的處理時效與瓶頸
資金在發起至真正可用之間,涉及不同的清算系統。釐清時間節點有助於精確排定資金週轉日程:
| 資金流向途徑 | 標準處理時間 | 可能導致延遲的關鍵變數 |
|---|---|---|
| 餘額轉至另一個 PayPal 帳戶 | 即時(數秒至數分鐘) | 觸發系統反洗錢隨機抽檢,或收款方為全新帳戶 |
| 信用卡付款至商戶 | 即時確認 | 發卡銀行 3D-Secure(簡訊 OTP)驗證超時或失敗 |
| 電子支票(eCheque)轉帳 | 3 至 6 個工作天 | 付款方銀行處理實體清算時限,若遇付款方帳戶餘額不足將直接退票 |
| 提現至香港本地銀行戶口 | 2 至 4 個工作天 | 非工作日提交(如星期五下午、週末或香港公眾假期);銀行名稱與帳戶持有人英文姓名不符 |
| 交易爭議退款至信用卡 | 5 至 30 個工作天 | 取決於各發卡銀行(如匯豐、渣打)的記帳週期與退款清算流程 |
提現到帳實務要點:
香港本地銀行處理平台批次匯款的時間多集中於銀行營業日上午。若在星期一至星期四的中午前提交提現申請,通常能在 2 個工作天內(如星期三或星期四)在香港銀行戶口查閱到入帳;但若在星期五下午或週末提交,申請需順延至下一個工作天(星期一)開始清算,實際入帳時間可能遞延至星期三或星期四。此外,在提現前必須確認在平台登記的英文姓名必須與香港銀行戶口持有人名稱完全一致(包含中英文拼音與次序),否則款項會被銀行退回,且平台會扣除數十港元的退回處理手續費。
香港跨國轉帳工具綜合比對:何時應選 PayPal?
在跨國資金處理工具日益多元的環境下,理性的資金調度應根據交易場景、金額規模與對象性質,在 PayPal、傳統銀行電匯(Telegraphic Transfer / TT)與專業跨境匯款平台(如 Wise、OFX 等)之間做出權衡:
| 比較項目 | PayPal 轉帳 | 傳統銀行電匯(TT) | 新興跨境匯款平台(如 Wise) |
|---|---|---|---|
| 最佳適用場景 | 小額網購、電商零售收款、跨國自由職業小額接案、需要強效買家保障的交易 | 大額商貿外貿貨款(如 5 萬至數百萬港元)、大額跨國購房或留學大額學費 | 中等金額個人跨國匯款、固定海外自由職業者發薪、需要實時透明中轉匯率的轉帳 |
| 手續費結構 | 按百分比(約 3.4%–4.4%)+ 跨國費 + 固定費,對大額交易成本極高 | 固定手續費(通常每筆 HK$65–HK$200),但可能涉及中間行(Correspondent Bank)扣費 | 極低固定手續費 + 按金額比例收取低額服務費(通常低於 0.6%) |
| 匯率透明度 | 內含 3.0%–4.0% 匯差加成,不完全透明 | 採用銀行外匯牌價(通常含 1%–2% 點差) | 採用即時市場中間匯率(Mid-market rate),無隱藏匯差 |
| 交易保障機制 | 具備完善的買家與賣家交易糾紛爭議調解機制 | 無買家保障,款項一經匯出難以撤銷或追回 | 純資金匯款管道,無商品買賣爭議賠償保護 |
決策判斷基準:
如果交易金額在數百至數千港元之間,且交易對象為陌生的海外獨立賣家或客戶,PayPal 提供的「買家保障」價值遠高於其手續費成本;但如果交易金額超過數萬港元,或者雙方具備高度商業互信的固定長期合作,繼續使用百分比收費的支付平台會造成龐大的利潤耗損,此時轉用傳統銀行電匯或專門的跨境匯款網絡能節省大量資金。
香港用戶轉帳操作指引與資安防禦
為確保資金流轉安全並避免不必要的帳戶受限,在操作過程中應貫徹落實以下防禦與合規措施:
- 精確核對收款帳號標識:平台主要以電郵地址或已綁定的手機號碼作為帳戶唯一識別標識。在轉帳前務必透過第三方安全通訊管道(如即時通訊或正式發票)與對方核實拼寫,避免因一字之差將資金誤入他人帳號。若款項處於「未認領(Unclaimed)」狀態(對方電郵未註冊),付款人可主動撤回;但若對方帳號已存在,資金將即時入帳,追討程序極為冗長複雜。
- 嚴防假冒官方的網絡釣魚(Phishing):高度警惕冒充官方發出的「帳戶即將被永久凍結」、「有可疑登入請點擊連結驗證」或「買家已付款請點擊發貨」的詐騙電子郵件或 SMS 短訊。官方絕不會要求用戶透過外部第三方連結輸入密碼或雙重認證代碼(2FA)。所有帳戶操作與交易確認,應直接開啟瀏覽器輸入官方網址或透過官方應用程式登入核實。
- 防範多角化「退款詐騙」:如果突然收到一筆來自不明來源的款項,隨後有自稱付款人聯絡聲稱「轉帳失誤」並請求將款項透過 FPS、微信支付或另一銀行帳戶退回差額,請切勿按其要求操作。這是常見的洗錢與盜刷黑卡手法。正確處理方式為:登入後台,找到該筆交易,直接點選「辦理退款(Issue a refund)」。透過系統原路退回,款項會退回原付款卡或帳戶,避免成為詐騙集團的洗錢跳板。
- 建立商務稅務憑證鏈條:對於在香港以個人或商業登記(BR)模式運作的賣家與自由職業者,平台內的每月流水報表(Monthly Financial Summary)是合法報稅的重要憑據。應定期下載並封存包含每筆手續費、匯差損失及實際到帳金額的 CSV 報表。依照香港《稅務條例》,所有業務往來收支憑證須妥善保存至少 7 年,以備稅務局審查評稅之用。
常見問題 FAQ
Q1:在香港用 PayPal 轉帳給本地朋友,怎樣才能完全免費?
必須同時滿足三個條件:第一,雙方帳戶均為香港本地註冊帳戶;第二,付款時選擇「親友轉帳(Friends & Family)」類型;第三,資金來源必須使用 PayPal 帳戶餘額或已連結並驗證的香港本地銀行戶口,且幣種必須一致(同為港元或同為某種未轉換的外幣餘額)。若使用信用卡或扣帳卡支付,付款方需承擔卡組織交易手續費。
Q2:將美元餘額提現到香港銀行的美元戶口,會被收取手續費嗎?
這是香港用戶最常遇到的痛點。目前將資金提現至香港本地銀行時,即便在香港銀行開立的是綜合外幣戶口或專門的美元儲蓄戶口,系統通常只支援透過本地港元結算網絡(ACH)處理,並會強制將美元餘額依照平台的內部兌換匯率換算成港幣再存入銀行。若希望不經轉換直接提取美元,通常需要綁定一個開立在美國本土的銀行帳戶(具有 9 位 Routing Number 的美籍戶口),否則難以規避約 3%–4% 的貨幣兌換加成費用。
Q3:親友轉帳與商品服務付款的爭議保護機制有何差異?
兩者存在本質上的法律與權利差異。商品與服務付款(Goods & Services)內含買家保障機制,涵蓋未收到貨物(INR)或嚴重與描述不符(SNAD)的情況,由收款方承擔交易成本;而親友轉帳屬於純私人資金贈與或代墊分帳,收款方免交商業手續費,但付款方完全無法因商品瑕疵、服務未履約或虛假承諾發起買家保障申訴,僅能透過未授權交易(如帳號被盜)進行有限調查。
Q4:如何縮短提現到香港本地銀行的等待時間?
首先,確保帳戶已完成全套身分證明與銀行戶口微額驗證;其次,盡量選擇在星期一至星期三的上午提交提現申請,避開星期五下午、週末及香港本地銀行公眾假期;第三,確保在平台登記的英文姓名順序與拼寫,與香港實體銀行結單上的記錄完全吻合,避免因姓名比對不符導致資金被退回或人工審查延誤。
Q5:為什麼轉帳時顯示的扣款金額比賣家標價的金額更高?
這通常是由於系統預設啟用了內部貨幣轉換程序所導致。如果賣家標價為 100 美元,平台會預設使用其內含約 3%–4% 匯差的匯率折算為港元向發卡銀行請款。此時應在結帳確認畫面的付款方式欄目中,將貨幣兌換方式手動切換為「由發卡機構兌換」,讓交易直接以 100 美元結算,交由信用卡發卡機構進行外幣轉換,通常能顯著降低最終扣帳總額。
