
你在銀行 App 按下確認,畫面顯示「處理中」。三天後款項到了,入賬金額卻比預期少了幾百港元;這幾天資金去了哪裡,客服往往也只能回覆「正在中轉處理」。跨境電匯之所以常讓人感到不透明,原因通常不在你的發起銀行,而在中間由好幾家銀行串聯起來的清算網絡。這條通道的全球通用語言,就是 SWIFT匯款 體系。
以下全面拆解 SWIFT匯款 的運作機制:電文傳遞了什麼、資金如何透過代理行戶口調撥、SWIFT Code 填寫防錯要點、費用扣除規則、各國清算代碼差異,以及在香港本地哪些情境可以選擇其他替代渠道。
SWIFT 傳的是指令,搬動資金的是代理行往來戶口
SWIFT 的全名是 Society for Worldwide Interbank Financial Telecommunication(環球銀行金融電信協會),總部設於比利時。它的本質是「金融機構間的專用通訊網絡」:銀行將標準化的付款指令發送給另一家銀行。SWIFT 本身並不持有任何客戶資金,也不負責直接調撥頭寸。
真正完成資金轉移的,是銀行之間預先建立的代理關係與往來戶口(nostro / vostro account)。當甲銀行需要付款給乙銀行的客戶時,甲銀行向乙銀行發出 SWIFT 指令,請求乙銀行自甲銀行的往來帳戶中扣款,並貸記到收款人帳戶。整個跨國電匯依靠這套代理行網絡運作,SWIFT 則負責確保指令安全、準確送達並提供可追蹤記錄。
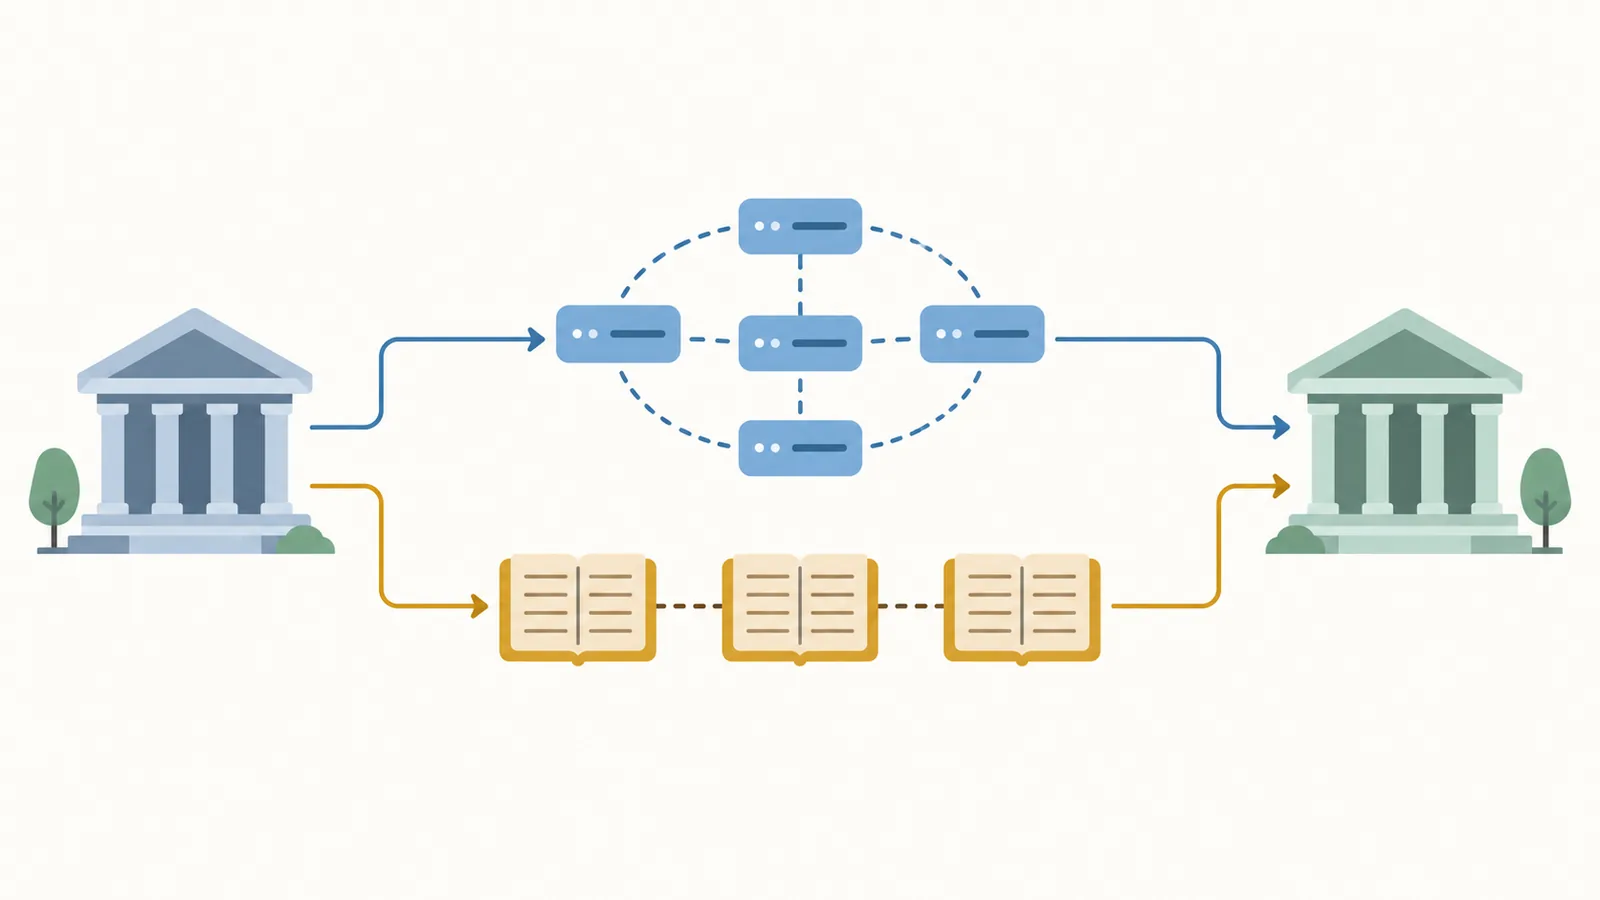
這也解釋了為何電匯過程中常出現未曾聽聞的中轉銀行。這類機構即為代理行,資金並未「在空中飛行」,而是由多個機構在其內部帳簿上同步完成借記與貸記操作。
報文格式演進:ISO 20022 體系與追蹤標準
過去電匯廣泛採用的 MT103 格式正逐步過渡至新標準。SWIFT 網絡推行 ISO 20022 標準,核心客戶匯款電文升級為 pacs.008(客戶匯款)與 pacs.009(機構間匯款),對帳與報告則採用 camt 系列。ISO 20022 具備高度結構化的欄位設計,收款人地址、交易用途、法律實體識別碼(LEI)均有明確欄位,大幅減少因資料模糊而觸發的人工審查與延誤。
一筆跨境匯款的中轉路徑與清算關卡
以香港帳戶匯出美元至海外供應商為例,資金通常會經過以下清算節點:
- 匯款行扣款與反洗錢審查:核對身分、資金來源、交易背景,並執行制裁名單篩查。
- 發出 pacs.008 指令:經由 SWIFT 網絡發送至美元清算代理行或收款行。
- 代理行轉發與手續費扣除:各層代理行按協議處理帳目借貸,並視費用模式扣取中轉手續費。
- 進入目的地本地清算系統:如美元進入 Fedwire/CHIPS、英鎊進入 CHAPS、歐元進入 T2(TARGET2)。
- 收款行入賬:收款行核對戶名與帳號,完成入賬手續。
香港本地設有多幣種即時支付結算系統(RTGS/CHATS),由香港銀行同業結算有限公司營運。海外資金進入香港需接入本地 RTGS 落地,匯出海外亦需先經本地系統結算。跨境匯款橫跨兩個以上的司法管轄區與清算系統,因此各地的營業時間、節假日與批處理時程均會影響最終到賬時間。
SWIFT Code 結構拆解與核對規範
SWIFT Code 正式名稱為 BIC(Business Identifier Code),由國際標準化組織 ISO 9362 標準定義,長度固定為 8 位或 11 位字元:
| 字元位置 | 代碼類別 | 意義與範例 |
|---|---|---|
| 第 1–4 位 | 銀行代碼(Bank Code) | 機構英文縮寫,如 HSBCHKHH 中的 HSB(匯豐)、BKCH(中銀) |
| 第 5–6 位 | 國家/地區代碼(Country Code) | ISO 3166-1 標準,如香港 HK、英國 GB、美國 US、瑞士 CH |
| 第 7–8 位 | 位置代碼(Location Code) | 標示總行所在城市或地區編號 |
| 第 9–11 位 | 分行代碼(Branch Code,可選) | 指定具體分行;若填寫 XXX 或僅填 8 位,均代表總行主要清算中心 |
主要匯款目的地特定清算代碼對照
各國金融體系對本地清算有特定代碼要求,僅填寫 SWIFT Code 有時不足以完成入賬:
- 歐洲及中東(IBAN 體系):依據 ISO 13616 標準,需填寫由國家代碼、校驗碼與國內帳號組成的 IBAN,不再單獨使用純帳號。
- 美國:除 BIC 外,通常需提供 9 位數的 Fedwire Routing Number(ABA 號碼)。
- 英國:通常需提供 6 位數的 Sort Code 搭配 8 位帳號。
- 中國內地:跨行電匯至內地銀行,需配合 12 位數的 CNAPS 行號(大額支付系統行號)以確保準確路由。
- 澳洲:需填寫 6 位數的 BSB Number。
匯款欄位填寫規範與防錯指南
| 欄位名稱 | 填寫要點與注意事項 |
|---|---|
| 收款人名稱 | 必須與收款銀行帳戶登記的官方英文全稱完全一致,公司後綴(如 Ltd, Limited, Inc.)切勿隨意縮寫或省略。 |
| 收款人帳號 / IBAN | 嚴格核對號碼位數,英文字母需保持大寫,去除多餘空格與破折號。 |
| SWIFT / BIC 代碼 | 填寫收款銀行的專屬代碼。建議使用收款行官方匯入指引所列代碼,避免非官方渠道查詢。 |
| 收款銀行地址 | 至少包含城市與國家,部分中轉行對街道資訊有強制校驗要求。 |
| 匯款用途(Purpose) | 避免使用「Payment」等籠統字眼,應具體註明(如「Payment for Invoice INV-2026-088」或「Tuition Fee for Term 1」)。 |
收款人名稱與帳號不一致,是實務中相當常見的退匯原因之一。跨境清算系統在多數環節以帳號為自動路由依據,但終端收款行入賬時會比對戶名。若涉及企業匯款,應確保商業發票、合同與匯款單上的主體名稱拼寫無誤。
手續費結構與費用承擔模式(OUR / SHA / BEN)
發起 SWIFT匯款 時,系統會要求選擇費用承擔代碼:
| 代碼 | 費用分攤方式 | 適用情境 |
|---|---|---|
| OUR | 匯款人承擔發起行、中間代理行及收款行的全部費用。 | 學費繳納、精確貨款結算等必須確保足額到賬的場合。 |
| SHA (Shared) | 匯款人支付發起行手續費,代理行中轉費與收款行費用由收款人承擔(從本金扣除)。 | 一般商業往來或個人日常匯款的默認選項。 |
| BEN (Beneficiary) | 全部手續費由收款人承擔,直接從匯出款項本金中扣減。 | 收款方明確接受淨額結算的特定交易。 |
若選擇 SHA 模式,受多層代理行收費影響,收款人實際入賬金額可能少於匯出本金。即使選擇 OUR 模式,部分特殊幣種或偏遠地區路由仍可能因清算行協議限制而產生尾端扣費;大額交易前可向發起行確認該路由是否支援「全額到賬(Full Value)」保證。
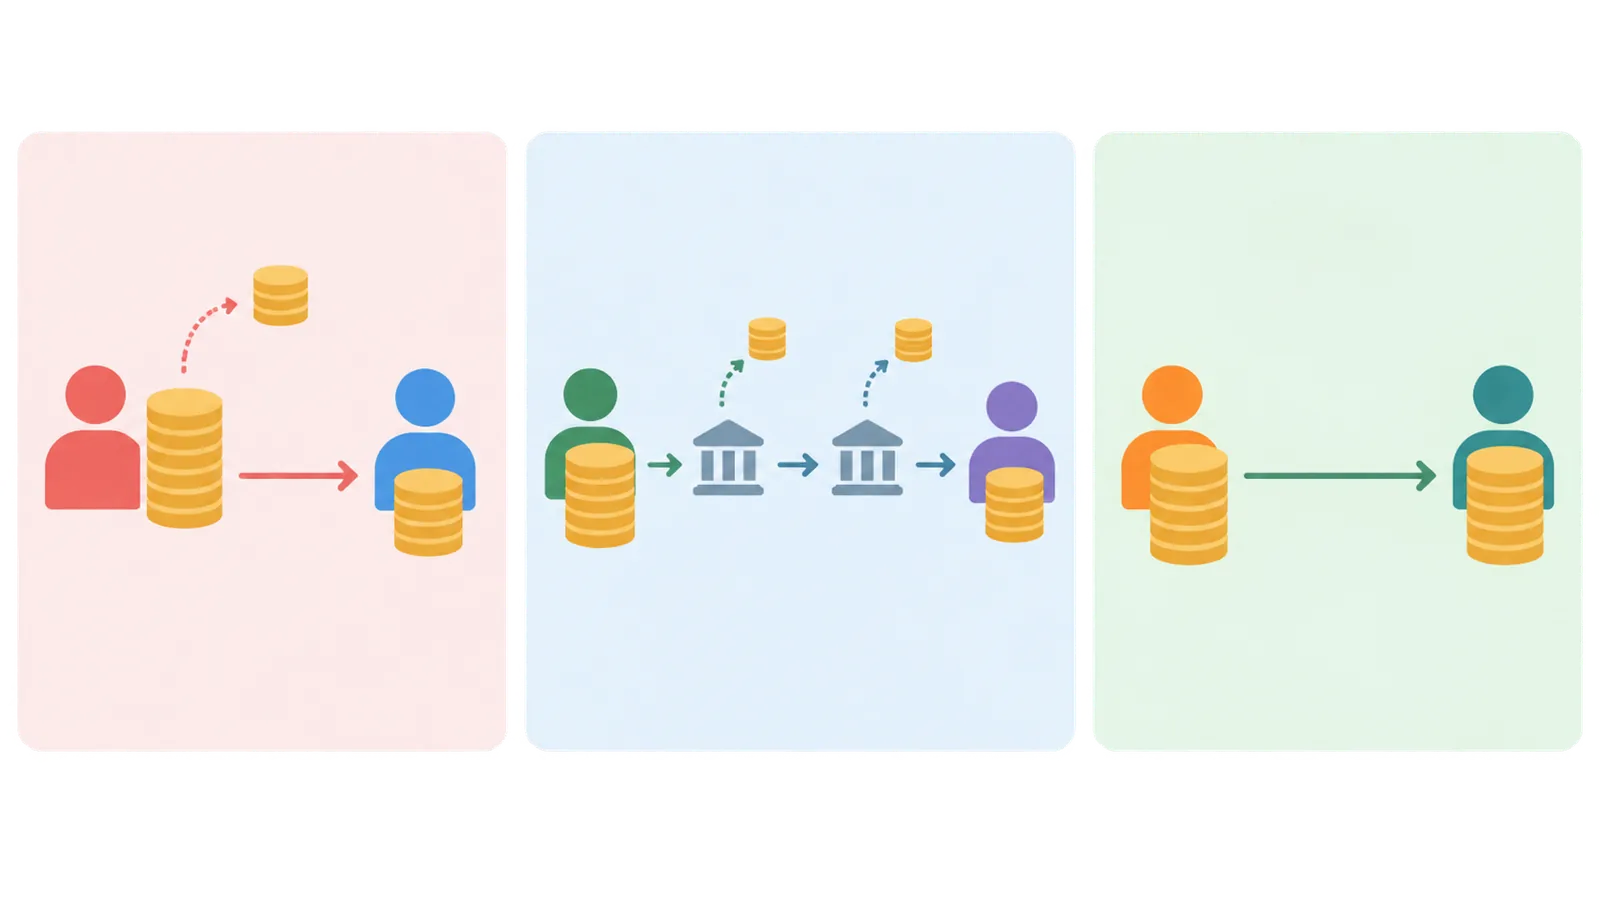
除顯性手續費外,匯率差價(Spread)通常佔據總成本的顯著比重。銀行提供的電匯賣出價通常包含一定點差,大額匯款時,應以「實際到手外幣金額」作為綜合成本衡量標準。
到賬時間與常見中轉阻滯原因
一般而言,主流貨幣(USD、EUR、GBP)在主要金融中心之間的電匯需時 1 至 2 個工作日;亞太鄰近市場(如香港與新加坡、內地之間)往往可在 同日或下一個工作日 結算;新興市場或經由多層代理行的交易則需 3 至 5 個工作日。
影響款項處理速度的主要因素包含:
- 銀行截數時間(Cut-off Time):逾時提交會順延至下一個銀行工作日處理。
- 時區與公眾假期:跨境清算需同時考慮匯出地、中轉代理行所在地及目的地市場的法定工作日。
- 合規抽查與補充文件要求:大額資金、不常見收款地或涉及敏感行業關鍵詞,會觸發人工反洗錢與制裁篩查。
- 格式與字符問題:在英文電文系統中輸入非 ASCII 字符或特殊符號可能導致自動化處理失敗。
香港本地與區域跨境資金渠道的選擇
SWIFT 適用於全球大額資金調撥與正式貿易結算,但在特定場景下,可評估替代方案以提高效率:
- 香港本地轉帳:港元及人民幣本地調撥應直接使用 轉數快(FPS) 或本地 RTGS,提供即時到賬且成本極低,無需經由 SWIFT 網絡。
- 周邊市場互聯互通:香港 FPS 已與泰國 PromptPay 實現跨境二維碼支付互聯;對於個人小額零售或差旅支出,此類連線通道更具時效性。
- 內地與香港跨境調撥:跨境人民幣結算、同名帳戶劃轉及特定跨境理財通道,在特定限額與用途內提供便捷的清算路徑。
- 新興合規清算機制:香港正穩步推進穩定幣發行人等虛擬資產監管框架,部分持牌機構正探索基於合規代幣化架構的 B2B 清算通道;企業在採用新興方案時應確認服務商牌照狀態及監管合規性。
匯款操作前核對清單
- 收款人法定英文名稱與銀行登記戶名逐字核對。
- 確認收款帳號、IBAN 或目的地專用代碼(如 Routing Number / Sort Code / CNAPS)完整無誤。
- 獲取並核實收款銀行的標準 8 位或 11 位 SWIFT/BIC Code。
- 填寫具體清晰的交易用途,避免模糊用詞。
- 依據合約要求確認費用承擔方式(OUR / SHA / BEN)。
- 留意發起銀行的當日截數時間與兩地公眾假期。
- 匯出後留存包含 UETR 的匯款水單以備追蹤。
SWIFT匯款 常見問題(FAQ)
Q1:什麼是 SWIFT Code?與 BIC 代碼有什麼分別?
兩者指的是同一組代碼。BIC(Business Identifier Code)是 ISO 9362 制定的正式標準名稱,而在商業與銀行實務中通常統稱為 SWIFT Code 或 SWIFT/BIC,長度為 8 位或 11 位字元,用以全球唯一標識特定金融機構。
Q2:SWIFT 匯款一般需要多少天到賬?
主流貨幣在主要金融中心之間一般需時 1 至 2 個工作日;涉及多層代理行轉發、非主要流通貨幣或觸發人工審查的交易,可能需時 3 至 5 個工作日或更久。具體時效受兩地工作日、銀行截數時間及清算路徑影響。
Q3:選了 OUR 費用模式,為什麼收款方收到的金額仍有短少?
OUR 模式下匯款人已預付了發起行與常規代理行費用,但在少數複雜清算路徑中,若尾端收款行或特定清算組織未與發起行建立覆蓋協議,仍可能在入賬時扣取不可預期的落地費。如需確保分毫不差,可向銀行查詢是否支援特定路線的「全額到賬」保障服務。
Q4:如果 SWIFT 匯款資料填錯了,款項會去哪裡?該如何處理?
若戶名與帳號嚴重不符,款項通常會在代理行或收款行被攔截,並於審查後原路退回(手續費通常不予退還,且需承擔匯率波動風險)。若發現填寫錯誤,應立即向發起銀行提供 UETR 與交易參考號,申請發送報文修改(Amendment)或發起止付調卷查詢。
