
轉數快(Faster Payment System,簡稱 FPS)由香港銀行同業結算有限公司營運,把過去需要等候一至兩個工作天的跨行轉帳,壓縮到幾秒內全天候完成。無論是每月一日交租、朋友聚餐後夾錢、給父母家用,還是繳交各類日常帳單,進行轉數快轉帳早已成為大眾處理金錢的預設動作。
然而,實際操作時的疑問仍然層出不窮:為什麼同一個手機號碼登記不到第二間銀行?轉帳時顯示的收款人姓名與對方自稱不符該如何處理?顯示交易成功但對方聲稱未收到款項又是甚麼原因?以下按識別代號、登記步驟、跨行過數、轉帳限額與收款排錯,逐一拆解具體細節與常見陷阱。
識別代號形式與適用場景
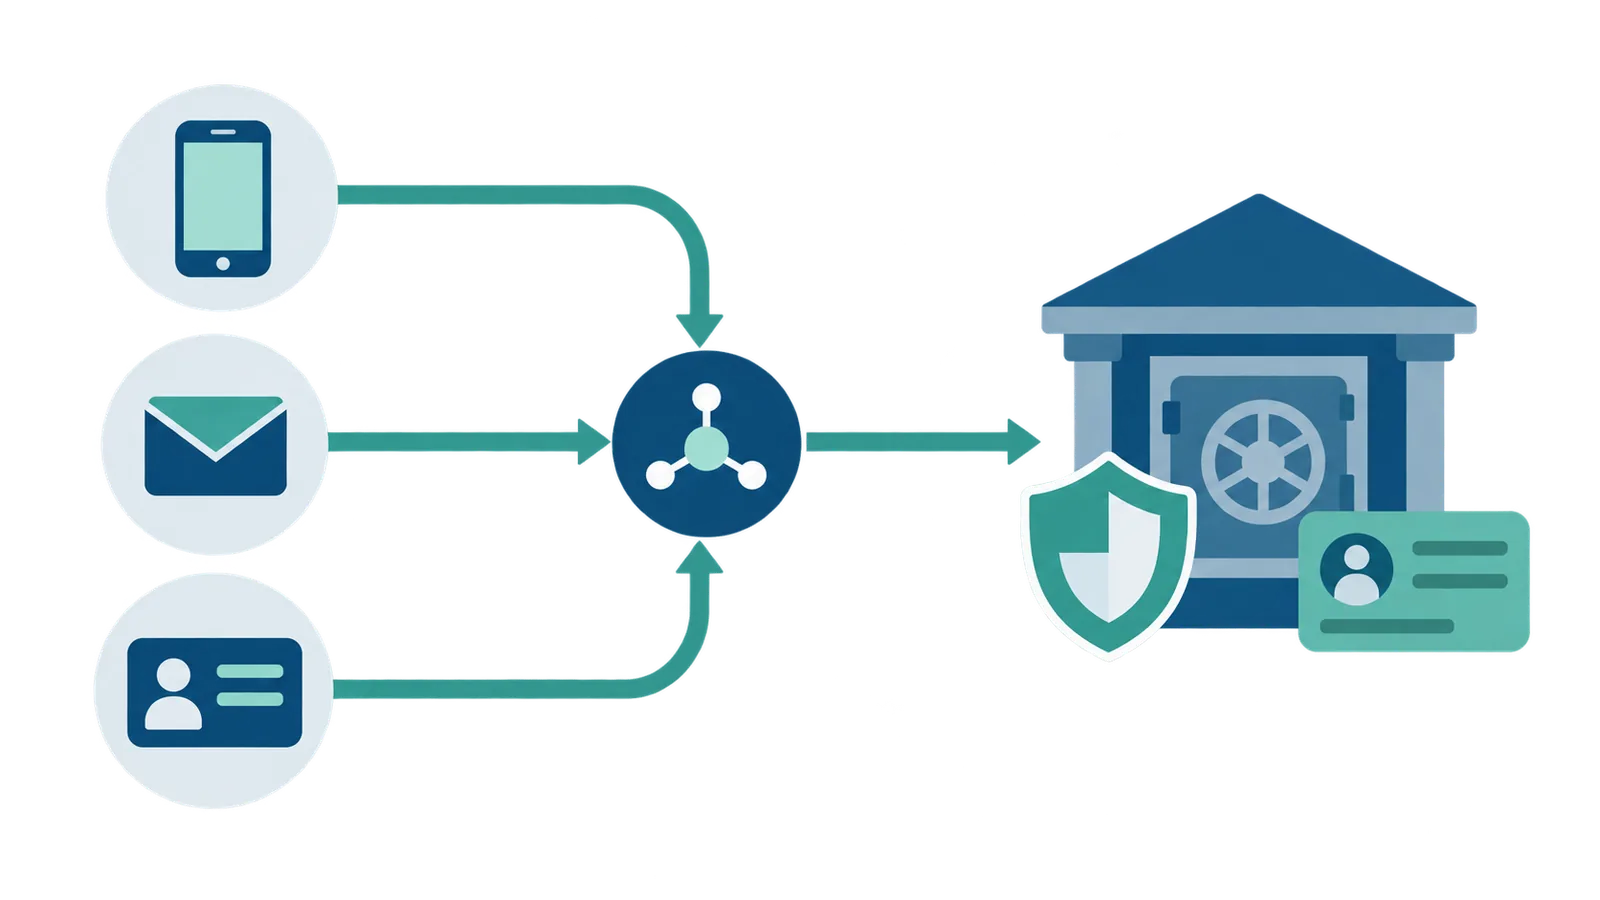
轉數快的核心優勢,是用容易記憶的「識別代號」取代冗長的銀行編號及戶口號碼。將代號綁定至指定銀行戶口後,付款人只需輸入該代號,款項便會直接存入對應戶口,大幅降低手民之誤的機會。
手機號碼
最普遍的登記方式。在整個轉數快系統中,同一個手機號碼在同一時間只能綁定一個預設收款戶口。若已在 A 銀行綁定該號碼,後續於 B 銀行登記時,系統會提示該號碼已被使用。此時需要在新銀行 App 內發起代號轉移覆蓋,或先於舊銀行取消登記釋放號碼。
電郵地址
運作機制與手機號碼相同,一個電郵地址在系統內亦只對應一個預設收款戶口。其優點在於不會洩露個人電話號碼,適合商業夥伴往來、租務繳費或長期合作收付款。
FPS ID(轉數快識別碼)
由系統隨機或指定生成的數字編號,適合不想公開個人電話或電郵的買賣場景,例如網店交易及二手平台放售。由於純數字串較容易輸錯,建議收款時一併提供對應的收款二維碼供對方掃描。
(表格可左右滑動查看完整內容)
| 識別代號 | 適用場景 | 主要限制與規則 |
|---|---|---|
| 手機號碼 | 日常朋友夾錢、家庭轉帳、個人繳費 | 一號同時間只對應一個預設收款戶口 |
| 電郵地址 | 商務合作、不想透露私人號碼 | 同樣受唯一預設戶口限制 |
| FPS ID | 網店營運、二手買賣、公開收款 | 數字較長,建議優先配合 QR Code 使用 |
登記識別代號步驟與注意事項
各機構 App 介面略有不同,但標準登記流程均可在數分鐘內完成:
- 登入手機銀行 App,進入「轉數快」或「登記 FPS」專區。
- 選擇要登記的代號類型(手機號碼、電郵或申請 FPS ID)。
- 指定綁定的收款戶口(如港元儲蓄戶口)。
- 透過 SMS 或電郵獲取一次性安全驗證碼(OTP)完成身份認證。
- 確認並將該戶口設為預設收款戶口以即時啟用。
綁定衝突與預設收款設定
同一銀行戶口可以同時綁定手機號碼、電郵與 FPS ID 多種代號;但反過來,任何一個特定代號在整個 FPS 系統內,只能指向一個唯一的預設收款戶口。若在多間銀行都有開戶,款項將一律存入最後一次設定為「預設」的戶口。轉換主力銀行時,務必登入新銀行 App 確認覆蓋預設設定,避免資金流入閒置戶口。
跨行過數三種操作方式
1. 輸入識別代號轉帳
在付款介面輸入對方的電話、電郵或 FPS ID。系統會即時查詢並顯示受款人經過遮蔽的部分姓名(例如 CHAN T*** M***)。核對姓氏與名字縮寫完全吻合後,再輸入金額並通過雙重認證確認過數。
2. 透過銀行編號及戶口號碼轉帳
若收款方未登記任何識別代號,可選擇傳統戶口轉帳路徑,直接輸入 3 位數銀行編號及戶口號碼。多數銀行同樣支援以此方式經轉數快網絡即時清算,但輸入時務必反覆核對號碼,減少手動輸入錯誤。
3. 掃描二維碼過數
使用銀行 App 掃描個人或商戶 FPS QR Code。掃描後系統會自動帶入受款人識別資料與指定金額,確認頁面仍需仔細核對商戶名稱或受款人代號再授權扣款。
轉帳限額機制與大額交易處理
轉數快中央系統本身不設劃一轉帳上限,實際額度由各開戶機構及用戶自身的保安設定決定。銀行一般將額度劃分為「未登記收款人」與「已登記收款人」兩套機制:
- 未登記收款人限額:通常設有較嚴格的每日上限(例如每日 HK$10,000 至 HK$400,000 不等,視乎各行規定及認證工具等級)。
- 已登記收款人限額:事先將常用受款人加入白名單並完成雙重認證,每日轉帳上限可大幅提升(部分銀行可達數百萬港元)。
(表格可左右滑動查看完整內容)
| 銀行機構 | 未登記收款人轉帳限額參考 | 已登記收款人每日上限參考 |
|---|---|---|
| 中國銀行(香港) | 每日總限額最高等值 HK$400,000(需雙重認證) | 每日最高等值 HK$3,000,000 |
| 恒生銀行 | 小額及未登記每日上限預設/自設最高 HK$10,000 至更高(按安全設定) | 經設定保安編碼器後可按指定級別調高 |
註:上述額度僅供參考,各銀行轉帳限額或因客戶賬戶級別、安全認證工具及最新風險政策而有所調整,實際限額請以各銀行 App 內即時顯示為準。
遇上裝修尾數、交大額學費等大額過數需求時,建議提早 1 至 2 個工作天將受款人加入「已登記受款人」清單,或分開數日進行轉帳,避免即時觸及未登記限額上限。
收款疑難與排錯指南
(表格可左右滑動查看完整內容)
| 常見異常情況 | 核心原因 | 建議排查步驟 |
|---|---|---|
| 扣款成功但對方稱未收到 | 款項存入了對方的另一間銀行的預設戶口 | 請對方檢查名下所有已登記轉數快的銀行戶口結餘 |
| 輸入代號顯示「未登記」 | 對方尚未開通 FPS 或代號曾被解除綁定 | 請對方重新確認登記狀態,或改用戶口號碼過數 |
| 顯示「代號已被使用」 | 該號碼已綁定在其他銀行機構 | 於當前銀行 App 發起綁定覆蓋轉移,或於舊行解綁 |
| 交易持續顯示「處理中」 | 結算網絡繁忙或觸發銀行內部安全審查 | 記下交易參考編號(Reference No.),致電銀行查詢 |
不慎轉錯帳戶的處理程序
轉數快屬於即時結算機制,交易一經發出款項會立刻入帳,付款人無法自行單方面撤回。若不慎轉錯錢,應採取以下步驟:
- 立即記下該筆交易的轉數快交易參考編號、過數時間、金額及對方代號。
- 即時聯絡付款銀行客服熱線,要求職員協助聯絡收款銀行進行協調追討。
- 若涉及可疑交易或詐騙,應立即保留所有通訊截圖並向香港警務處報案。
延伸功能:電子直接扣帳授權與跨境支付
除了一般轉帳,轉數快還支援多項延伸金融應用:
- 電子直接扣帳授權(eDDA):常用於證券戶口即時入錢、月供投資計劃及各類公用事業定期自動轉帳,授權生效後扣款無需逐次輸入密碼。
- 跨境支付互通:轉數快正逐步擴展互聯互通網絡。例如在跨境支付通機制下,合資格客戶可直接匯款至內地指定個人帳戶(通常受每日人民幣 10,000 元及每年人民幣 200,000 元等官方跨境額度限制);此外,亦支援於泰國使用 FPS 掃描 PromptPay 二維碼作日常消費支付。
防詐騙警示:若收到不明來歷的轉帳款項,切勿應陌生人要求私下將錢轉回其他帳戶。請先保留銀行交易紀錄,並直接交由銀行渠道跟進核實,提防洗黑錢及退款騙局。
常見問題
轉數快轉帳需要手續費嗎?
目前大部分零售銀行針對個人客戶之間的本地轉數快轉帳均免收手續費。若涉及商業戶口、特殊外幣清算或跨境匯款,則需依照各銀行最新公布的服務收費表為準。
週末及公眾假期可以正常即時到帳嗎?
可以。轉數快提供 7x24 全天候即時運作,週末及紅日均能秒速跨行到帳。若遇上個別銀行進行定期系統維護,會提前於銀行官網或 App 內發出暫停服務通知。
一個手機號碼可以在多間銀行登記嗎?
同一個手機號碼可以登記至不同銀行,但在轉數快系統層面,同時間只能設定一間銀行的戶口作為預設收款戶口。新登記會取代舊有的預設狀態,款項會自動匯入最新綁定的戶口。
對方未開通轉數快,如何轉帳給對方?
只要選擇傳統跨行轉帳功能,輸入對方的銀行編號及完整戶口號碼即可。只要收發雙方銀行均支援轉數快底層結算,一般同樣可享即時到帳服務。
轉帳後發現打錯資料,可以即時取消嗎?
不能。轉數快款項一旦發出即完成實時結算,資金已進入對方帳戶。如遇錯誤,需透過付款銀行聯絡對方協商退回,或向執法部門求助。
