
匯款要等幾耐,答案取決於走哪一條清算渠道。匯款時間的差距往往比想像中更大:轉數快在正常情況下幾秒內入賬;電匯到海外,資料齊全且趕上截數可能一個工作天內到達,亦可拖到第三至第五個工作天,分別往往只在上午十點還是下午五點按下確認鍵。一筆資金的渠道、幣種、發出時段以及中間經過的中轉行數量,每一項都會直接改寫實際到賬時間。
香港常見的幾種轉賬場景各有不同的清算規則:本地跨行轉賬、海外電匯、匯人民幣到內地,以及新興的跨境支付工具。了解各個渠道通常要等多久、每日截數時間落在幾點、以及哪些情況會引致審查延誤,在發出款項前就能準確掌握資金進度。
影響匯款到賬時間的四個關鍵變數
匯款快慢並不單純取決於銀行規模或手續費高低,真正左右清算時效的是四項客觀因素:清算渠道、發出時間點、中轉代理行數量,以及是否觸發合規審查。手續費較高的電匯服務,速度未必快過運作靈活的跨境清算網絡。
渠道決定清算底層
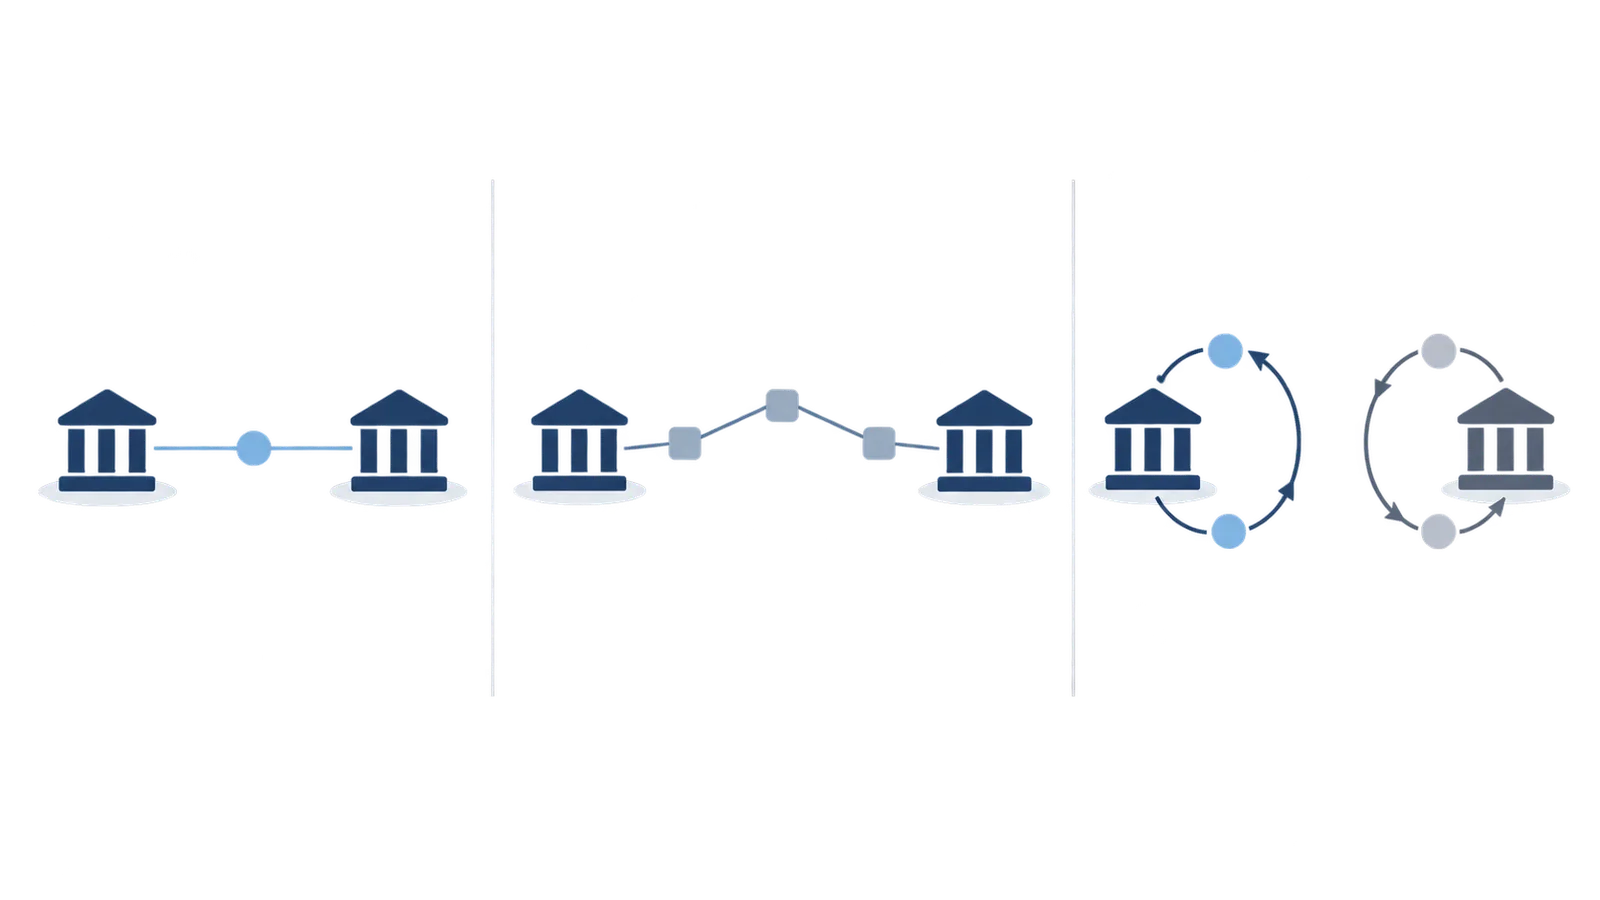
香港本地的快速支付系統(FPS,轉數快)走本地即時清算系統,提供 24 小時連續運作,收款方多數在數秒內見到款項。傳統電匯(Telegraphic Transfer)則依賴環球銀行金融電訊網絡,資金需要由本地匯款行、中轉代理行(Correspondent Bank)逐層傳遞至海外收款行,每個節點都需要批次清算或系統處理,整體匯款時間自然拉長。持牌跨境支付平台則普遍採用各國本地賬戶進行雙向對沖清算,時效介乎兩者之間。
發出時段與銀行截數時間
銀行每個工作天均設有固定的截數時間(Cut-off Time)。在截數時間前成功遞交的指示,會列入當日批次處理;一旦過了截數時間,便會自動順延至下一個工作天。這項安排在跨境電匯中尤為關鍵,上午十一時遞交與下午五時遞交,到賬日期往往相差一至兩個工作天,若遇上週末或長假期,差距更會進一步拉開。
中轉代理行與時區差距
跨境電匯多數無法由匯款行直達收款行,特別是涉及冷門貨幣或中小型收款機構時,必須經由多家中轉代理行接力處理。多一層中轉,就多一輪記錄校對與系統批核,耗時隨之增加。
美元等主流貨幣匯款亦受制於國際時區。美國美元大額清算系統以美東時間運作,運作時段換算為香港時間相當於日間持續至翌日凌晨,詳細運作機制可參考美聯儲金融服務公布的Fedwire 資金服務運作時間。雖然清算網絡運作時間長,但主要變數依然在於香港各家銀行的客戶截數時間、收款行入賬規則,以及美國當地的公眾假期。
反洗錢與合規審查
反洗錢(AML)與制裁名單篩查是所有跨境轉賬的必經程序。款項金額較大、首次轉入新收款人、收款地屬高風險地區,或匯款用途填寫含糊,均可能觸發系統攔截並轉交人工審核。一旦需要補交交易合約、發票或親屬關係證明,款項便會暫停匯出,等待審核流程通常需要一至三個工作天。
香港本地轉賬:由即時清算到隔日過戶
轉數快(FPS):常態即時,全天候運作
轉數快支援港元及人民幣,綁定手機號碼、電郵地址或快速支付系統識別碼(FPS ID)即可轉賬。由於架構屬於即時清算,款項一般數秒內直達對方戶口,長假期亦照常處理。需要留意的限制主要有兩點:
- 轉賬額度限制:銀行對未登記收款人普遍設有每日轉賬限額(常見預設為一萬港元),登記常規收款人後可按個人需要調高上限。
- 系統定期維護:銀行多數安排在週末深夜進行系統升級,該時段內的轉數快交易或會暫停,並延至維護結束後入賬。
至於「FPS x PromptPay」跨境二維碼支付互聯,主要服務香港旅客在泰國商戶掃碼消費,並非用於將資金直接匯入泰國個人銀行戶口;如需向海外個人戶口轉賬,仍須使用傳統電匯或持牌匯款服務。
CHATS 與 RTGS:同日大額結算,講求截數時間
香港的結算所自動轉賬系統(CHATS)及即時支付結算系統(RTGS)涵蓋港元、美元、歐元及人民幣四種幣種。本地跨行大額轉賬(如物業交易尾數、企業間款項)多經由此渠道處理。在當日營運截數前遞交,可實現同日到賬。各銀行設定的客戶截數時間多落在下午四時至六時之間;若在星期五截數後遞交,資金將順延至下一個工作天處理。
行內劃賬、支票與自動轉賬
同一銀行內的同名或跨戶劃賬,經網上理財或手機應用程式均可全天候即時完成。實體支票存入後,銀行通常於下一個工作日下午經結算所確認後釋放可用結餘,週六及公眾假期不計入結算日。自動轉賬則按設定日期批量執行,遇上假期自動順延至下一個營業日。
海外電匯與跨境匯款:各地區預估時效
一般電匯需在系統填妥收款人英文全名、銀行賬號或 IBAN、收款行 SWIFT 代碼、分行資料及匯款目的。指示經過合規篩查後進入國際清算網絡,經中轉代理行抵達收款銀行入賬。國際主流路線普遍在一至五個工作天內完成,相關清算標準亦可參考 Wise 整理的SWIFT 匯款時效說明。
| 目的地/幣種 | 預估到賬時間 | 關鍵清算安排與要求 |
|---|---|---|
| 中國內地/人民幣 | 即日至 1 個工作天 | 香港居民匯款至內地同名戶口,主要銀行現行設有每人每日八萬元人民幣上限;部分支援跨境快速支付互聯之指定銀行可即日或數分鐘內到賬 |
| 美國/美元 | 即日至 1 個工作天 | 受美國工作日與聯邦假期影響;若於香港上午截數前送出,常可於美東工作日內入賬 |
| 英國/英鎊 | 1 至 2 個工作天 | 須提供 6 位 Sort Code 及 8 位賬號,或標準 IBAN 格式 |
| 歐洲經濟區/歐元 | 1 至 2 個工作天 | 必須填寫準確的 IBAN;中轉代理行手續費或從匯出金額中直接扣取 |
| 澳洲、新西蘭/澳元、紐元 | 1 至 2 個工作天 | 受澳洲 BSB 代號及當地時區較早影響,銀行截數時間普遍設在上午 |
| 加拿大/加元 | 1 至 2 個工作天 | 須完整填寫 Transit Number(5位)、Institution Number(3位)與賬號 |
| 亞洲主要地區(日本、新加坡) | 1 至 2 個工作天 | 收款銀行分行名稱、代號須與登記資料完全一致 |
| 其他新興市場/冷門幣種 | 2 至 5 個工作天 | 經過多層中轉代理行,外匯清算與背景查核耗時較長 |
各國監管機構對匯款資料欄位有嚴格規範,填寫時須核對收款行標準。跨國匯款所需的關鍵欄位與代碼規格,可參閱 Western Union 整理的銀行賬戶轉賬所需資料說明,避免因格式錯誤遭到退匯。
持牌跨境支付平台之運作模式
Wise 等持牌跨國匯款平台普遍採用本地清算網絡對接方式:客戶將港元存入平台的香港本地銀行賬戶,平台隨後在其目標國家的本地賬戶直接發送當地貨幣至收款人戶口。這種模式省卻了傳統電匯跨越多間中轉行的流程,主流幣種常可在數小時內完成;但在非工作日遞交的指示,仍須等待目標市場營業日清算。
銀行截數時間一覽:何時遞交才算「當日交易」
截數時間決定了匯款指示在當日還是翌日進入清算隊列。各銀行根據外匯清算網絡的排程設定客戶截止時間:
| 匯款類型 | 銀行常見截數時段 | 逾時處理機制 |
|---|---|---|
| 轉數快(FPS 本地轉賬) | 24 小時連續運作 | 系統維護期間短暫延遲,其餘即時入賬 |
| 本地 CHATS 大額轉賬(港元/美元) | 下午 4:00 至 5:30 | 順延至下一個工作天清晨過戶 |
| 電匯至歐美地區(美元、英鎊、歐元) | 下午 3:30 至 5:00 | 作翌日指示處理;週五逾時需等下週一發出 |
| 電匯至澳洲、新西蘭(澳元、紐元) | 上午 11:00 至 中午 12:00 | 因當地已近收市,逾時一律順延一個工作天 |
| 匯出人民幣至內地 | 下午 3:00 至 4:30 | 翌日工作天處理;須配合內地清算系統運作時間 |
跨時區與雙重公眾假期影響
跨境資金轉移必須同時符合匯出地與匯入地的營業日曆。匯出英鎊若遇上英國銀行假期(Bank Holiday),款項清算將順延;農曆新年長假期間,內地清算系統休息,香港即使成功發出人民幣匯款,內地銀行亦需待假期結束復工後才能正式上賬入戶。若碰上復活節等兩地長假重疊,資金在途時間便可能長達四至五天。
匯款延誤的常見原因與加速實務建議
資金未按預期時間到賬,多數由以下原因引致:
- 收款資料格式不符:英文姓名拼寫有出入、SWIFT 代碼錯誤、漏填分行代號或缺少當地清算代碼(如英國 Sort Code 或澳洲 BSB),款項在中途被退回通常需時一至兩星期,且相關手續費不予退還。
- 匯款備註引發風控:匯款附言出現敏感字眼或過度含糊(例如僅填寫「Personal」或「Funds」),會觸發系統合規攔截,需提交額外證明文件方可放行。
- 中轉行扣費導致金額不符:若未選擇「匯款人承擔全額費用(OUR)」,中轉行或會從本金扣除代理費用,收款行在收到金額不匹配時可能暫停自動入賬並展開查詢。
為有效控制匯款時間並避免無謂延誤,建議落實以下操作:
- 核對資料時直接參照收款銀行的官方結單或官方轉賬指引截圖,以複製貼上取代手動輸入,確保戶名及賬號格式無誤。
- 盡量安排在週二至週四的上午遞交跨境電匯,避開週五下午以及連假前夕,避免款項因中途跨越週末而長時間懸空。
- 備註具體合規的資金用途,例如「Tuition Fee 2026/27」或「Property Maintenance Fee」,減少人工審查的機率。
- 使用支援端對端追蹤的渠道。透過 SWIFT 推出的全球支付創新協議(gpi),匯款人可取得一組唯一的端對端追蹤號碼(UETR),隨時查閱資金正停留在哪一家中轉代理行,詳情可參考 SWIFT 官方的SWIFT gpi 產品功能說明。
- 向新收款人轉賬大額資金前,先進行一筆小額匯款測試,確認路徑無誤後再匯出大筆款項,可大幅降低出錯風險。
「已入賬」與「可用結餘」的分別
很多款項爭議源於兩者概念混淆:系統顯示「匯款完成」僅代表款項已進入收款銀行,並不等同收款人戶口能即時動用該筆資金。海外銀行在處理跨境電匯時,可能先將款項標記為「待結算結餘」(Pending Balance),在內部完成合規審批後(通常需時半個至一個工作天),才正式釋放為「可用結餘」(Available Balance)。向收款方確認款項時,應以其戶口是否能即時提款或轉出為準。
常見問題
轉數快轉賬是否必定即時到賬?
在清算系統常規運作下為即時到賬,收款人一般數秒內收到入賬短訊或通知。惟若收款賬戶未完成代理識別碼綁定、單筆金額超過銀行每日安全限額,或碰上銀行凌晨系統例行維護,轉賬指示可能會被拒絕或短暫延遲。
週五下午發出的海外電匯是否要等到下週一?
是。週五下午發出的電匯通常已過香港本地及亞洲主要市場的截數時間,指示會於下一個工作天(週一)進入實質清算隊列;加上歐美等主要結算地在週末不處理常規清算,款項一般會在下週一至週二期間陸續入賬。
香港居民匯款人民幣回內地有何金額上限與時效?
香港居民匯款人民幣至內地同名銀行戶口,主要受每日限額規範(主要銀行現行上限為每人每日八萬元人民幣),資金多用於個人生活開支。若透過支援即時跨境支付清算的銀行途徑處理,最快可即日入賬;若走傳統電匯路線,則需一至兩個工作天,實際仍以收款銀行之審查要求為準。
電匯如果遭到退回,手續費會退回嗎?
不會。匯款因收款人姓名或資料有誤而遭到退回時,匯出銀行及中途介入的代理銀行通常仍會收取電訊費與處理手續費,相關成本會直接在退回的款項中扣除,因此最終退回原賬戶的金額通常會少於最初發出的本金。
大額匯款是否一定比小額匯款慢?
是的。大額資金轉移普遍達到銀行的風險監控門檻,系統會將款項轉入人工審核流程以落實反洗錢政策,銀行亦有權要求匯款人補充提供入息來源或資金證明文件,整體到賬時間往往會比一般日常小額轉賬多出一至三個工作天。
