
匯一筆錢去海外,落單之前可能只覺得是填幾個欄位的事。真正坐在電腦前面,見到「SWIFT/BIC」、「IBAN」、「代理行費用承擔方式」這幾欄,手指就會停一停。填錯一個字母,款項有機會在途中被攔下來,來回折騰一兩個星期;填對了,同一筆匯款可能隔日就到。由事前資料準備講到款項最終入帳,這裡把每一步會遇到的分岔位攤開來講,包括各層費用結構、匯款用途填寫邏輯,以及款項卡在中間行時的應對方案。
電匯的錢是怎樣由匯款人走到對方戶口
按下確認之後,銀行會把填寫的資料打包成付款指令,經 SWIFT 網絡送到收款銀行。這條路徑多數不是一條直線:匯出銀行與收款銀行之間如果沒有直接帳戶關係,就要經一間甚至兩間代理行(中轉行)轉手。每經過一層,就有機會產生手續費,資料不完整亦有機會被直接退回。
跨境匯款的報文格式近年完成了重大更新。SWIFT 的 CBPR+ 共存期已於 2025 年 11 月 22 日結束,MT103(客戶匯款)與 MT202/MT202 COV(金融機構轉帳)等舊式 MT 付款指令,已全面由 pacs.008 及 pacs.009 等 ISO 20022 報文取代,相關時程與規範可參閱 SWIFT 發布的 CBPR+ roadmap 官方文件 以及 J.P. Morgan 關於 ISO 20022 遷移的指引說明。
對匯款人的實際影響在於欄位結構更為嚴謹:收款人姓名、地址、匯款用途會以獨立欄位傳送,銀行系統在指令進入清算鏈之前,能自動執行格式與資料完整度校驗。格式不符或關鍵欄位缺失的指令,容易在匯出銀行或第一間代理行被拒收並原路退回,而退回時經手銀行收取的各項手續費通常不會退還。
地址欄位規範亦在持續推進。根據 SWIFT ISO 20022 CBPR+ 官方標準指引,自 2026 年 11 月起(具體以 SWIFT 最新發布為準),跨境支付報文進一步推動使用結構化郵政地址,要求將街道、城市、郵遞區號(如有)、國家等資訊分欄填寫。各銀行網上系統逐步將收款人詳細地址設為必填,正是因應此項要求。
標準轉數快(FPS)主要處理香港本地戶口之間的即時過數。雖然金管局已推出特定跨境連結(例如與泰國 PromptPay 互聯),但這類連結設有特定走廊、幣種及額度限制,常規跨國電匯至其他地區仍須經由 SWIFT 網絡進行。
落單前要準備好的資料清單
常見的匯款延誤,往往是填寫中途才發現缺少收款銀行的 SWIFT 代碼,或帳號位數有誤。建議事前直接向收款人索取銀行官方的匯入指示(Incoming Payment Instructions),確保以下資料準確無誤:
- 收款人全名:必須與銀行開戶紀錄完全一致(例如 Chan Tai Man 避免顛倒順序)。
- 收款人完整地址:配合結構化地址要求,填寫詳細街道、城市及國家;若當地設有郵遞區號亦應填妥。
- 帳號或 IBAN:歐洲及部分中東地區採用 IBAN(長度約 15 至 34 位字母與數字),需逐字核對。
- SWIFT/BIC 代碼:8 位代表總行,11 位會指定特定分行(末三碼若為 XXX 通常代表主要辦事處)。
- 當地清算代碼:按收款地區規範填寫(詳見下表)。
- 收款人聯絡電話或電郵:供入帳通知或緊急核對使用。
| 收款地區 | 除 SWIFT 外常見的本地清算代碼 |
|---|---|
| 英國 | Sort Code(6 位)+ 8 位帳號,或直接填寫 IBAN |
| 歐元區 | IBAN(另可備註 BIC) |
| 美國 | Routing Number(Fedwire / ABA,9 位)+ 帳號 |
| 澳洲、紐西蘭 | 澳洲採用 BSB(6 位)+ 帳號;紐西蘭多用分行帳號組合 |
| 加拿大 | Institution Number + Transit Number + 帳號 |
| 印度 | IFSC 代碼(11 位) |
| 日本 | 銀行代碼 + 支店代碼 + 口座番號(通常需英文或片假名姓名) |
| 新加坡、馬來西亞 | 銀行代碼 + 分行代碼 + 帳號(視收款行要求而定) |
若收款戶口設於虛擬銀行或電子錢包,該機構可能未有獨立 SWIFT 代碼,而是經由合作清算銀行代收,並要求在附言註明「For Further Credit (FFC)」或特定虛擬帳號編號。漏填此類資訊會導致款項滯留收款行無法自動入帳。
網上銀行電匯操作步驟
雖然各家網上銀行或流動理財介面有所差異,但核心操作流程均遵循標準清算邏輯:
第一步:選擇匯款通道
在銀行選單中選擇「海外轉帳」或「跨境電匯」,確認非本地結算通道。匯往特定鄰近地區有時會有專屬低手續費渠道,選取前應確認相應清算協議與幣種支援。
第二步:確定匯出與收款幣種
可選擇以港幣直接匯出由銀行進行折算,或先在戶口內兌換目標外幣後再匯出。直接匯出會套用銀行的即時電匯賣出價(包含匯率點差);預先換匯則能自主鎖定匯率走勢。若收款國貨幣非主流幣種,通常需先匯出美元,再由當地收款行兌換成當地貨幣。
第三步:填入收款人及銀行資訊
輸入 SWIFT 代碼後,系統多會自動帶出對應銀行名稱與地址。若自動顯示的機構與收款人指示不符,應立即暫停核實。填寫收款人名稱時應避免特殊符號、稱謂或全形空格,以英文大寫字母填寫為佳。
第四步:填寫金額與匯款用途
反洗錢及合規審查要求申報具體匯款用途(如:支付大學學費、海外置業定金、家庭生活費、商業貨款)。如實且具體地填寫(例如「Tuition Fee for University of Oxford」而非僅填「Fee」或「Personal」),能有效減少被中間行或收款行攔截補件的機會。
第五步:確認手續費承擔方式(OUR / SHA / BEN)
費用承擔選項直接決定收款人能否收到足額款項:
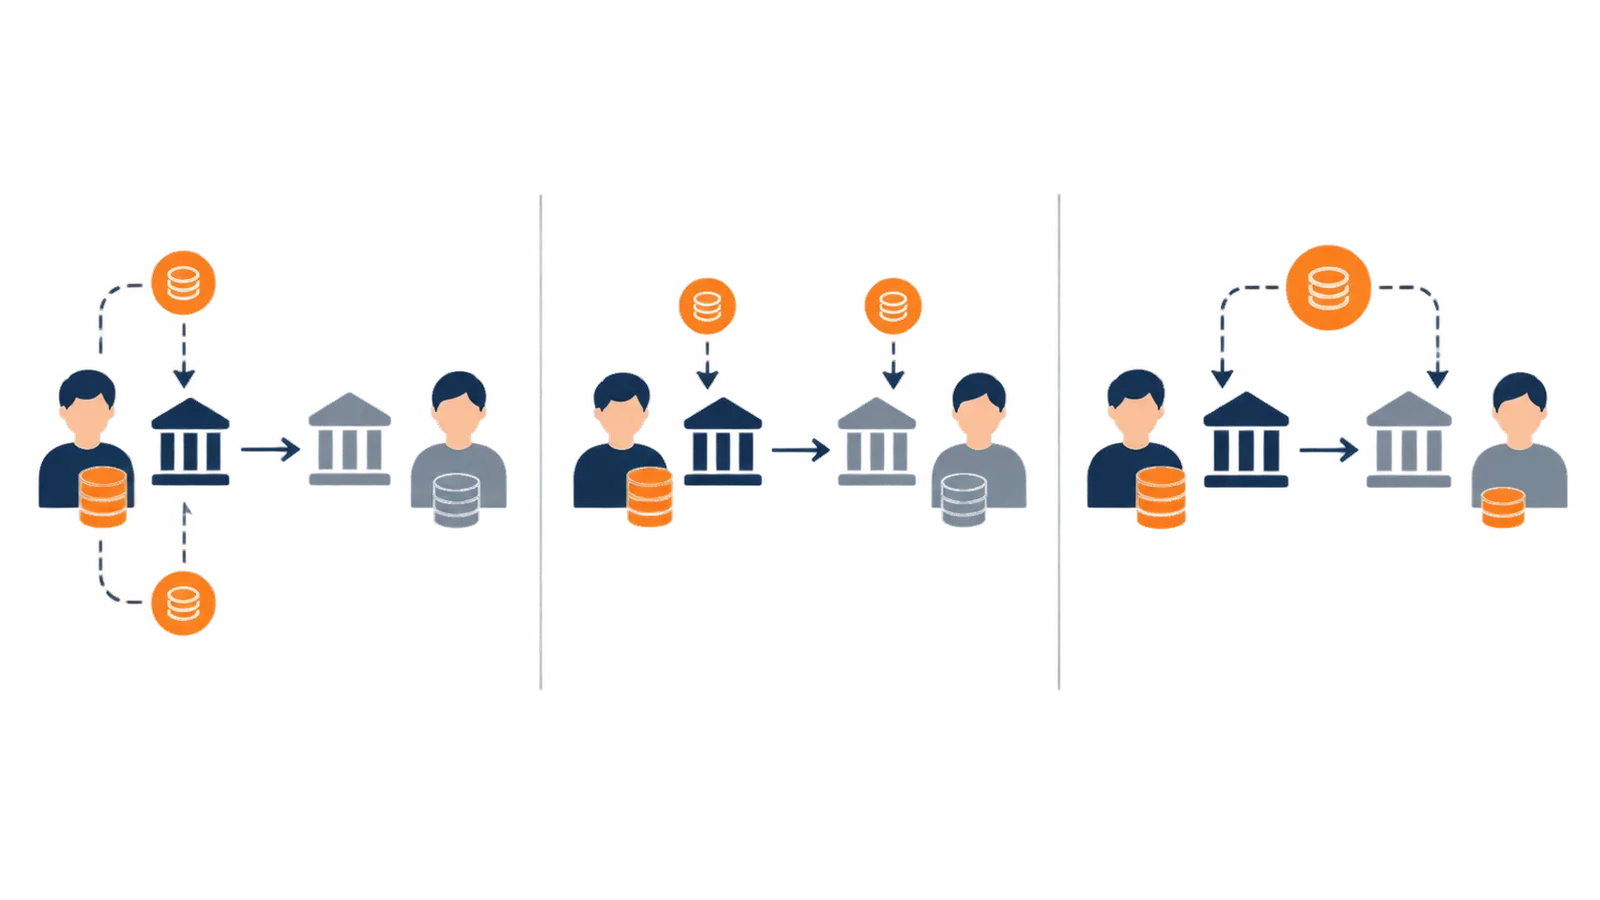
- OUR(匯款人承擔全部費用):匯款人承擔匯出費用及預估代理行手續費。適用於繳交學費、合約尾數等必須足額入帳的場景。(註:若中間代理行層級超出預設,部分情況下仍可能產生額外扣費或事後補收。)
- SHA(共同承擔):匯款人支付匯出銀行手續費,後續代理行與收款行費用自匯款本金中扣除。此為一般預設選項,收款人實收金額通常會少於匯出本金。
- BEN(收款人承擔):所有匯款與代理費用均自本金扣除,匯款人端不預扣手續費,多用於特定商業結算協議。
第六步:安全認證與留存紀錄
核對確認頁面上的各項資訊,完成雙重認證(如保安編碼器、流動保安編碼或 SMS 一次性密碼)。交易完成後務必留存交易參考編號及 UETR 編號(端對端交易參考號),以便後續追蹤。
請留意銀行的每日外匯截數時間(Cut-off Time)。若在截數時間後或非結算日提交,指令將順延至下一個工作天處理。
跨境電匯費用結構拆解
電匯涉及跨機構協作,整體費用通常由多個部分構成:
| 費用項目 | 收取方 | 扣除方式及說明 |
|---|---|---|
| 匯出電匯手續費 | 匯出銀行 | 匯出時在帳戶扣除。網銀辦理通常享有費率優惠,指定理財客戶可能獲豁免。 |
| 電報費(Cable Fee) | 匯出銀行 | 發送 SWIFT 報文之通訊成本,部分銀行已整合至手續費內。 |
| 代理行/中轉行費用 | 中間結算銀行 | SHA 模式下從本金扣除;OUR 模式下由匯出銀行預收或補收。 |
| 收款行入帳費 | 收款銀行 | 視收款銀行政策,可能自本金扣除或向收款人另行收取。 |
| 匯率點差 | 兌換經手機構 | 銀行電匯牌價與外匯市場中間價的差額,通常為大額匯款的主要成本來源。 |
| 查詢/更正/退匯費 | 各經手銀行 | 資料填寫錯誤導致需要發電報查帳、改單或退回時按次產生。 |
款項到帳時間與追蹤機制
一般而言,主流幣種(如美元、英鎊、歐元)匯往歐美或主要金融中心,在銀行工作日內通常需時 1 至 3 個工作日;若涉及新興市場貨幣、多層代理行中轉或非主要金融走廊,則可能需時 3 至 5 個工作日以上。
影響到帳速度的主要因素包括:銀行截數時間、兩地時差與公眾假期、涉及敏感詞觸發反洗錢人工審查,以及新收款人首次匯款的例行安全確認。
若超過預期時間款項仍未入帳,匯款人可憑交易產生的 UETR 編號 請匯出銀行發起 SWIFT gpi 查詢,精確定位款項目前滯留於哪一家代理行及滯留原因。
常見填寫錯誤與避坑重點
- 姓名與帳戶不符:英文拼音順序混亂、漏填中間名或使用簡寫,極易觸發收款行系統拒收。
- IBAN 格式錯誤:IBAN 包含前置國碼與校驗碼,複製時應確認未夾帶空格或缺漏字元。
- 幣種與帳戶性質衝突:將外幣匯入不支援該幣種的單幣帳戶,收款行可能執行強制匯兌(收取額外差價)或直接將款項拒收退回。
- 結構化地址不全:僅填寫國家或城市名稱,缺乏具體街道資訊,可能在新型報文系統中被自動識別為不合規。
- 用途申報過於模糊:填寫「Transfer」、「Business」等過於籠統的字眼容易引發合規攔截,應當清楚寫明實質款項類別。
常見問題
匯款提交後發現資料填錯,可以修改嗎?
指令一旦透過 SWIFT 發出,匯款人無法在網銀介面直接修改。若款項尚未被收款行入帳,應立即聯絡匯出銀行申請發送修改(Amendment)或更正/追回電報。該操作需經代理行與收款行配合,成功率視款項當前處理狀態而定,且經手銀行均會收取相應電報費及手續費。
為甚麼收款人實收金額與匯出本金不符?
若匯款時選擇了 SHA(共同承擔) 或 BEN(收款人承擔),中間經過的代理行會直接從本金扣除中轉服務費(通常每家約 15 至 30 美元不等),收款銀行亦可能收取入帳費。如需保證足額到帳,建議選擇 OUR 模式並向匯出銀行確認是否涵蓋全程費用。
收款人帳戶是外幣帳戶,為何仍會產生匯兌損失?
需確認收款戶口是否支援該匯入幣種。若匯入美元至僅支援歐元的帳戶,收款銀行會按其公告外匯買入價自動折算為歐元,產生非預期的匯率價差;若收款行不支援自動兌換,則可能直接退匯並扣除退匯手續費。
匯款用途填寫會否影響審批進度?
會。銀行受反洗錢(AML)與反恐融資法規監管,對涉及敏感地區、高風險行業或大額不明轉帳設有自動過濾機制。清楚具體地申報交易背景(如學費、合約發票款項),並備妥佐證文件,能大幅加快人工覆核放行速度。
如何獲取查詢電匯進度所需的 UETR?
在完成網上匯款後的電子收據、水單或交易詳情頁面中,通常會列出一組由 36 個字元(含連字號)組成的 UETR(端對端交易參考號)。若系統介面未直接顯示,可聯絡發匯銀行客服提供該筆交易的 SWIFT MT103 / pacs.008 報文副本以取得該代碼。
