
The instructions require adhering to specific formatting guidelines: no title or introductory notes, an FAQ section at the end, and the use of a specific color for highlighting keywords. These rules will guide the content's structure and presentation.
The outdated term "滙豐運籌理財" requires replacement with contemporary middle-tier examples. Confirmed the need to update the low-TRB fee upper limit and clarify private banking threshold descriptions to reflect market references and individual bank variations. Also, verifying the accuracy of mobile account opening and document information.
I'm thinking through how to approach this.
打開手機銀行,戶口一欄往往寫著「綜合戶口」,下面掛著港元儲蓄、外幣儲蓄、定期存款、股票、基金、信用卡,甚至按揭。這種一籃子式的結構,是香港零售銀行過去二十多年逐步整合出來的標準做法。對客戶來說,它把零散的帳戶收攏到同一個客戶號碼之下;對銀行來說,它是判斷客戶屬於哪個理財級別、該收多少月費、該派哪位客戶經理跟進的基礎。
不少人在開戶或辦理業務時被問到「要不要升級做指定理財級別」,簽署確認後,卻往往忽略了升級後增加的實質權益、未達標時的潛在收費,以及日後降級的具體手續。另一種常見情況是,資產總值早已達到更高層級的門檻,卻依然停留在入門級別,未能享受更優惠的存款利率與交易手續費減免。
清晰掌握綜合戶口的功能配置、開戶門檻、收費結構,以及不同理財級別的實質差異,有助於更合理地分配流動資金與投資組合。相關門檻與收費標準以各大銀行最新公布的服務收費表與條款細則為準。
綜合戶口的核心運作邏輯
綜合戶口(部分銀行稱為「個人綜合戶口」或「綜合理財戶口」)的核心設計,是將客戶名下的多個子帳戶整合在同一個客戶號碼下,共用一套網上銀行登入憑證與一份綜合月結單。傳統模式下,儲蓄戶口、支票戶口與外幣戶口各自獨立,各有專屬號碼及月結單;綜合戶口則在總覽頁面統一呈現所有資產與負債分佈,點入後方可查閱個別幣種或投資產品的明細。
這個機制的核心指標為「全面理財總值」,即業界通稱的 TRB(Total Relationship Balance)。銀行通常會將客戶存放在該行的港元及外幣存款、定期、股票及基金市值、債券、結構性產品、已繳保費的保單現金價值、強積金結餘,以及部分銀行認可的未償還按揭貸款額等合併計算為一個總數。這個總值決定了戶口所屬的理財級別與相應待遇。
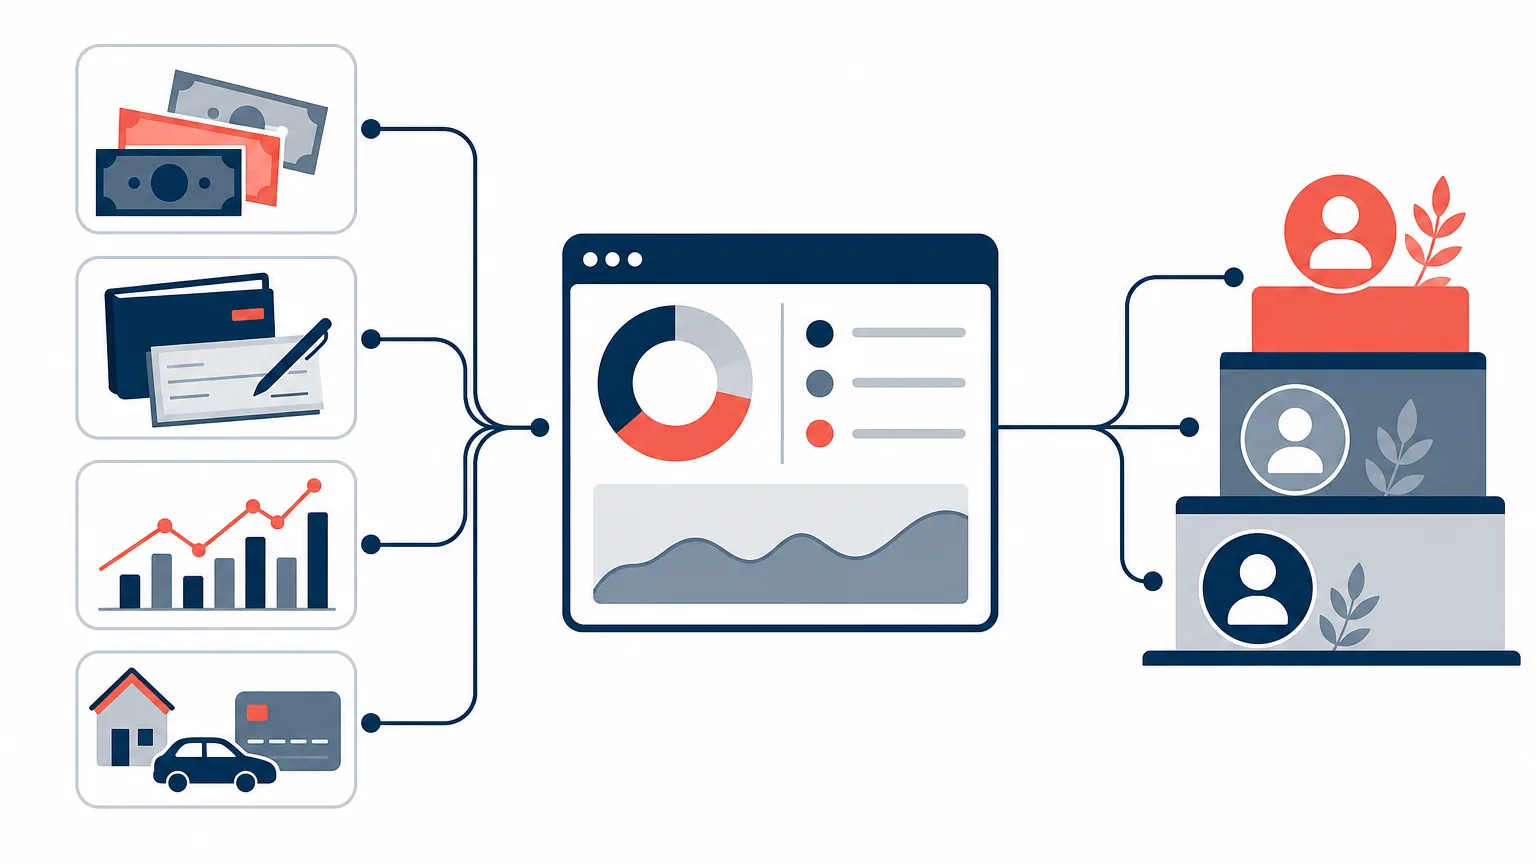
綜合戶口的主要功能劃分
各間銀行的功能架構基本完備,但在具體產品支援與日常交易便利度上各有側重:
港元儲蓄與往來帳戶
儲蓄子帳戶負責日常資金進出與存息;往來子帳戶(支票戶口)通常不設利息,但提供支票簽發、自動轉帳授權(Autopay)及透支保障,適合處理大額款項支付。部分銀行的基礎入門級戶口需額外申請方可開通支票簽發功能。
外幣多幣種與定期存款
主流綜合戶口一般支援十種以上常見外幣(如美元、英鎊、歐元、澳元、日圓、人民幣、加元、紐元、瑞士法郎、新加坡元等)。客戶可直接透過手機應用程式即時兌換外幣或開立不同存期的定期存款。部分銀行會為高級別客戶提供特別年利率優惠或新資金加息券。
轉帳、匯款與電子直接扣帳
「轉數快」(FPS)支援全天候即時跨行轉帳,絕大部分銀行豁免基本手續費;eDDA(電子直接扣帳授權)方便與證券行或儲值支付工具綁定快速調撥資金。跨境電匯主要透過 SWIFT 網絡進行,涉及匯出費用、代理行扣費及外幣買賣差價。
證券投資、基金與保險代理
子帳戶內嵌證券交易功能,支援港股、美股及經由滬深港通買賣 A 股,並提供月供股票計劃。基金投資、債券及結構性產品則視乎客戶的投資風險評估及戶口級別逐步開放。部分銀行亦支援直接查閱同一集團旗下的強積金帳戶結餘。
信貸連動與綜合結單總覽
按揭、分期貸款及信用卡戶口整合於同一系統,方便設定自動轉帳全數清還信用卡帳單,避免產生逾期費用。每月產生的綜合月結單會詳細列明期初與期末結餘、各類資產市值變動及全年利息摘要,便於個人財務管理與報稅申報。
開戶門檻與身分核實要求
綜合戶口的設立主要涵蓋身分認證文件及理財資產要求兩大部分:
基本證明文件
- 香港永久性居民身份證或有效護照 / 旅行證件
- 發出日期在三個月內的有效住址證明(如水電煤帳單、電訊帳單或認可金融機構月結單)
- 稅務居民身分證明及相應稅務編號(TIN)
- 非本地居民通常須前往分行進行面對面身分核對,並申報開戶目的與資金來源
現時多家零售銀行已支援透過手機應用程式進行遙距開戶,透過證件拍照與人臉辨識最快可在數分鐘內完成基本申請。透過手機開立的通常為基礎綜合戶口,若需升級至尊尚理財級別,部分機構仍要求預約客戶經理或提交額外資產證明。
理財級別的 TRB 資產計算
基礎綜合戶口(如主流銀行的無門檻個人理財級別)普遍不設最低結餘要求,亦無低結餘管理費。中端及高端理財級別則設有相應的 TRB 要求,市場常見的高端門檻通常落在港幣 100 萬元左右,部分高階尊尚或私人銀行服務則由港幣 800 萬元或更高資產規模起跳(具體以各機構審批為準)。
需要注意,大部分銀行的 TRB 門檻並非僅看單日結餘,而是計算連續一個月或三個月的「每日平均全面理財總值」。若資金突然調離戶口,可能導致該週期平均值未達標而衍生月費。
收費結構:顯性手續費與隱性交易成本
評估綜合戶口時,除了常規的帳戶月費,各項日常運作與交易服務費用同樣構成持戶成本:
| 收費類別 | 市場常見收費水平(以銀行最新收費表為準) | 主要觸發機制與注意事項 |
|---|---|---|
| 低於 TRB 服務月費 | 每月約 HKD 0 至 HKD 380 不等 | 高級別戶口若平均資產總值不達標即按月收取,基礎級別多數已豁免 |
| 跨境電匯(SWIFT) | 網上匯出約 HKD 50 - 150 / 筆,分行辦理約 HKD 200 - 250 / 筆 | 另外需留意海外代理銀行收取的轉匯手續費 |
| 外幣現鈔存取費 | 超出每日指定免手續費限額後收取 0.125% - 0.25% | 各幣種每日免手續費提存額度不同,冷門幣種收費較高 |
| 補發紙質月結單 | 每份 / 每個帳戶約 HKD 50 | 查閱超過指定年期(通常為2至7年)的歷史紀錄時收取 |
| 退票及自動轉帳退回 | 每張 / 每次約 HKD 100 - 150 | 戶口存款不足以支付支票或自動轉帳款項時產生 |
| 不活動戶口管理費 | 多數零售銀行現已取消,部分機構保留收取條款 | 戶口在指定期限內(如兩年)完全無任何主動交易紀錄 |
除了上述明碼收費,外匯買賣差價是經常被忽略的隱性成本。銀行在外幣電匯或即時現鈔兌換時報出的買入與賣出價差,直接影響資金轉換效率。高端理財客戶通常能獲得較點子收窄的外匯報價,大額兌換時能顯著減低摩擦成本。
各理財級別的對比與實質分別
香港各主要銀行的分層架構大致可劃分為四個層級,各層級在服務渠道與費用優惠上存在遞進差異:
| 理財級別 | 參考 TRB 資產門檻 | 市場代表例子 | 主要權益與服務差異 |
|---|---|---|---|
| 入門綜合級別 | 通常無最低 TRB 限制(HKD 0) | 滙豐 One、中銀普通綜合戶口、恒生綜合戶口、渣打個人綜合戶口 | 免收低結餘服務費,以網上銀行及 App 自助服務為主,適合日常支薪、轉帳及基本證券買賣。 |
| 中端理財級別 | 約 HKD 20 萬至 HKD 50 萬 | 恒生優進理財、中銀「智盈理財」、渣打「Premium 理財」 | 提供分行特快櫃位、較佳定期存款年利率、投資認購費折扣,部分銀行提供專線理財支援。 |
| 高端理財級別 | 約 HKD 100 萬至 HKD 150 萬 | 滙豐卓越理財、中銀理財、恒生優越理財、渣打優先理財 | 配備專屬客戶經理(RM)、環球銀行帳戶聯動、外幣電匯手續費減免、高端信用卡權益及機場貴賓室優惠。 |
| 尊尚 / 私人銀行級別 | 約 HKD 800 萬至 HKD 3,000 萬起 | 各行私銀部、滙豐卓越理財尊尚、恒生優越私人理財、渣打優先私人理財 | 專屬財富策劃顧問團隊、定製信託與家族資產配置、另類投資產品准入、大額流動性融資授信。 |
選擇綜合戶口時的關鍵考量
在決定開立或升級至特定級別前,可綜合評估以下各項現實因素:
存款保障額度與資金分散配置
香港存款保障計劃由香港存款保障委員會管理。自 2024 年第四季起,每名存戶於每家成員銀行的最高存款保障額已由 50 萬港元提升至 80 萬港元。合資格存款包括常見的港元及外幣儲蓄存款、往來存款以及最長五年期的定期存款。需要留意,結構性存款(如股票或外匯掛鈎存款)、五年期以上的定期存款、各類基金、股票及保險產品均不屬於存款保障範疇。大額資產存戶應權衡單一銀行 TRB 權益與資金配置安全性。
月費豁免條件的達成難度
各機構對月費豁免的認定標準不同,除了維持平均總值達標外,部分銀行亦接受自動支薪服務(Autopay Payroll)、完成指定按揭供款或每月累積指定次數的合資格交易作為月費豁免替代方案。若主要資產分散於不同機構,應確認常用銀行是否提供多元豁免途徑。
常用渠道與客戶經理互動需求
以電子支付及手機交易為主的個人,手機應用程式的操作介面體驗、伺服器穩定性及轉帳額度設定通常更具實際意義;而有較多跨境業務或實體文件簽署需求的人士,則需重點評估分行網絡覆蓋率以及專屬客戶經理的跟進效率。
開戶與升級前應確認的問題清單
- 全面理財總值(TRB)的計入資產涵蓋哪些具體產品?保險現金價值與按揭貸款如何計算?
- 平均結餘的檢視週期是每日、每月還是按季度計算?
- 若資產在特定月份跌穿門檻,銀行會給予寬限期還是直接收取服務月費?
- 外幣電匯出入境的費用如何收取?外匯兌換的買賣差價是否享有特別點子優惠?
- 定期存款到期時的預設處理機制是自動續期還是轉入儲蓄帳戶?續期利率按何種標準釐定?
- 投資戶口是否存在存倉費、不動戶收費或代收股息手續費?
- 若日後需要申請調低理財級別,是否可在手機 App 辦理,還是必須親臨分行辦理?
常見問題
綜合戶口與傳統獨立儲蓄戶口有何區別?
傳統儲蓄戶口僅具備單一幣種的存取與轉帳功能,帳戶獨立核算。綜合戶口則在一個客戶號碼下集合了儲蓄、外幣、定期、支票、證券投資及信貸等多種子帳戶,所有資產動態整合於同一份月結單,便於集中管理與跨產品資金調配。
可以同時在多家銀行開立綜合戶口嗎?
可以。香港法例與銀行監管指引並未限制個人在不同銀行持有綜合戶口。不少人會選擇在一間主要銀行處理支薪、按揭與常規開支,同時在其他銀行保留戶口以賺取定期存款推廣利率或分散資金。
全面理財總值(TRB)未達標會立即被強制降級嗎?
一般情況下,銀行會先依據條款收取相應的低於要求服務月費,並在連續數個結算週期未能達標後,主動發出通知安排降級至相應的基礎級別。降級後原有的存款與投資部位不受影響,但相關的專屬優惠利率、手續費免除及貴賓權益將會停止適用。
存放在綜合戶口內的全部資產都受存款保障計劃保護嗎?
並非所有資產均受保障。在香港存款保障計劃下,合資格的港幣及外幣儲蓄存款、往來帳戶結餘及五年期或以下的定期存款,每名存戶在每家銀行享有最高 80 萬港元 的法定保障。而戶口內持有的股票、基金、債券、結構性投資及各類保險產品均不屬於存款,不受存保計劃保障。
手機開戶與親臨分行辦理有什麼分別?
手機開戶流程快捷,通常數分鐘至十數分鐘即可完成基本開戶手續,適合即時需要儲蓄與轉帳功能的客戶,但開戶初期轉帳限額可能相對保守。親臨分行辦理則可即時申請較高轉帳限額、領取支票簿、完成複雜投資產品的風險評估及高階理財級別的資產確認。
