儲蓄戶口是甚麼?一文看清運作方式、常見種類、利息計算與開戶前要考慮的事

2026-10-09 36 0

I'm thinking through how to approach this.

Initial assessment requires a direct opening, avoiding generic introductions. It's crucial to specify foreign currency savings rates can fluctuate relative to HKD; highlighting potential exchange rate risks and associated fees such as spreads and minimum balance requirements is essential.

Deposit protection details require accuracy. Clarification is needed, stating that joint account deposits are combined with individual deposits at the same bank, up to HK$800,000 per depositor; the current limit began on October 1, 2024.

Distinguish between transfer methods and associated interest timing, contrasting FPS/instant transfers with cheque clearing delays ("value date") to provide an accurate timeline.

Clarification is needed on the day count convention: most banks use 365 days (or actual/365, some currencies 360), subject to specific bank terms. Ensure the table structure is consistent, confirming either a clear 4-category structure or the initial "3 basic types + foreign currency" format. The FAQ section must be included at the end.

The analysis requires breaking down savings accounts into foundational operational principles within the banking system, clarifying the debtor-creditor relationship, ledger mechanics, daily balance calculation, and the inherent trade-off between flexibility and return. A comparative table is necessary, specifically distinguishing between savings, current, time deposit, and foreign currency accounts. The table's format needs validation to avoid style constraints; and foreign currency accounts need to reflect market-determined rates with exchange rate and conversion fee considerations.

Reviewing the listed account types, I need to ensure comprehensive coverage, including basic HKD savings, high-yield accounts, foreign currency, youth accounts, and integrated/virtual bank options. The key terms and protections section necessitates detailed clarification of minimum balance, interest rates, compounding frequency, transfer mechanisms, dormant account handling, and deposit protection, with explicit mention of the HK$800,000 limit and aggregation rules. Opening requirements, including documentation and onboarding procedures for both traditional and virtual banks, need outlining. Finally, it's crucial to address common savings misconceptions regarding inflation, advertised interest rates, and diversification.

把資金存入銀行體系,最核心且普遍的理財起點就是儲蓄戶口。無論是每月接收薪金、透過轉數快轉賬、繳付日常開銷,或是存放應急備用金,日常財務運作幾乎都離不開它。表面看似單純的存提工具,但在不同銀行的運作機制下,牌面年利率、計息公式、分層門檻、各類服務費用以至資金靈活度皆有顯著差異。以下從底層運作原理、實際利息計算、主流戶口種類,一路拆解至開戶必備條款與實務配置策略。

儲蓄戶口在銀行體系中的運作原理

在法律與金融架構上,於銀行開立儲蓄戶口並存入款項,實質上代表將資金借予銀行。銀行將廣大存戶的資金匯集,用於承造按揭貸款、企業融資或同業拆借,賺取當中的利息差額,並將部分收益以存款利息形式回饋存戶。戶口內顯示的存款餘額,本質屬於銀行對存戶的負債,這也是為何監管機構設立法定存款保障機制,以確保零售存款的安全。

儲蓄戶口同時扮演著精確的即時記帳載體。系統詳細記錄每筆存入、轉出、利息入帳與服務費扣除,每項交易均具備清晰的時間戳記。大部分銀行的利息均以每日結餘為基準逐日累計,並於約定的結算週期統一發放。理解「按日累計」的記帳邏輯,就能明白為何資金調動的具體日子會直接左右實質利息回報。

作為典型的活期存款工具,儲蓄戶口具備高度提取彈性,正常情況下存戶可隨時調撥資金而不會面臨提早提款的罰息,這與需要鎖定資金週期的定期存款形成鮮明對比。然而,隨存隨取的流動性優勢也反映在回報上,活期儲蓄利率通常處於市場較低水平。值得留意的是,若戶口涉及可疑交易反洗錢審查、司法凍結或系統例行維護,銀行有權依法暫緩交易執行。

常見存款工具的功能分工與比較

香港各認可零售銀行的常規存款工具主要涵蓋以下四種,各自承擔不同的現金管理功能:

戶口類型 主要用途 利息特性 資金靈活性
基本港元儲蓄戶口 出糧、日常繳費、存放應急備用金 按日計息,利率隨市場浮動,普遍偏低 極高,隨時透過ATM、網上理財或轉數快提取
往來(支票)戶口 簽發支票、商業營運往來 多數不設利息或維持極低息率 高,但需注意透支與退票等行政費用
定期存款戶口 存放特定期限內毋須動用的閒置資金 利率較高,於存期內鎖定固定年利率 低,未到期提款通常會被取消利息並收取手續費
外幣儲蓄戶口 持有外幣資產、海外旅遊或留學開支 按各幣種獨立釐定,可高於或低於港元 高,但涉及外幣兌換差價與匯率波動風險

對於絕大多數個人而言,一個功能齊全的儲蓄戶口配搭適量定期存款已能滿足基本流動性與保值需要。若將日常消費開銷與長期儲蓄完全混在同一戶口,容易因缺乏預算邊界而在無形中消耗儲蓄儲備。透過多戶口分流管理,設立獨立的應急金儲蓄空間,是建立穩健理財架構的有效做法。

儲蓄戶口利息計算全拆解

名義年利率與每日計息機制

宣傳文件或利率表上標註的「年利率(p.a.)」,是將整年預期收益標準化的百分比指標。香港銀行普遍以每年365日為港元計息基準(部分外幣或特殊產品可能以360日為基準,具體以銀行條款為準),每日依照當日營業日結束時的有效結餘計算利息,並逐日累加至結息日。

這項機制帶來兩個實務重點:第一,活期年利率隨時可能因應宏觀利率環境調整;第二,利息計算完全取決於「每日實際結餘」,而非單純觀察月末或結息當天的餘額。若在結息前臨時調離資金,該段時間將無法享受相應日數的利息。

利息估算公式與實際範例

評估特定存款區間的利息回報,可採用以下標準公式進行近似估算:

利息 ≈ 每日結餘 × 年利率 ÷ 365 × 存款日數(以銀行最終公布條款與幣種計息慣例為準)

假設戶口內存有100,000港元,年利率為0.5%,全月維持不動且該月份為31天,該月利息約為:
100,000 × 0.5% ÷ 365 × 31 ≈ 42.47港元。
若該筆資金僅在戶口存放15天,其餘16天轉移至其他用途,則利息僅按15天的結餘累計,約為20.55港元。

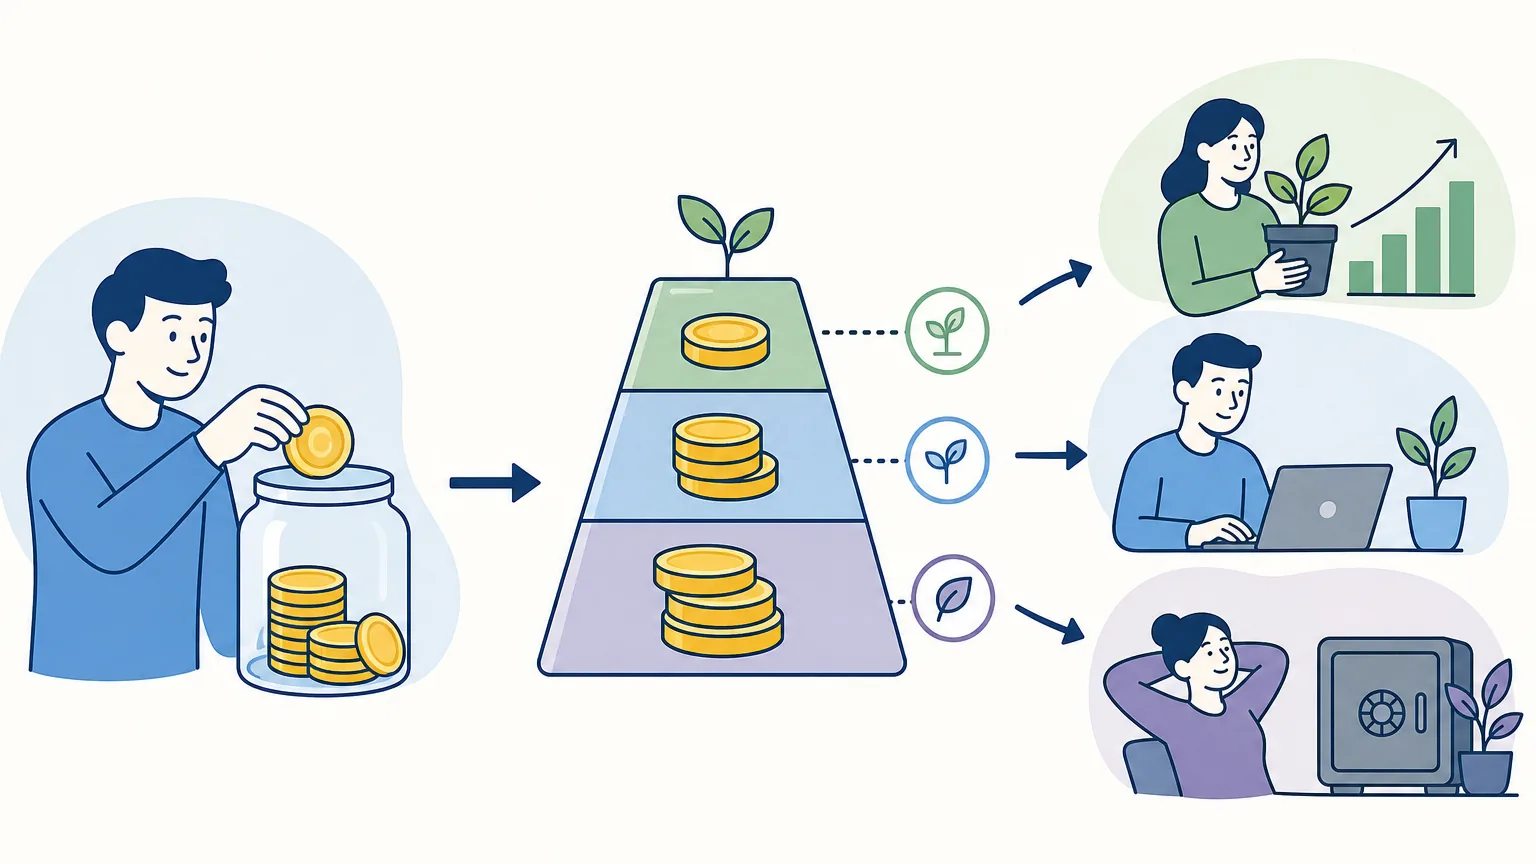
分層利率(Tiered Interest Rate)的實際影響

許多銀行針對儲蓄戶口實施階梯式分層計息。以典型分層結構為例:首5,000港元享年利率0.25%,5,000港元以上部分享0.75%。若戶口總存額為50,000港元,全年的實際利息計算如下:

儲蓄戶口:分層利率(Tiered Interest Rate)的實際影響相关概念与关系示意
許多銀行針對儲蓄戶口實施階梯式分層計息
  • 首5,000港元利息:5,000 × 0.25% = 12.5港元
  • 剩餘45,000港元利息:45,000 × 0.75% = 337.5港元
  • 全年利息合計:12.5 + 337.5 = 350港元

若直接將50,000港元全數以0.75%計算,名義利息為375港元。兩者之間相差的25港元即為分層利率門檻造成的落差。因此在挑選戶口時,必須根據自身常態存放金額進行各層級試算,切勿僅看宣傳上的最高檔位利率。

結息週期、複利效應與推廣回贈

當利息於每月或約定週期結算並存入戶口後,該筆利息便自動併入本金,於下一期繼續累計利息,形成複利。雖然在低息環境下,日常活期的複利收益幅度有限,但若戶口享有特選推廣利率,便需留意利息發放模式——部分銀行以「額外利息直接存入戶口」形式派發(可滾入本金),部分則以「現金回贈」或獨立獎賞形式發放(通常不自動計入本金生息)。

操作要點:跨行調撥大額資金時,應預先確認轉出與轉入銀行的結息規則及入帳時效,盡量避免在結息日前夕頻繁調度,確保資金在途期間利息收益不被中斷。

香港主流儲蓄戶口種類特點

基本港元儲蓄戶口

零售銀行的常規基礎戶口,開戶手續簡便,各大銀行已陸續取消一般個人基本儲蓄戶口的最低結餘收費。支援自動轉賬、轉數快收付、日常提款及水電煤繳費。利率一般按最基本活期標準牌價計算,適合存放日常生活週轉金與緊急預備金。

高息活期/任務型儲蓄戶口

近年市場上頗受歡迎的活期產品,利率結構由「基礎年利率」加上「額外獎賞年利率」組成。存戶需每月達成指定條件,例如設立自動出糧服務、完成指定金額或次數的轉數快轉賬、以指定信用卡消費或持有指定投資產品等。此類戶口適合能穩定滿足任務條件的上班族,但若某月份未達標,該月通常僅能獲取微薄的基礎利息。

外幣儲蓄戶口

支援美元、澳元、英鎊、日圓及人民幣等多種主要貨幣的活期儲蓄。利率水平視乎該貨幣的國際宏觀利率政策與銀行資金需求,可高於或低於港元活期。持有外幣需同時承擔買賣差價(Spread)成本與匯率波動風險,若匯率下跌,可能抵銷全部利息回報。

兒童及青少年儲蓄戶口

專為未成年人設立的理財啟蒙戶口,一般需由父母或監護人陪同開立。部分銀行會提供特惠存款利率或專屬存摺設計,但在提款卡功能、電子轉賬權限及每日交易限額方面會設立較多限制,保障資金安全。

綜合理財戶口與虛擬銀行儲蓄戶口

綜合戶口將港元儲蓄、外幣、定期、投資與往來整合在單一戶口號碼之下,便於集中閱覽資產。需留意若屬高階財富管理級別,可能設有整體「全面理財總值」要求。虛擬銀行則全程透過手機應用程式營運,無實體分行網絡,開戶快捷且常提供具競爭力的活期或活期定期化產品,適合習慣全數碼化操作的用戶。

開戶前必須釐清的關鍵條款與保障

  • 服務月費與最低結餘要求:雖然多數基本戶口已豁免低結餘收費,但高階綜合理財戶口或特種戶口若未達到指定資產總值,每月仍可能產生數十至數百港元的服務費。
  • 優惠利率條款細則:高息推廣是否僅限「新資金」、推廣期維持多久、期滿後利率如何銜接、獲取額外利息是否有存款上限限制。
  • 轉數快(FPS)與提款限額:每日ATM現金提款上限、未登記收款人轉數快轉賬限額,以及調整限額是否需要雙重認證或保安編碼器。
  • 不活動戶口(Dormant Account)處理:戶口若長時間(通常為1至2年)完全沒有存取交易,可能被系統轉為不活動狀態,重啟需重新驗證身份。個別銀行收費表可能列有行政處理費用,一切以最新收費表為準。
  • 交易途徑與手續費:轉數快常規小額轉賬一般免費,但部分櫃位特定服務、跨行特快轉賬(CHATS)或補印實體月結單等項目可能按次計費。

香港存款保障計劃(DPS)法定保障範圍

在香港持牌銀行開立的所有合資格儲蓄存款,均受到香港存款保障計劃的法定保障。自2024年10月1日起,每名存戶在每家成員銀行的最高保障額已調升至80萬港元,存戶毋須預先提出申請或繳納任何費用。

保障範圍涵蓋所有常見的個人與公司存款(包括港元及外幣儲蓄戶口、往來戶口,以及年期不超過5年的定期存款)。需特別注意合併計算規則:同一存戶在同一間銀行開設的多個戶口(包括儲蓄、往來及定存),其受保金額將會合併計算,上限為80萬港元;在聯名戶口中,每位持有人的存款份額會均等計算,並須與該名持有人在同一銀行持有的個人獨立戶口存款合併,共同受制於每人80萬港元的最高保障上限。

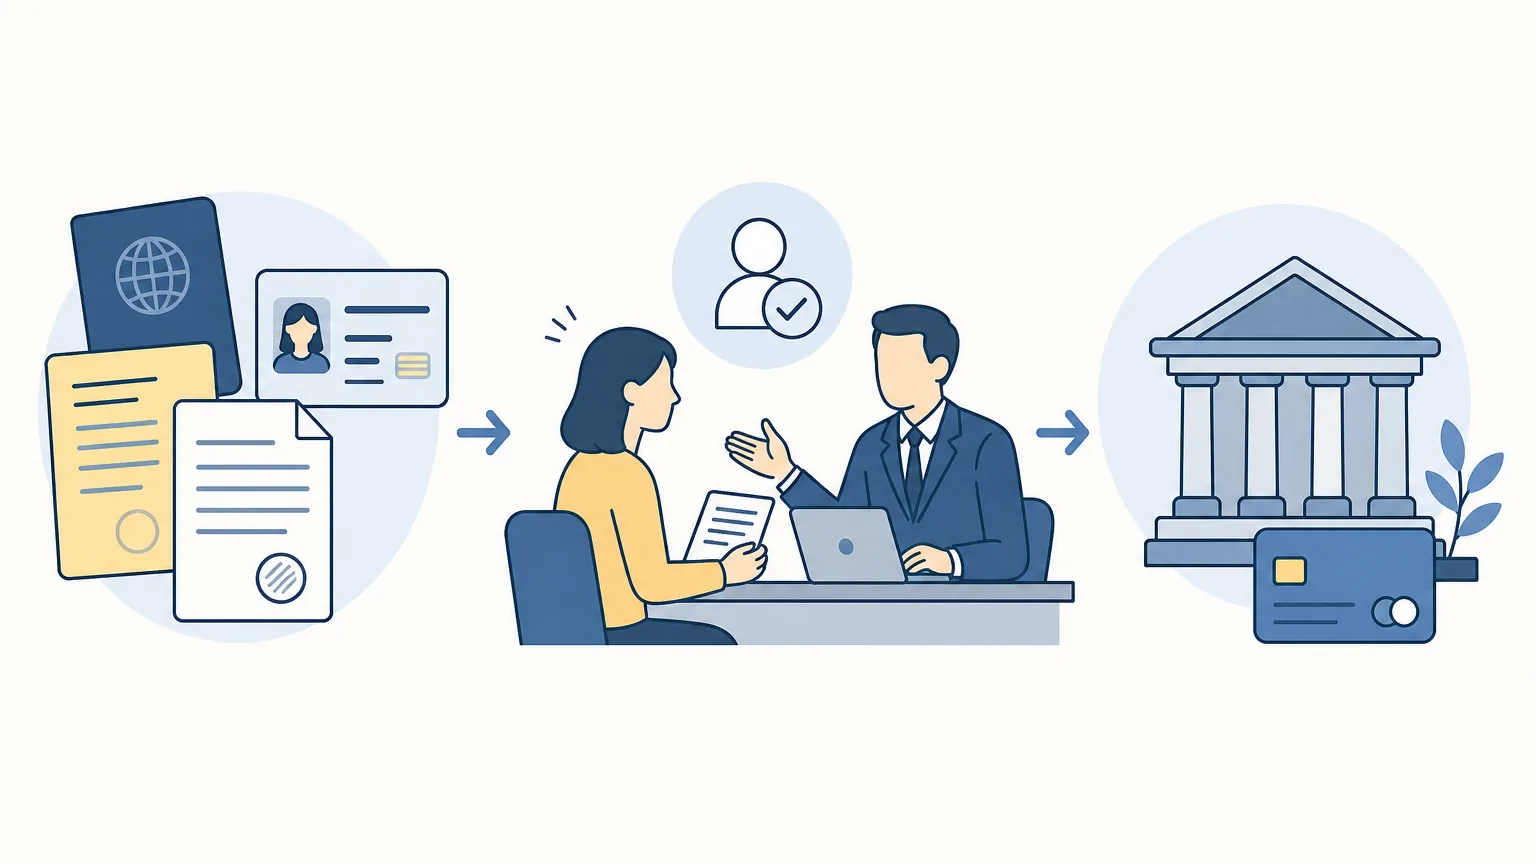
開戶所需文件與實務流程

在香港開立個人儲蓄戶口,標準核實文件主要包括:

  • 有效香港永久性居民身份證(或有效護照連同有效簽證/逗留許可標籤);
  • 三個月內發出的有效住址證明(例如公用事業水電煤收費單、政府機構信件、受規管金融機構月結單,部分銀行接受指定數碼格式月結單);
  • 稅務編號(如適用)及就業/收入證明(部分綜合戶口或非本地居民開戶時適用)。

根據監管機構的反洗錢(AML)與客戶盡職審查(CDD)指引,開戶過程中銀行職員或系統會要求申報開戶目的(如:出糧、儲蓄、投資)、預計每月進出金額及財富來源。提供具體合理的資訊有助順利通過審批。傳統分行開戶通常即場獲取戶口號碼,虛擬銀行則透過手機鏡頭掃描證件及人臉自拍識別,最快數分鐘至數個工作日內完成審核。

儲蓄戶口:開戶所需文件與實務流程相关概念与关系示意
根據監管機構的反洗錢(AML)與客戶盡職審查(CDD)指引,開戶過程中銀行職員或系統會要求申報開戶目的(如:出糧、儲蓄、投資)、預計每月進出金額及財富來源

常見儲蓄戶口使用迷思

迷思一:資金放在儲蓄戶口必然等於絕對增值。存款雖然受到存款保障計劃保護而極具安全性,但活期利率若長期低於整體通脹率,存款的實質購買力會隨時間逐步縮水。因此,儲蓄戶口應作為流動性儲備工具,長期增值資金宜配合定期存款、債券或其他合適的投資工具。

迷思二:只要牌面利率高就值得立即轉移所有存款。不少標榜極高利率的推廣活動,實質僅適用於首幾萬港元或僅維持一至兩個月,甚至要求繁複的刷卡或交易條件。若計算搬動資金的時間精力、分層限制及優惠期滿後的常態利率,綜合回報未必優於穩定的基礎存款方案。

迷思三:所有資金集中在單一戶口最方便省事。集中管理的便利代價在於收支界限模糊。將日常消費、租金開支、投資預備金與應急錢混合,極易導致非必要消費過度。按功能建立至少兩個獨立戶口(如「日常收支戶口」與「核心應急戶口」),能有效落實預算紀律。

迷思四:存款進入戶口當刻必定立即起息。透過轉數快或行內即時轉賬,款項一般即時到帳並計息;但若透過實體支票存入,則必須經過銀行清算程序(通常為下一個結算營業日下午可用),在資金正式結算可用(Value Date)之前並不會累計利息。

不同階段的儲蓄戶口配置策略

處於不同理財階段的個人,應按資金性質與流動性需求配置儲蓄架構:

  • 職場新人與儲蓄起步期:首要目標是建立3至6個月的生活開支儲備作為應急基金。優先選用免收最低結餘費、介面操作流暢且轉數快支援完善的基本儲蓄戶口,養成固定自動轉賬儲蓄習慣。
  • 收入穩定與資產累積期:善用出糧戶口的高息活期推廣或任務型獎賞,將日常現金流收益最大化;超出應急基金規模的閒置資金,則可按資金用途分批鎖定於定期存款或低風險收益工具中。
  • 家庭階段與多元資產管理者:可考慮綜合理財架構,並適度加入外幣儲蓄戶口配置外匯需求。若在單一銀行的總存款規模接近或超過80萬港元,宜評估將資金分散於兩間或以上持牌銀行,確保所有存款皆落在存款保障計劃的涵蓋範圍內。

常見問題(FAQ)

Q1:一個人可以在香港開立多個儲蓄戶口嗎?

可以。香港法例與銀行指引並無限制個人持有的儲蓄戶口數量。存戶可根據個人理財規劃,在同一銀行或不同銀行開立多個戶口作專款專用分流。但需留意,在同一家銀行開立的多個戶口,存款保障計劃的80萬港元保障額是合併計算的;若分布在不同持牌銀行,每間獨立銀行均享有最高80萬港元的法定保障。

Q2:儲蓄戶口若長時間無任何交易,會發生什麼情況?

若儲蓄戶口在長達12至24個月內沒有存戶主動發起的任何收付交易(系統自動派息除外),銀行為保障客戶資金安全防範未授權活動,通常會將戶口標記為「不活動戶口」或「睡眠戶口」。此時自動櫃員機提款或網上轉賬功能會暫時停用,存戶需攜帶身份證明文件親臨分行或透過指定身份認證渠道申請重新啟用。

Q3:儲蓄戶口所收取的利息需要繳交香港稅項嗎?

根據香港現行《稅務條例》,個人存戶在香港認可持牌銀行存放存款所賺取的利息收入,一般毋須繳納香港利得稅或個人薪俸稅。但若存款是以法團或在香港經營業務的獨資/合夥業務名義持有,該筆利息收益則可能屬於應課稅利潤的一部分。

Q4:虛擬銀行的儲蓄戶口在安全性與法例保障上與傳統銀行有分別嗎?

虛擬銀行在法律地位與監管標準上與傳統實體銀行完全一致。所有由香港金融管理局發牌的合資格虛擬銀行均為香港存款保障計劃成員,每名存戶同樣享有最高80萬港元的法定存款保障。兩者主要差別在於營運模式與分行服務網絡,法定存款保障程度並無二致。

Q5:如何最快判斷一個高息活期戶口是否適合自己?

主要觀察三個核心要素:第一,達標任務是否完全契合現有日常習慣(例如本來就具備自動出糧需求);第二,高息適用的存款上限是否足夠容納你的目標資金;第三,扣除基礎利率後,每月為完成任務所需付出的各類交易成本或時間精力是否符合效益。若門檻繁瑣且優惠期極短,回歸基礎穩健戶口或靈活定存往往是更省心的選擇。

相关文章

拆解網上銀行安全風險:認清釣魚陷阱與保護戶口的實用方法
扣帳卡入門指南:拆解與信用卡的分別、多幣種消費及海外提款收費,看清如何選擇及使用
公司戶口凍結後的連鎖影響:僱員薪金、供應商付款與稅務責任的實務處理
提款卡比較:扣賬卡、信用卡與海外提款手續費的分別,以及如何選擇適合自己的卡
提款卡唔見咗點算?香港補領提款卡的報失、補發流程、所需文件與費用
銀行保安唔止站崗咁簡單:一文詳解日常職責、入職要求、薪酬與晉升前景

发布评论