
The initial draft requires adjustment based on the feedback and constraints. Specifically, the article's opening must avoid being a title or an explanatory quote. Re-evaluating the current beginning is necessary to ensure compliance with this requirement. The subsequent draft should improve the overall content quality and readability.
Let's consider how to guide someone through a crucial financial decision. Providing clear, concise steps is key, but also addressing potential hesitations is equally important.
First, clarifying the core **benefits** associated with the action should be presented, followed by explaining the associated **risks** and how to mitigate them.
The main goal is to build **trust** through transparency and provide necessary actionable information.
Let's include a **checklist** to ensure the user covers all bases and is well-prepared, helping to reduce uncertainty.
常見問題 (FAQ)
**Q: What documents are needed?** A: Typically, identification documents and proof of address are required. Check the specific requirements based on the policy.
**Q: How long does the approval process take?** A: The timeframe varies, but it's important to be patient and follow up with the policy provider if the process is taking too long.
**Q: What are the fees associated with the process?** A: Understand all potential costs, including setup fees and ongoing service charges.
The opening paragraph needs restructuring to avoid a title-like structure or introductory cliché; focusing on a natural, engaging introduction is key. Generalizations regarding bank practices require specific examples to prevent overstatement; "恒生...反映銀行界普遍" should be revised. Ensure all absolute statements regarding children's capabilities are replaced with more nuanced phrasing. Address verification steps should reference general HK banking standards rather than commercial platforms.
Initial focus: Restructure the opening to be more engaging and less cliché, aiming for a natural introduction. Examining the content, need to replace generalizations about bank practices with specific bank examples. Absolute statements about children's capabilities require softening to reflect nuanced realities. Verification steps must reference general Hong Kong banking standards, not commercial platforms. Clarifying the 18-year-old transition: It's not just the end of legal trust, but also the need for account holders to update information at the bank to prevent transaction restrictions. Analyzing age-related account opening: Differentiate the processes for 0-10, 11-17, and 18+. I'll organize the documentation needed for account opening for children and parents, referencing official guidelines instead of commercial sources. Ensure the comparison table for fees and minimum deposits is clear and without any formatting restrictions.
Revising the section order to move the FAQ to the end ensures it functions as a comprehensive resource. I will structure the '利率' section with tiers linked to general market rates rather than making absolute claims. The bank selection segment will focus on practical considerations like branch access and app features, replacing vague concepts. The financial education section aims to integrate methods such as the three-bucket system and goal visualization. The pre-account-opening checklist is being repositioned as a final confirmation step.
為小朋友開立儲蓄戶口,是不少香港家長培養子女金錢觀念的第一步,特別是每逢農曆新年收到利是錢,或者升小學、升中學開始有固定零用錢的時候。面對不同銀行的開戶年齡限制、文件要求、利率計算方式及成年後的條款變更,家長在選擇前需要全盤了解箇中細節,才能挑選出最適合家庭需要的理財工具。(資料整理供參考,各銀行最新條款及利率以官方公布為準)
兒童戶口係咩?同大人戶口有咩分別
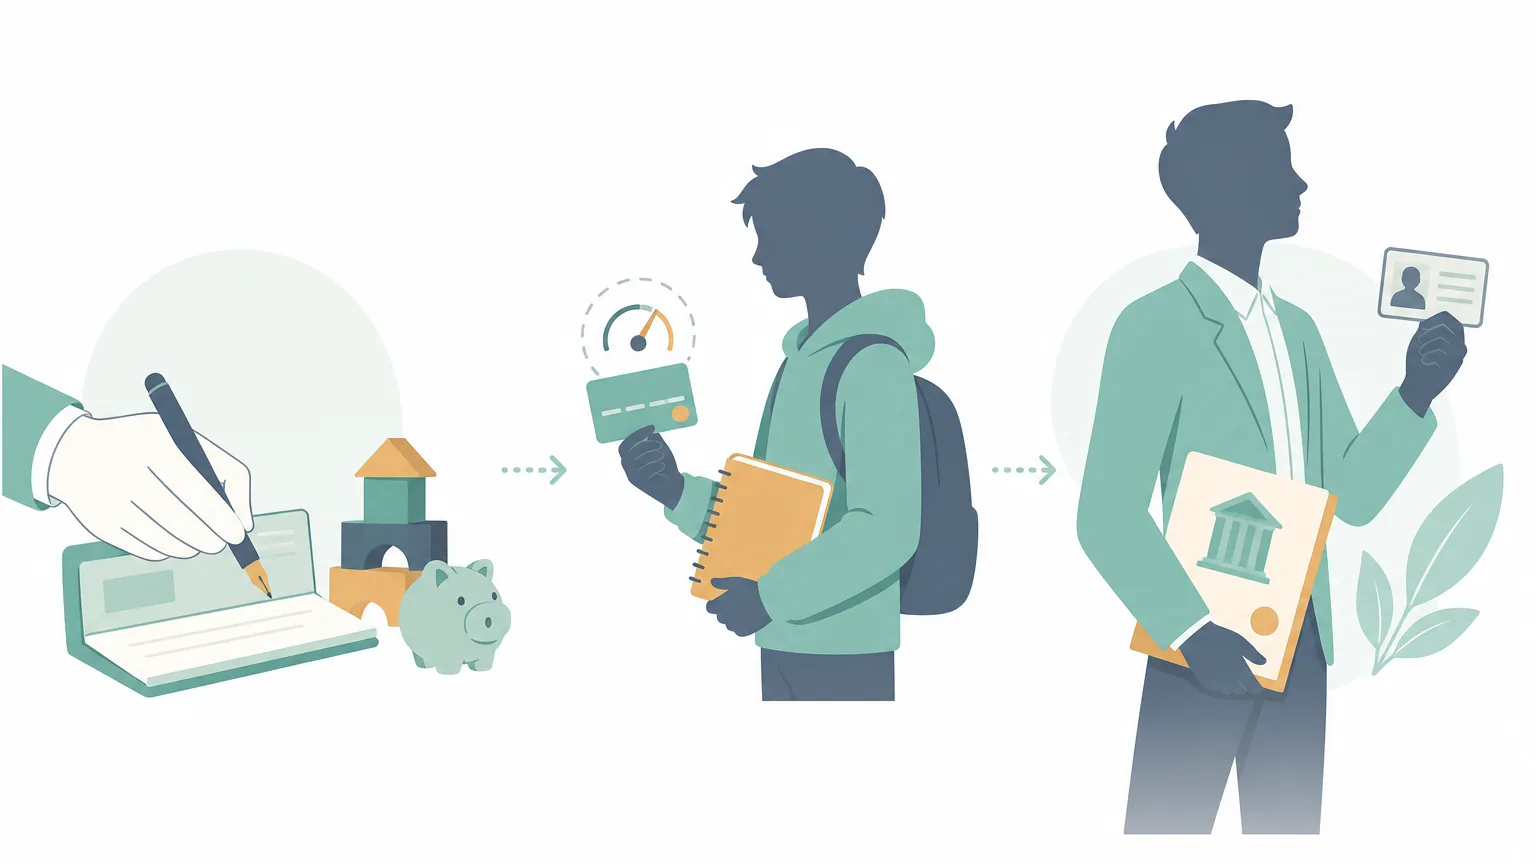
兒童戶口本質上是一個以小朋友名義登記的儲蓄戶口。由於未滿18歲在法律上一般不能獨立簽訂具約束力的銀行合約,銀行開戶時會要求父母或法定監護人以「信託人」身分代為開立及管理。戶口持有人是小朋友,資產所有權屬於小朋友,但簽名、轉賬及各類賬戶設定權限,在法律成年之前由大人把關。當小朋友年滿18歲,信託關係原則上結束,戶主需要按銀行指引親身到分行辦理更新身分證及簽名手續,正式轉為獨立成人戶口。
這種信託架構帶來幾項常見的操作限制。兒童名下的戶口一般不能申請信用卡,亦不能獨立開立證券戶口買賣股票;若銀行提供基金認購等理財產品,通常須由家長以信託人身分簽署,選擇範圍亦相對有限。網上理財及手機銀行的權限大多會被精簡,多數只開放查閱結餘與電子月結單,轉賬對象亦常限制在預設的關聯戶口。提款卡每日提款上限偏低,部分銀行甚至只提供存摺而不發行提款卡。
相應地,兒童戶口具備一般成人戶口沒有的彈性與福利。多數銀行的兒童戶口豁免低額結餘服務費(戶口管理費),部分銀行亦會提供專屬迎新禮遇,例如書券、兒童理財工具包或特色卡面提款卡。不過各類迎新推廣通常設有推廣期與特定條件(例如存入指定新資金或設立自動轉賬),申請前應細閱相關條款。
幾歲可以開?三個年齡階段要分清楚
香港各銀行對未成年人戶口的年齡劃分,一般以11歲(或12歲)以及18歲作為主要分水嶺。不同銀行的產品定義與授權細節各有差異,以下為常見的劃分模式:
0至10歲:家長以信託人身分全權代辦
在此階段,銀行一般不接受兒童獨立簽名,戶口必須由父母或法定監護人以信託形式開立及全權操作。戶口名稱一般會標註為「家長姓名 代 小朋友姓名」或附帶信託註記。提款、存入及轉賬均由家長簽署確認,小朋友獲發的通常是存摺或無電子支付功能的純儲蓄紀錄戶口。
11至17歲:部分銀行可有限度自理,家長仍要把關
年滿11歲的小朋友依法須申領香港兒童身分證,部分銀行由11歲或12歲起放寬部分操作自主度。例如個別銀行允許青少年持本人身分證與簽名參與開戶手續,或經家長授權後領取具備限額的提款卡/扣賬卡(如恒生銀行的附屬扣賬卡服務或中銀香港的青少年理財安排)。此階段提款及消費上限一般維持在較低水平,並由家長監管,是引導青少年自主記賬、管理每週零用錢的適當時機。
18歲:信託期滿,須主動辦理成人戶口轉換手續
年滿18歲即達到香港法定成年年齡,信託關係終止。銀行一般會發出通知書,要求戶主本人攜同最新身分證明文件及住址證明前往分行重新登記印鑑與個人資料,完成成人戶口轉換。若成年後長期未辦理更新手續,戶口操作可能會受到限制,甚至被列入不動戶;轉為常規成人戶口後,亦要留意該戶口類型是否設有最低結餘要求及相關月費標準。
開戶文件逐項對:出門前準備清單
銀行對反洗錢及身分核實有嚴格合規要求,開戶前備妥完整正本文件,能避免因補交資料而延誤進度:
小朋友必備文件
- 香港出生證明書(出世紙)正本:文件上須清楚顯示父母姓名。
- 兒童身分證正本:年滿11歲或以上必須提供。
- 有效護照或旅行證件:非香港出生、持非永久性居民身分或受養人簽證者適用。
- 有效學生證或學生手冊:部分銀行作為輔助身分證明或核實全日制學生身分之用。
家長/監護人必備文件
- 香港身分證正本:姓名與出生證明書上所載父母資料必須吻合。
- 三個月內發出的有效住址證明:如政府信件、公用事業賬單(水電煤氣)、合規銀行月結單等。銀行一般要求文件清楚列明發出機構、家長姓名、住址及日期;電子月結單需完整列印,純手機截圖一般不獲接納。
- 姓名更改證明:若父母姓名與出世紙紀錄不同(如婚後改姓或曾更改法定姓名),須帶備結婚證書或改名契正本。
特殊情況附加文件
若由法定監護人而非親生父母開戶,須帶備由法庭發出的監護令或社會福利署的法定監護證明文件。非香港居民或新來港定居家庭,須額外提供入境簽證及逗留條件證明。現時不少銀行分行開戶採取預約制,建議提早透過銀行官方應用程式或熱線預約時段,以減少現場輪候時間。
手續費同最低存款:各項常規收費一覽
「免收管理費」通常適用於未成年時期的基本儲蓄運作,但在特定操作、補發憑證或年滿18歲轉換戶口後,收費機制可能有所改變。開戶時可參考以下常見收費項目:
| 收費/門檻項目 | 普遍市場情況 | 注意事項 |
|---|---|---|
| 開戶最低存款 | 港幣0元至數百元不等 | 部分迎新獎賞要求存入指定金額並維持一定天數。 |
| 低額結餘服務費 | 未成年期間大多獲豁免 | 滿18歲轉成人戶口後,若結餘低於要求可能產生月費。 |
| 首次發出提款卡/存摺 | 免費提供 | 部分銀行針對11歲以下兒童只發行存摺。 |
| 補發提款卡/存摺 | 每張約收費港幣50至100元 | 存摺正常刷滿換領免費;遺失報失補發則收取手續費。 |
| 郵寄紙本月結單 | 部分銀行每份收費港幣20至50元 | 轉用電子月結單(e-Statement)一般可享免費服務。 |
| 靜止戶口/不動戶 | 長期無交易可能暫停服務 | 建議每半年至一年進行一次小額存取以維持活躍狀態。 |
家長在簽署申請表時,宜向銀行職員確認戶口於成年後的轉換機制、是否有預設收費過渡期,確保長遠管理清晰明確。
利率計算:兒童儲蓄與定期存款回報剖析
一般而言,兒童儲蓄戶口的港元活期存款利率參照銀行的基本儲蓄年利率牌價,活期存款的息率整體處於平穩基層水平。部分銀行會為兒童戶口推出分層額外加息計劃(例如結餘達指定金額、每月維持自動轉賬儲蓄供款等),但加息優惠通常設有推廣期與存款上限。
如果打算將小朋友積累的利是錢作較長時間的規劃,定期存款(Time Deposit)是更具效益的選擇。家長可以信託人身分,在網上銀行或分行將部分活期資金轉作1個月、3個月或6個月定期存款,鎖定指定存期的牌價利率。每當定期到期,家長可陪伴小朋友查看本金與產生的利息,直觀展示資金透過時間增值的過程,是生動的利息概念教學實例。
揀選銀行嘅7大實用考量
- 分行與自動櫃員機(ATM)網絡:鄰近住址或學校的分行與ATM網絡,方便小朋友親身前往入錢與刷存摺,增強參與感。
- 同名/同銀行轉賬便利度:選擇家長自身常用的銀行,通常可透過手機銀行即時跨戶轉賬、免手續費撥入零用錢,並在同一介面一覽資產概況。
- 手機App家長監管功能:部分銀行提供自訂每日提款及消費限額、即時交易推播通知等安全設定。
- 憑證形式(存摺 vs 提款卡):幼童使用實體存摺能直觀看到結餘行數增長;中學生則較適合具備限額的提款卡學習現代支付。
- 線上預約與開戶效率:支援線上預填申請表格、預約專屬分行時段的銀行,能顯著縮短現場等候時間。
- 各項服務費透明度:留意補發卡、換摺及日後跨行轉賬的收費標準。
- 配套理財教材與工具:部分銀行提供記賬工具、專屬工作坊或儲蓄目標小工具,方便家長展開家庭理財教學。
理財教育:由開戶第一日開始實踐
開立戶口只是起點,建立持續的理財互動才能讓孩子掌握正確金錢觀:
「三格分配法」分配金錢
每次收到利是錢或零用錢時,引導孩子將金額按比例分配到三個範疇:儲蓄(Saving)、消費(Spending)與分享(Sharing)。例如將50%存入戶口作為長期儲蓄、30%用於日常自主消費、20%用於購買心意禮物或參與慈善捐贈,從小建立平衡分配的習慣。
零用錢三大原則:定期、定額、不預支
設定固定的發放週期與金額,並嚴格執行「不預支」原則。若孩子在週期結束前用盡零用錢,應讓其在安全可控範圍內體會「預算耗盡」的後果,學會延遲滿足與分批消費。
視覺化目標儲蓄
為孩子設定具體的短期儲蓄目標(如一本喜愛的書籍或一次家庭旅行的紀念品),製作目標進度表。每次存入款項時填色標記,讓抽象的儲蓄數字化為可見的成就感。
電子支付防騙與安全意識
隨著轉數快(FPS)及各類電子錢包普及,向青少年灌輸數碼安全觀念尤為重要。提醒子女切勿向任何人透露戶口密碼與一次性驗證碼(OTP),轉賬前務必仔細核對收款人名稱,並警惕網絡遊戲充值、陌生人代購等常見網絡騙局。
開戶前最後檢查:出門前逐項確認
- 已於銀行官方途徑預約分行辦理時段。
- 帶齊小朋友出世紙正本、兒童身分證正本(如適用)及學生證明。
- 帶齊家長身分證正本及三個月內發出的合規住址證明正本/完整列印本。
- 確認首筆開戶存款的支付方式(現金或行內戶口劃轉)。
- 清楚了解該戶口各項手續費免除條件及成年後之安排。
常見問題
小朋友的利是錢可以直接存入兒童戶口嗎?
可以。家長可陪同小朋友親身到分行櫃位或自動存鈔機存入現金,亦可由家長戶口透過轉數快或行內轉賬存入。若涉及大額現金存入,銀行按合規程序或需核實資金來源,家長可按需要分批存入或直接為部分款項開立定期存款。
一個小朋友可以在多間銀行開立兒童戶口嗎?
香港法規對開立兒童戶口的數量並無硬性限制,家長可按實際需要在不同銀行開戶(例如一間用於長期利是錢儲蓄,另一間用於日常零用錢管理)。不過管理多個戶口需留意各自的結餘與活躍度,一般維持一至兩個主力戶口最為便於跟進。
父母離異後,其中一方可以單獨操作兒童戶口嗎?
具體操作取決於原開戶條款及法定監護權歸屬。若戶口原本以單一父母名義作為信託人,該名信託人擁有操作權限;若屬於聯名信託,更改重要指示通常需要雙方共同簽署。遇有監護權爭議或法庭命令變更,銀行會依據正式法律文件審批操作權限。
兒童戶口可以持有外幣嗎?
視乎銀行產品設定。部分銀行的綜合儲蓄戶口支援多種主要外幣(如美元、英鎊、人民幣等),方便存入海外親友餽贈的外幣或作未來升學儲蓄儲備;亦有部分銀行的純兒童專屬計劃僅提供港元活期。開戶前可向銀行查詢是否支援外幣子賬戶。
兒童戶口可以直接投資股票或買賣基金嗎?
未滿18歲人士不能獨立開立證券交易賬戶買賣股票。部分銀行允許家長以信託人名義,在合規審查下為未成年人代為認購指定低至中風險基金或參與月供投資計劃,所有投資決定與簽名確認均由家長負責。
開戶當日小朋友必須親身出席分行嗎?
依年齡及個別銀行規定而定。幼童及嬰兒開戶,多數銀行容許家長帶齊出世紙正本代辦;年滿11歲或以上的青少年,銀行一般要求本人到場核對身分證並即場登記簽名樣本。預約時可先行向分行核實具體出席要求。
