
The primary task is to distill information about joint accounts, focusing on their purpose, responsibility allocation, and potential risks, formatted as HTML with specific constraints. Need to ensure the output adheres strictly to the HTML restrictions, avoiding any `html`, `head`, `body`, `style`, or `script` tags. The initial focus will be on extracting the core concepts related to joint accounts.
初始想法是提炼联合账户的核心概念,着重其目的、责任分配及潜在风险。 考虑到真实应用场景,例如**婚礼支出**、**房屋贷款**和**长者照护**等,引入这些场景能更具体地说明联合账户的适用性与局限性。
初步设想将风险分为几个层面,包括**离世**、**分手/离婚**、**洗钱**、**权力不对等**以及**数码安全**等方面。 对比**单签**与**双签**,以及**联权共有**与**分权共有**,有助于清晰展示不同账户类型的特点。 同时,创建一个**检查清单**以供参考,能帮助用户更全面地评估。
关于**银行处理已故账户持有人**,需要参考**香港银行公会**《处理已故账户持有人的银行服务指引》,而非“金管局指引”。 在引用时,确保准确反映《Code of Banking Practice》相关实务及金管局监管框架。
- 离世:其中一位持有人离世后,账户处理方式取决于账户协议和法律规定。
- 分手/离婚:账户中的资金分配可能成为争议点。
- 洗钱风险:联合账户可能被用于非法资金转移。
- 权力不对等:一方可能在账户控制上占据主导地位,导致潜在的财务滥用。
- 数码安全:账户信息可能因其中一位持有人遭受网络攻击而泄露。
**FAQ**
**Q1: 联合账户适合哪些情况?**
**A1:** 适合夫妻共同管理家庭财务、父母协助子女购房或照顾长者等情况。
**Q2: 联权共有和分权共有有什么区别?**
**A2:** 联权共有中,每个持有人对账户资金享有完全控制权;分权共有则可能对每个持有人在资金使用上有限制。
**Q3: 联合账户有哪些风险?**
**A3:** 包含离世后的账户处理、分手/离婚后的财产分配、洗钱风险、权力不对等及数码安全等风险。
**Q4: 如何规避联合账户的风险?**
**A4:** 明确账户协议,定期审查账户活动,保持良好的沟通,并考虑购买保险等措施。
**Q5: 如果账户持有人去世,该怎么处理?**
**A5:** 参考香港银行公会《处理已故账户持有人的银行服务指引》了解具体操作流程,以及根据账户协议和相关法律规定进行处理。
很多人第一次接觸聯名戶口,是在籌備婚禮、準備置業供樓,或者要幫年長父母處理日常開支的時候。在銀行分行簽署幾份文件,戶口就能開始運作,整個手續往往只需數十分鐘。然而,這份戶口背後牽涉的資金所有權、債務連帶責任與潛在法律風險,往往要等到關係出現變化、突發意外或遺產繼承時,才會真正顯現出來。
聯名戶口在香港的常見用途與考量
在香港的日常生活與理財規劃中,聯名戶口主要應用於以下幾種典型場景,每種場景所對應的管理重點各有不同:
1. 家庭日常運作與共同開支分攤:兩夫妻或同居伴侶各自將薪金的一部分轉入共同戶口,用作支付租金、物業管理費、水電煤、子女學費、外傭薪金及日常雜費。這種模式的優勢在於開支流向集中,賬目公開透明,減少日常記賬的分歧。
2. 物業按揭共同供款:當按揭借款人為兩人時,部分銀行在審批及批出按揭貸款時,會建議或要求設立一個指定的共同戶口作自動轉賬供款之用。需要留意的是,若任何一方未有如期存入足夠款項導致扣款失敗,雙方的信貸評級均可能受到負面影響。
3. 成年子女補貼年長父母生活:子女定期存入生活費,父母持有提款卡領取現金或應付日常醫療開支。這種安排避免了長者每月主動開口索取生活費的尷尬,但在實際操作上,長者往往較少使用網上銀行,日常監管多由子女一方主導。
4. 照顧行動不便或健康轉差的長輩:部分家庭希望透過共用戶口處理醫療與看護費用。然而必須釐清,聯名戶口並不等同於法定授權。若長輩日後不幸喪失精神行為能力,未經法定授權動用户口資產,可能面臨銀行監管或家庭其他成員的法律質疑。根據香港法例第501章《持久授權書條例》,當事人在精神上有能力行事時,應透過指定法定表格,並由註冊醫生及律師見證訂立持久授權書(EPA),日後向高等法院註冊後方具備法定財產管理效力。
5. 情侶同居集資:共同分擔租金與生活花費。這類戶口設立迅速,但在感情生變時往往最容易產生爭議,因為雙方沒有婚姻法律框架保障,資金劃分只能完全依賴開戶協議及出資憑據。
6. 兄弟姊妹共同設立長者應急基金:多人共同出資為父母預留醫療或身後事費用。若缺乏系統性記賬,時間一長容易因出資金額不均或用途不明引發家族糾紛。建議每筆轉賬均備註用途,並定期公開銀行月結單。
7. 商業夥伴資金往來:商業營運應當嚴格採用公司銀行戶口或合夥戶口。利用個人名義的儲蓄戶口處理商業資金,不僅缺乏公司章程、審計與董事決議支持,還容易觸發銀行的防洗錢合規審查,引發凍結風險。
產權性質剖析:聯權共有與分權共有
在法律層面上,銀行存款的持有形式主要分為聯權共有(Joint Tenancy)與分權共有(Tenancy in Common)。大部分香港零售銀行的個人戶口合約,預設多採用聯權共有形式,但具體權益分配仍以各銀行的開戶條款為準:
| 比較維度 | 聯權共有(Joint Tenancy) | 分權共有(Tenancy in Common) |
|---|---|---|
| 資產權益劃分 | 雙方共同擁有全部資產,不劃分具體份額 | 雙方按特定比例各自持有獨立份額 |
| 繼承權益機制 | 適用生存者取得權(Survivorship),餘額通常歸生存者 | 過世一方的份額歸入其個人遺產處理 |
| 銀行常見程度 | 香港零售銀行個人儲蓄戶口普遍採用的預設條款 | 零售戶口極少見,通常需額外法律文件約定 |
| 遺產糾紛風險 | 若出資比例懸殊,其他合法繼承人有機會提出法律申索 | 份額界限清晰,爭議相對較少 |
生存者取得權的設立初衷,是為了在持有人之一不幸離世時,讓生存的另一方能簡化行政程序繼續動用資金。然而,銀行的內部操作條款並不直接凌駕於普通法原則之上。若戶口資金實質上全由過世一方存入,而過世者並無明確贈與意圖,其他遺產繼承人可依據香港法例第10章《遺囑認證及遺產管理條例》向法院主張該資金屬於遺產的一部分,要求生存者歸還款項。
開戶時務必仔細審閱條款中的「聯權共有」、「生存者繼承權」及「授權簽署」等關鍵字眼。涉及龐大資金調配或家庭成員關係複雜時,應事先釐清出資性質及法律意圖。
操作模式對比:單簽與雙簽的實務差異
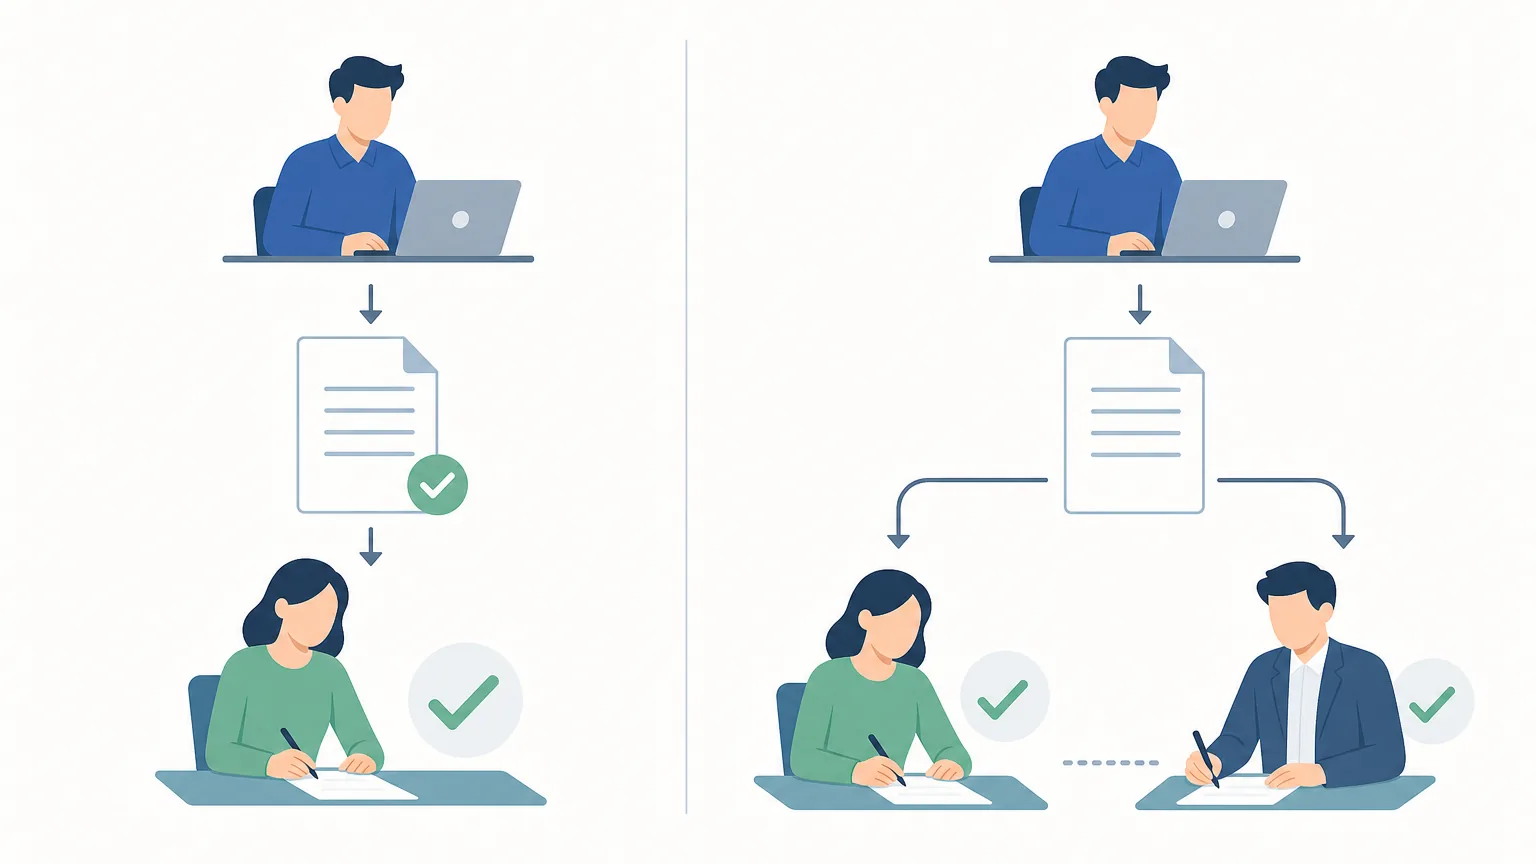
簽署權限決定了資金調配的靈活性與安全邊界。開戶時需明確設定授權指令為單簽(Either to Sign)或雙簽(Both to Sign):
| 操作項目 | 單簽戶口(單獨授權有效) | 雙簽戶口(共同授權有效) |
|---|---|---|
| 日常提款與轉賬 | 任何一方均可獨立提款、轉賬或開出支票 | 每筆交易必須兩人共同簽署或在網上雙重認證 |
| 應急調配能力 | 高:一方住院或身處外地時,另一方可即時提取應急錢 | 低:若一方失聯或拒絕配合,資金將完全無法調動 |
| 資金單方轉走風險 | 極高:一方可在另一方完全不知情下清空戶口結餘 | 極低:資金調動受雙方互相制衡 |
| 戶口結清與註銷 | 視乎各銀行條款,部分銀行接受單方申請,部分需全體簽署 | 必須全體持有人共同簽署確認方可銷戶 |
單簽戶口帶來極高便利性,但在互信基礎受損時風險極大。銀行按照合約執行單方指令,並不會在單筆資金轉移前通知另一方。雙簽戶口雖然防範了單方擅自挪用資產,但日常操作繁瑣,尤其在網上理財普及的環境下,部分銀行對雙簽戶口的數碼功能支援有限。
若非親屬關係申請單簽戶口,香港各主要零售銀行的合規審查標準存在差異,部分機構會要求詳細申報開戶目的及資金來源證明,亦可能因風險評估而只批准雙簽模式。
持有人的法定權責與連帶法律責任
開設共同賬戶並非純粹共享資金使用權,持有人同時承擔着嚴格的連帶責任:
1. 共同及各別連帶責任(Joint and Several Liability):若戶口設有透支機制、衍生透支利息或因支票跳票產生手續費,銀行有權向任何一名持有人追討全數欠款,而無需考慮該筆債務實際由誰引起。
2. 銀行的債權抵銷權(Bank's Right of Set-Off):根據絕大多數銀行的標準條款,若其中一名持有人在該銀行拖欠私人貸款、信用卡賬單或其他款項,銀行有權直接從該持有人名下的共同存款中扣除資金以抵銷欠款,另一名無辜持有人的資產亦會因此受損。
3. 破產清算與資產凍結:若持有人之一面臨破產程序,根據香港法例第6章《破產條例》,破產管理署或受託人將介入清查其名下所有資產,共同戶口內的存款或會被即時凍結。另一方若主張款項全屬個人所有,必須提供詳盡的收入來源、轉賬憑證及對賬記錄作抗辯。
4. 稅務申報與共同匯報標準(CRS):香港本地不設個人存款利息稅,但若任何一名持有人屬於海外稅務居民(如持有外國國籍或居留權),銀行須按稅務合規要求向相關稅務機關申報戶口資訊,雙方均需配合進行稅務身份自我證明。
深度風險剖析:容易忽略的五大潛在危機
危機一:一方離世後的資產凍結與承辦爭議
根據香港銀行公會《處理已故客戶賬戶的實務指引》及金管局相關指引,當銀行接獲持有人離世通知後,各銀行的處理流程並不一致。部分銀行在查核死亡證明書後允許生存者繼續操作單簽戶口,但亦有銀行基於合規考量會先凍結全部或部分餘額,待遺產承辦處發出《遺囑認證書》或《遺產管理書》後方可放款。若家庭依賴該戶口維持基本生活,這段過渡期可能造成嚴重的現金流斷裂。
危機二:分手、離婚與資產惡意轉移
在婚姻關係破裂進入法律程序時,香港法例第192章《婚姻法律程序與財產條例》賦予法庭廣泛權力審視雙方的整體資產。然而,在非婚姻伴侶同居分手的個案中,若一方在關係惡化時利用單簽權限將資金全數提走,受損方往往難以透過家事法庭追討,只能透過冗長且昂貴的民事訴訟申索,門檻極高。
危機三:防洗錢(AML)監控與連帶賬戶受限
香港金融管理局對銀行防範清洗黑錢及打擊恐怖分子資金籌集的要求極為嚴格。銀行系統會對可疑的大額資金出入或頻繁第三方轉賬進行實時監控。若其中一方使用該戶口接收來源不明的資金,整個戶口將會被全面凍結以作合規調查,甚至影響無辜一方在同一銀行開設的其他個人賬戶及自動轉賬服務。
危機四:家庭內部的財務權力不對等與操控
在長幼或伴侶關係中,熟悉數碼操作的一方往往掌握了網上銀行的實際控制權,另一方則逐漸失去對自身資產狀況的知情權。此外,亦有父母透過共同戶口過度監察已成年子女的日常每筆消費,無形中損害家庭互信。
危機五:網上銀行安全憑據與生物認證隱患
不少持有人為了圖方便而共享網上理財登入密碼,這直接違反了銀行網絡安全守則,一旦發生未經授權交易,銀行有權拒絕承擔損失。此外,在流動裝置上綁定的生物認證(如指紋或面容識別),在雙方關係破裂後,單純更改登入密碼可能無法自動解除舊裝置的信任授權,必須正式向銀行申請終止所有已綁定裝置及電子錢包關聯。
退出機制:關係轉變時如何妥善註銷與分割
退出共同賬戶應採取規範的步驟,切忌私下清空存款後置之不理:
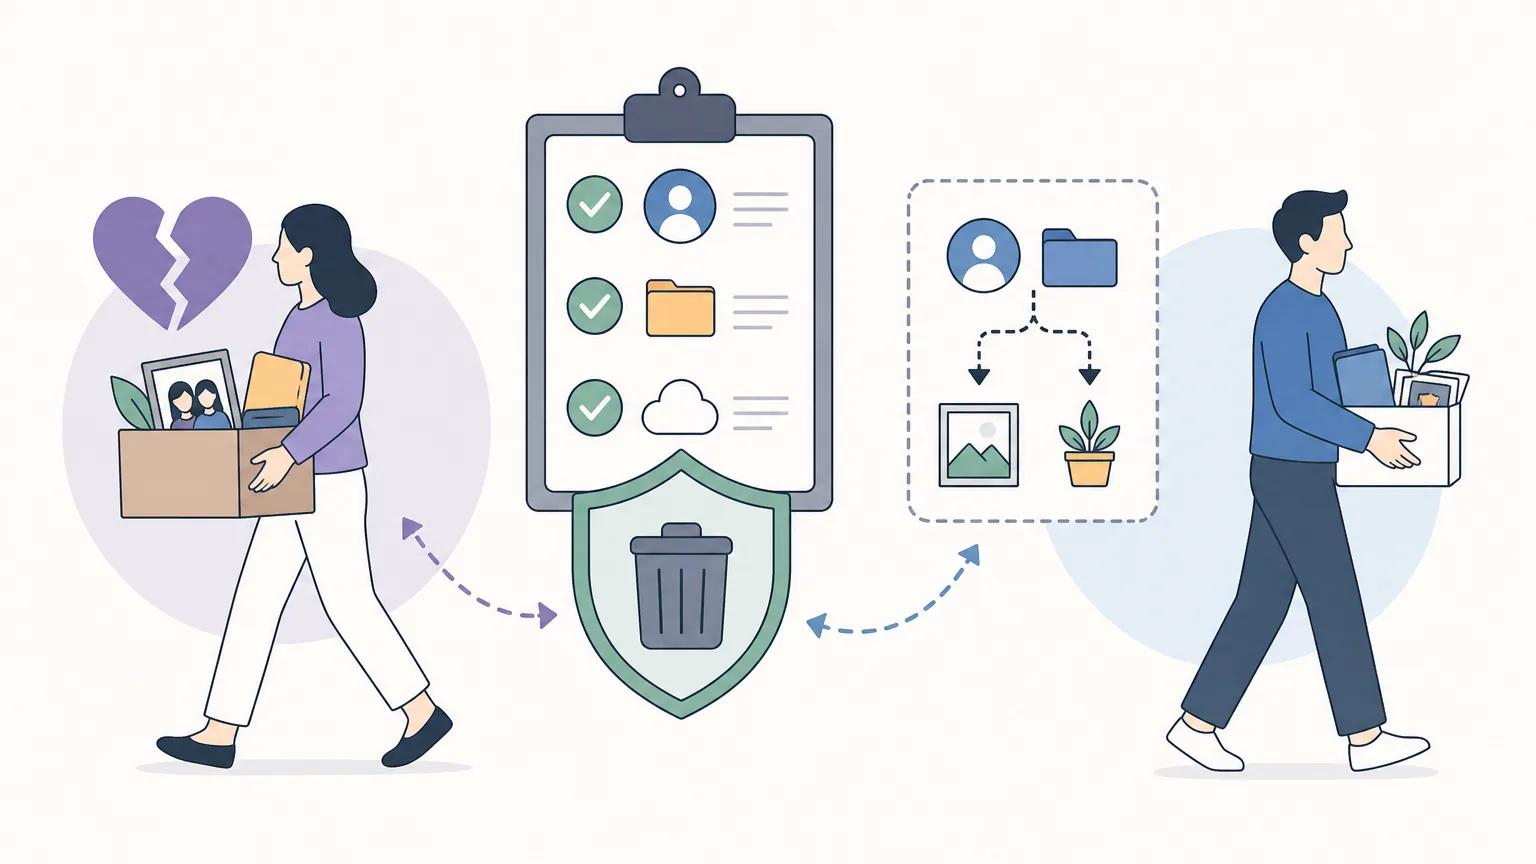
- 協商結清餘額與書面簽署:雙方持有效身分證明文件親臨銀行分行,按約定比例提取或轉出餘額,並共同簽署銷戶表格。
- 全面解除關聯服務:在正式註銷前,必須取消所有附屬的常設轉賬指示(Standing Order)、電子直接付款授權(eDDA)、自動轉賬交費、信用卡繳費綁定以及聯名提款卡。
- 應對單方拒絕配合的僵局:若雙簽戶口的一方拒絕配合銷戶,另一方應立即以書面形式通知銀行分行該戶口存在民事爭議,要求銀行暫停所有進一步操作以保全資產,並考慮透過專業調解或民事法律途徑解決。
- 單簽戶口資金提取的法律注意事項:即使單簽授權在技術上允許單方提走所有存款,但在未達成共識前擅自清空款項,隨後可能面臨民事侵佔或受信責任的法律指控。
開戶前的自我評估清單
在簽署開戶協議前,雙方應共同檢視以下關鍵問題:
- 設立戶口的具體財務目的是甚麼?是否有更簡單的替代工具(如定期自動轉賬)?
- 開戶條款採用的是聯權共有還是分權共有?是否明確包含生存者取得權?
- 選擇單簽還是雙簽?此模式在緊急情況下能否兼顧資金安全與調配效率?
- 若對方因意外欠債或破產,戶口內資金被抵銷扣除,個人是否具備承擔能力?
- 雙方的出資比例是多少?是否已建立定期記賬與保留轉賬備註的習慣?
- 若日後關係終止或感情生變,雙方是否有明確的退場與資產劃分共識?
- 長者照顧方面,是否已考慮設立正式的持久授權書以作周全法律保障?
常見問題(FAQ)
Q1:開設聯名戶口後,戶口內的資金在法律上是否必然各佔一半?
答:不一定。在銀行層面,聯權共有戶口允許任何具簽署權的一方按權限動用全部資金;但在法律實質權益層面,若日後出現爭議,法院會審視各方的實際出資來源、存款目的以及是否存在明確贈與意圖,並非機械式按人數均分。
Q2:如果其中一方不幸離世,另一方可以立即提走聯名戶口內的全部存款嗎?
答:視乎銀行條款及簽署模式。多數包含生存者取得權的單簽戶口,在提供死亡證明文件並經銀行核實後,允許生存者繼續操作;但部分銀行或涉及巨額款項時,可能會暫時限制提取,直至遺產承辦手續完成或釐清繼承權益。
Q3:伴侶在同一間銀行欠下個人信用卡債務,銀行有權從聯名戶口扣錢抵債嗎?
答:有權。根據香港多數銀行的標準綜合賬戶條款,銀行享有債權抵銷權(Right of Set-Off),可直接從違約持有人名下的共同賬戶扣取存款清償個人欠款,因此開戶前須充分評估對方的個人財務健康狀況。
Q4:單簽與雙簽的授權模式在開戶後可以隨時更改嗎?
答:可以,但必須全體戶口持有人共同簽署確認。若由單簽更改為雙簽,或由雙簽改為單簽,銀行均要求所有持有人親臨分行或提供全體有效簽名方可生效。
Q5:分手或關係破裂後,對方失聯或拒絕簽名銷戶,應如何處理?
答:雙簽戶口若缺乏對方簽名將無法常規銷戶。受影響方應向銀行提交書面爭議通知以防資產異動,同時可尋求法律意見,透過律師發出法定要求信、家事調解或向法院申請頒令分割共同資產。
